Bien que les exigences bancaires se durcissent, le financement à 110 % demeure une option envisageable pour les profils à forte stabilité professionnelle. Pourtant, l’absence d’économies mobilisables peut fragiliser votre dossier face aux critères de solvabilité stricts imposés par les établissements prêteurs.
Cet article analyse les conditions requises pour obtenir un crédit immobilier sans apport 2026 et détaille les leviers stratégiques permettant de sécuriser votre acquisition malgré les contraintes du HCSF. Nous décortiquons ensemble les méthodes pour optimiser votre capacité d’emprunt et convaincre votre banquier.
- Le crédit immobilier sans apport 2026 est-il encore une réalité ?
- Normes HCSF et taux d’endettement : les règles du jeu
- 4 leviers financiers pour remplacer l’apport personnel
- Comment construire un dossier bancaire béton sans fonds propres ?
- Achat neuf ou ancien : quel choix pour limiter les frais ?
Le crédit immobilier sans apport 2026 est-il encore une réalité ?
En 2026, le financement à 110 % reste accessible aux profils affichant un reste à vivre élevé et une stabilité en CDI. Les banques octroient ces dérogations principalement pour l’achat d’une résidence principale performante énergétiquement. Cette sélectivité accrue impose de maîtriser parfaitement les mécanismes de faisabilité technique du prêt.
Un prêt à 110 % couvre l’intégralité du prix d’achat du bien (100 %) ainsi que les frais de notaire et de garantie (10 %).
Critères de faisabilité du financement à 110 %
Le prêt à 110 % englobe le prix d’acquisition et les frais annexes obligatoires. En 2026, cette modalité constitue une exception rare réservée aux dossiers les plus solides. Les établissements exigent des garanties spécifiques pour valider ce montage.
Votre solvabilité est passée au crible via votre capacité d’épargne résiduelle. La banque impose un saut de charge quasi nul pour limiter les risques. La qualité intrinsèque du bien immobilier influence directement la décision finale du prêteur.
La sélectivité bancaire atteint des sommets pour ces financements intégraux. Les banques contingentent strictement ces dossiers afin de prévenir tout risque de défaut de paiement futur.
Profils prioritaires : jeunes actifs et professions libérales
Les jeunes diplômés bénéficiant d’un fort potentiel d’évolution salariale captent l’attention des banques. Leur trajectoire de carrière ascendante sécurise les engagements financiers sur le long terme. C’est un levier de négociation décisif pour vous.
Les professions libérales profitent également d’une image de stabilité financière pérenne. La régularité de vos revenus compense l’absence de capital initial lors de la souscription. L’établissement mise alors sur une relation commerciale durable.
Voici les segments de clientèle privilégiés par les services de risques :
- Jeunes cadres en CDI
- Fonctionnaires
- Professions médicales
- Ingénieurs en début de carrière
Évaluation de la solvabilité globale par les banques
L’analyse de votre santé financière repose sur des indicateurs précis. Les analystes examinent vos trois derniers relevés de compte avec rigueur. Aucun incident de paiement n’est toléré pour obtenir une validation.
La cohérence globale du projet immobilier conditionne l’accord. Le prix d’acquisition doit impérativement s’aligner sur les réalités du marché local. Une surévaluation entraîne systématiquement un rejet. L’emplacement demeure votre meilleur gage de sécurité financière.
La banque ne finance pas seulement un projet, elle parie sur votre comportement financier futur et votre rigueur de gestion.
Normes HCSF et taux d’endettement : les règles du jeu
Mais au-delà du profil, ce sont les chiffres stricts qui dictent la décision finale du comité de crédit.
Le respect du plafond de 35 % d’endettement et d’un reste à vivre suffisant conditionne l’accès au prêt. Les banques disposent d’une marge de flexibilité de 20 % pour les primo-accédants.
Impact du plafond des 35 % d’endettement
Le HCSF impose une limite de 35 % d’endettement. Cette règle inclut capital et intérêts. Elle est devenue quasiment infranchissable pour tous.
L’assurance emprunteur est intégrée dans ce calcul. Son coût réduit le montant finançable sans apport. Chaque euro compte dans ce calcul serré.
Dépasser ce seuil bloque systématiquement le dossier en agence.
Calcul du reste à vivre : le juge de paix
Le reste à vivre est la somme disponible après mensualité. C’est le critère majeur pour les banques. Il garantit votre niveau de vie.
Les barèmes varient selon la composition familiale. Un couple avec enfants nécessite un montant plus élevé. Le lieu de résidence influence aussi ce seuil.
| Composition du foyer | Reste à vivre (Province) | Reste à vivre (IDF) |
|---|---|---|
| Célibataire | 800€ | 1000€ |
| Couple sans enfant | 1200€ | 1500€ |
| Couple avec 1 enfant | 1500€ | 1800€ |
| Couple avec 2 enfants | 1800€ | 2100€ |
Quotas de dérogation pour les primo-accédants
Il existe une marge de flexibilité de 20 %. Les banques peuvent s’affranchir des règles HCSF. Les primo-accédants en sont les premiers bénéficiaires.
Présentez un dossier parfait pour solliciter cette enveloppe. L’absence d’apport doit être justifiée. Le courtier aide souvent à obtenir ce passe-droit spécifique.
Ces quotas sont limités par trimestre civil.
4 leviers financiers pour remplacer l’apport personnel
Pourtant, ne pas avoir d’économies sur son compte courant ne signifie pas l’absence totale de ressources mobilisables.
Le PTZ comme composante de l’apport
Le PTZ est assimilé à de l’apport par les banques. Cela réduit le risque perçu par le prêteur. C’est un levier majeur pour obtenir un crédit immobilier sans apport en 2026.
Le montant dépend du zonage et de la tension locale. Les revenus du foyer plafonnent l’accès à ce prêt gratuit. L’éligibilité varie selon la localisation du bien.
Le différé de remboursement est un atout précieux. Il baisse vos mensualités au début du crédit. Cette souplesse optimise votre capacité d’endettement immédiate.
Aides Action Logement et subventions locales
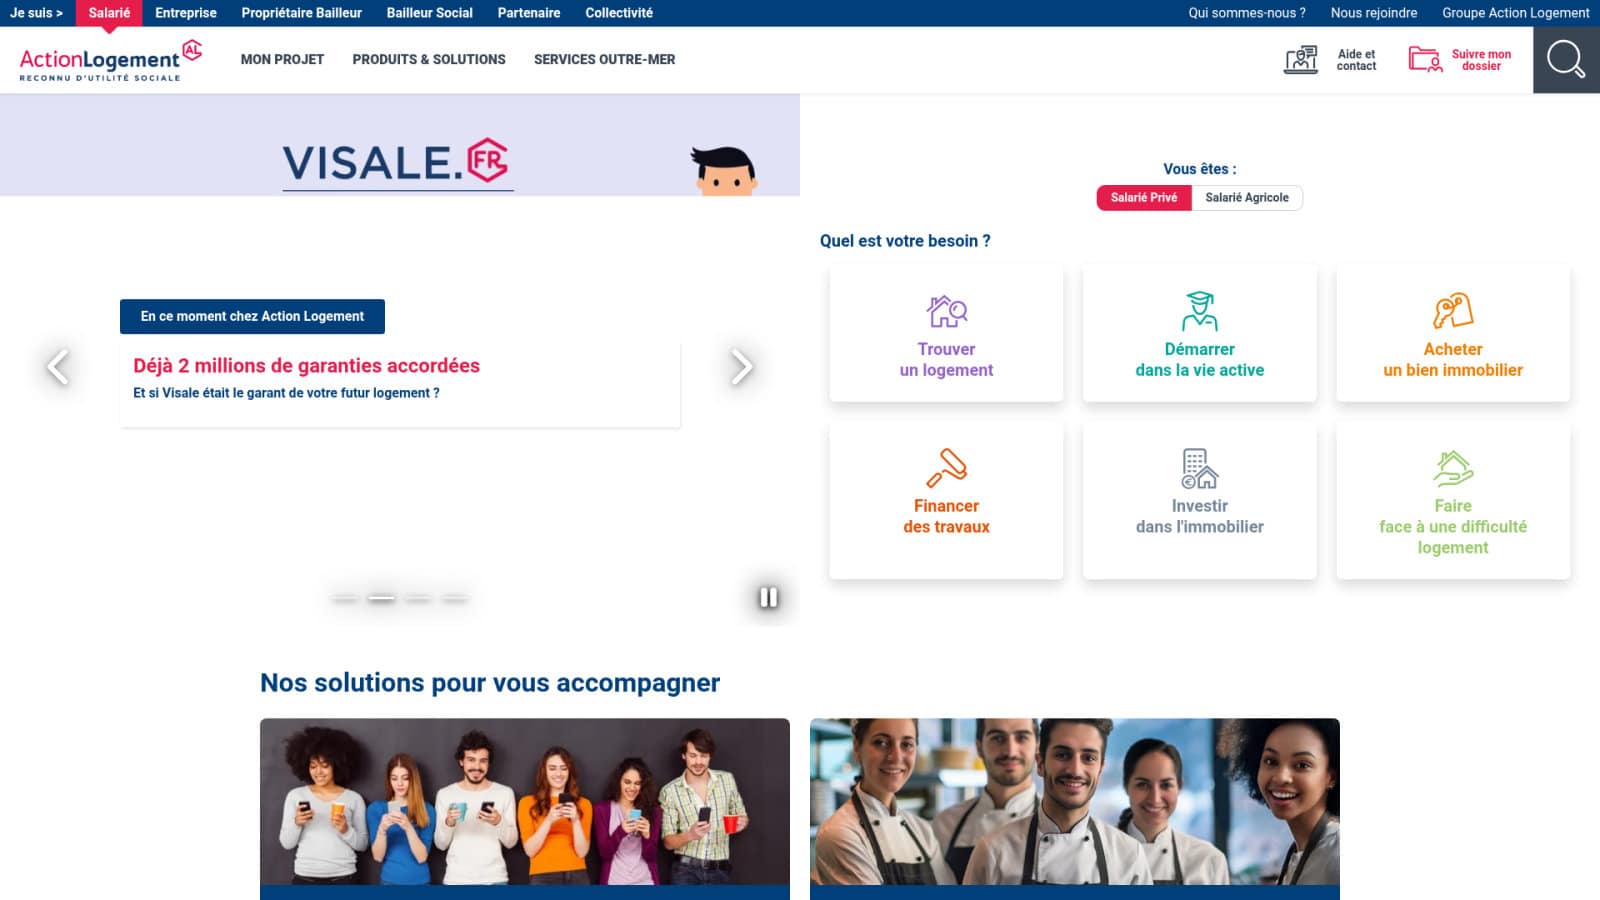
Le prêt Action Logement aide les salariés du privé. Son taux est très attractif face au marché. Il complète efficacement votre plan de financement principal.
Certaines mairies proposent des chèques premier logement pour encourager l’accession. Ces subventions locales s’additionnent pour constituer un apport personnel crédible aux yeux des banquiers.
- Prêt Action Logement
- Prêt Accession Sociale (PAS)
- Aides aux maires
- Prêts bonifiés des caisses de retraite
Mobilisation de l’épargne salariale
Le déblocage anticipé du PEE ou PER est possible. L’achat de la résidence principale est un motif légal. Ces fonds sont récupérables sans aucune pénalité fiscale.
Cette épargne invisible démontre votre rigueur financière. Elle prouve votre capacité à épargner régulièrement. La banque y voit un gage de sérieux indispensable.
Anticipez votre demande auprès de l’organisme gestionnaire. Le traitement administratif prend souvent plusieurs semaines. Prévoyez ce délai avant la signature du compromis.
Anticipez le déblocage de votre PEE/PER au moins 2 à 3 mois avant le compromis pour garantir la disponibilité des fonds chez le notaire.
Comment construire un dossier bancaire béton sans fonds propres ?
Alors, comment convaincre un banquier frileux quand vous arrivez les mains vides ou presque ? La stratégie repose sur une démonstration implacable de votre fiabilité financière actuelle.
Obtenir un prêt sans apport en 2026 exige une gestion bancaire parfaite, une stabilité professionnelle solide et l’usage de garanties alternatives pour rassurer les prêteurs.
Gestion des relevés et comportement financier
Adoptez six mois de gestion irréprochable. Aucun découvert ne doit apparaître sur vos comptes. Supprimez vos crédits renouvelables avant de lancer votre demande.
Montrez une épargne régulière, même modeste. Un virement automatique mensuel prouve votre discipline. C’est ce qu’on appelle la capacité de mise en réserve.
La régularité des flux sur vos comptes est plus rassurante pour un analyste qu’un gros solde ponctuel sans explication.
Stabilité professionnelle et garanties de revenus
Mettez en avant l’ancienneté dans votre entreprise. Un CDI hors période d’essai est le socle de base. Pour les indépendants, trois bilans positifs sont requis.
Abordez les garanties alternatives. Le nantissement d’une assurance-vie peut rassurer l’établissement. Une caution solidaire d’un proche est parfois une solution de secours.
Expliquez que la pérennité du secteur d’activité compte. Certains domaines sont jugés moins risqués par les banques.
Négociation des taux et de l’assurance emprunteur
Utilisez la délégation d’assurance pour économiser. Ne signez pas aveuglément le contrat de groupe de la banque. Cela réduit votre mensualité et donc votre endettement.
Faites jouer la concurrence via un courtier spécialisé. Il connaît les banques qui acceptent encore le 110 %. Son expertise optimise vos chances de succès.
Rappelez que le taux nominal n’est pas le seul levier. Regardez le coût global incluant tous les frais annexes.
Achat neuf ou ancien : quel choix pour limiter les frais ?
En fait, le choix du type de bien impacte directement le montant des frais que vous devrez financer sans apport.
Le neuf optimise l’emprunt total en 2026 grâce à des frais de notaire de 2-3 % et des exonérations fiscales temporaires.
Avantages fiscaux et frais de notaire réduits dans le neuf
Acheter dans le neuf réduit vos frais de notaire à 2 ou 3 %, contre 8 % dans l’ancien. Cette économie massive facilite l’obtention d’un financement intégral.
L’exonération de taxe foncière durant deux ans offre un gain de trésorerie immédiat. Votre budget mensuel s’en trouve allégé. C’est un atout majeur pour votre dossier.
- Frais de notaire 2-3%
- Normes RE2020
- Exonération taxe foncière
- Absence de travaux immédiats
Simulation pour un emprunt de 200 000 euros
Sur 25 ans, votre mensualité sera plus élevée sans apport. Le taux d’intérêt grimpe mécaniquement avec le risque bancaire. Anticipez ce surcoût financier.
La part des intérêts est prédominante au début du remboursement. L’assurance emprunteur pèse aussi lourdement sur vos charges. Simulez précisément le coût total engagé.
La rentabilité finale dépendra surtout de votre durée de détention réelle.
Prévenir les risques de surendettement
Surveillez votre charge de remboursement pour éviter tout blocage. Sans épargne, le moindre imprévu devient critique. Gardez une marge de manœuvre après l’achat.
Privilégiez la modularité des échéances pour ajuster vos mensualités en cas de coup dur. Cette sécurité contractuelle est indispensable sans apport personnel.
Constituez un fonds d’urgence prioritairement après votre installation définitive.
Financer votre acquisition à 110 % en 2026 exige une gestion bancaire irréprochable et l’optimisation des leviers comme le PTZ ou l’épargne salariale. Sollicitez dès maintenant un courtier pour structurer votre dossier et garantir votre reste à vivre. Transformez dès aujourd’hui votre profil en actif stratégique pour sécuriser votre futur patrimoine.
FAQ
Est-il envisageable d’obtenir un crédit immobilier sans apport en 2026 ?
Bien que les conditions d’octroi se soient durcies, obtenir un financement sans apport personnel demeure une réalité opérationnelle en 2026. Cette possibilité repose sur une évaluation globale de votre solvabilité, où l’absence de capital initial est compensée par d’autres indicateurs de solidité financière. Les établissements bancaires privilégient les dossiers affichant une stabilité professionnelle exemplaire et une gestion rigoureuse des comptes.
Pour maximiser vos chances, vous devez démontrer une capacité d’épargne régulière et un reste à vivre confortable. Le recours à un courtier spécialisé est fortement recommandé pour identifier les banques qui acceptent encore de financer les frais annexes, comme les frais de notaire, dans le cadre d’un prêt dit à 110 %.
Quels sont les critères de solvabilité prioritaires pour un prêt sans apport ?
La stabilité professionnelle constitue le socle de votre dossier. Un contrat en CDI ou un statut de fonctionnaire sont des atouts majeurs car ils garantissent la pérennité des revenus. Pour les travailleurs indépendants, la présentation de trois bilans positifs est généralement requise pour rassurer l’organisme prêteur sur la viabilité de votre activité à long terme.
Parallèlement, votre comportement bancaire est scruté avec une attention particulière. L’absence totale d’incidents de paiement ou de découverts sur les six derniers mois est impérative. La banque analyse également votre taux d’endettement, qui ne doit pas excéder les 35 % imposés par le HCSF, en incluant le coût de l’assurance emprunteur.
Comment le coût de l’assurance emprunteur influence-t-il votre capacité d’emprunt ?
L’assurance emprunteur est un élément structurant du calcul de votre endettement. Son coût est intégralement intégré dans le plafond des 35 % de revenus nets fixé par les autorités financières. Par conséquent, une prime d’assurance élevée réduit mécaniquement le montant du capital que vous pouvez emprunter sans apport personnel.
Pour optimiser votre dossier, il est stratégique d’utiliser la délégation d’assurance. En souscrivant un contrat individuel externe plutôt que le contrat de groupe de la banque, vous pouvez réduire vos mensualités. Ce gain de pouvoir d’achat permet soit d’augmenter l’enveloppe de financement, soit de respecter plus facilement les critères de conformité du HCSF.
Quels leviers financiers peuvent se substituer à une épargne personnelle ?
Plusieurs dispositifs permettent de constituer un apport « artificiel » aux yeux des banques. Le Prêt à Taux Zéro (PTZ) est un levier puissant, car il est souvent assimilé à des fonds propres par les analystes de crédit. De même, la mobilisation de votre épargne salariale via le déblocage anticipé du PEE ou du PER pour l’achat d’une résidence principale est une solution efficace.
Vous pouvez également solliciter des aides spécifiques comme le prêt Action Logement ou des subventions locales proposées par certaines municipalités. Ces ressources complémentaires viennent couvrir tout ou partie des frais de notaire et de garantie, limitant ainsi le risque perçu par l’établissement prêteur et facilitant l’approbation de votre financement intégral.
Pourquoi privilégier l’immobilier neuf pour un achat sans apport ?
L’acquisition dans le neuf présente un avantage financier déterminant : la réduction drastique des frais de notaire, qui s’élèvent à environ 2 ou 3 % contre 8 % dans l’ancien. Cette économie réduit significativement le montant global à financer et facilite l’acceptation d’un prêt sans apport. De plus, les normes énergétiques RE2020 garantissent des charges de fonctionnement réduites, optimisant votre reste à vivre.
Enfin, l’absence de travaux immédiats et les éventuelles exonérations de taxe foncière durant les premières années sécurisent votre budget mensuel. Ces facteurs rassurent les banques sur votre capacité à assumer les mensualités du crédit sur le long terme, même en l’absence d’une épargne de précaution initiale conséquente.