Le rendement d’un actif immobilier peut varier de plus de 20 % selon le mode d’exploitation retenu. Pour optimiser votre patrimoine, il est impératif de maîtriser les mécanismes fiscaux et contractuels qui distinguent chaque option.
Le choix d’un investissement locatif meublé vs nu détermine pourtant la viabilité de votre cash-flow à long terme. Nous analysons ici les leviers juridiques et les régimes d’imposition pour sécuriser votre stratégie de placement.
- Comparer les cadres juridiques de l’investissement locatif meublé vs nu
- Arbitrer entre fiscalité foncière et régime BIC
- 3 indicateurs pour évaluer la rentabilité et les risques
- Déterminer la stratégie selon le marché et le locataire
Comparer les cadres juridiques de l’investissement locatif meublé vs nu
La location nue impose un bail de 3 ans contre 1 an pour le meublé. Le préavis locataire tombe à 1 mois en meublé, facilitant la mobilité, tandis que la fiscalité BIC optimise le rendement via l’amortissement comptable.
Cette distinction fondamentale sur la mobilité des occupants oriente naturellement votre stratégie vers la gestion spécifique des baux et des délais de départ légaux.
Distinguer les durées contractuelles et les délais de préavis
Le bail nu engage les parties pour une durée minimale de trois ans. À l’inverse, le contrat meublé offre une souplesse supérieure avec une période initiale d’un an renouvelable.
Le préavis du locataire est réduit à un mois pour les logements équipés. Ce délai est nettement plus court que les trois mois requis en location nue classique.
La récupération du bien par le bailleur exige un formalisme rigoureux. Vous devez respecter un préavis de trois mois pour donner congé en fin de bail meublé.
La flexibilité du bail meublé attire les profils mobiles, mais elle impose une vigilance accrue sur la gestion des rotations locatives annuelles.
Recenser les équipements obligatoires selon le décret en vigueur
Le décret de 2015 liste précisément les onze éléments de mobilier indispensables. Cette dotation minimale permet au locataire de dormir, manger et vivre convenablement dès son entrée.
- Literie avec couette ou couverture
- Volets ou rideaux dans les chambres
- Plaques de cuisson
- Four ou micro-ondes
- Réfrigérateur et congélateur (ou compartiment à -6°C)
- Vaisselle et ustensiles de cuisine
- Table et sièges
- Étagères de rangement
- Luminaires
- Matériel d’entretien ménager
L’inventaire contradictoire annexé au bail s’avère primordial. Ce document sécurise le bailleur contre les dégradations éventuelles constatées lors de la restitution des clés.
Tout manquement expose à des sanctions juridiques lourdes. Une requalification en location nue annule immédiatement les avantages fiscaux spécifiques du LMNP.
Intégrer les contraintes de performance énergétique (DPE) de 2026
L’interdiction de louer les passoires thermiques impacte directement la valeur vénale. Les biens classés G subissent une décote importante sur le marché immobilier actuel.
Il est impératif d’évaluer les coûts de rénovation thermique. Anticiper ces travaux permet de maîtriser les dépenses de rénovation et de maintenir la mise en location.
Le gel des loyers pour les classes F et G pénalise votre trésorerie. Cette mesure réglementaire réduit mécaniquement la rentabilité nette de votre investissement locatif.
Arbitrer entre fiscalité foncière et régime BIC
Au-delà des règles juridiques, c’est souvent le traitement fiscal qui fait pencher la balance entre le foncier et les bénéfices industriels et commerciaux.
Optimiser le choix entre régime micro et régime réel
La location nue impose un abattement de 30% en micro-foncier contre 50% en micro-BIC. Le meublé offre donc un avantage fiscal structurel immédiat.
Le passage au réel devient impératif si vos charges excèdent ces seuils. optimiser son calcul de rendement impose alors d’intégrer vos intérêts et travaux.
Un expert-comptable sécurise vos déclarations. La technicité de la liasse LMNP exige une précision rigoureuse pour écarter tout risque de redressement.
Exploiter le mécanisme de l’amortissement comptable en LMNP
L’amortissement permet de déduire la dépréciation linéaire du bâti et du mobilier. Ce levier comptable est le pilier de l’optimisation en meublé.
Ce mécanisme réduit drastiquement votre base imposable. Vous pouvez ainsi atteindre un résultat fiscal proche de zéro euro très régulièrement.
Attention, cet amortissement possède des limites. Il ne peut jamais générer de déficit foncier reportable sur votre revenu global annuel.
Anticiper l’impact de la revente sur la plus-value immobilière
Le LMNP profite du régime des plus-values des particuliers sans réintégration des amortissements. C’est un avantage fiscal majeur lors de la cession.
Le loueur non professionnel utilise le régime des particuliers. Les amortissements déduits ne sont pas réintégrés. L’imposition diminue selon la durée de détention.
Le statut non professionnel évite la taxation lourde des sociétés. Vous optimisez ainsi la rentabilité finale de votre investissement immobilier.
Les abattements pour durée de détention réduisent l’assiette taxable. Ces réductions s’appliquent sur l’impôt et les prélèvements sociaux après quelques années.
3 indicateurs pour évaluer la rentabilité et les risques
Une fiscalité optimisée ne suffit pas si les indicateurs de performance opérationnelle et les risques de gestion sont négligés par l’investisseur.
Calculer le rendement net-net par une simulation concrète
Intégrez la taxe foncière et les charges non récupérables. Ces frais amputent directement votre rentabilité brute initiale.
Soustrayez l’imposition réelle pour obtenir le net-net. C’est le seul chiffre qui compte réellement pour votre cash-flow.
Comparez le résultat final entre nu et meublé. Un loyer plus élevé en meublé compense souvent les frais.
| Indicateur | Location Nue | Location Meublée | Verdict |
|---|---|---|---|
| Loyer moyen | Standard | Élevé (+20%) | Meublé |
| Fiscalité (IR) | Foncier | LMNP | Meublé |
| Rotation | Faible | Élevée | Nu |
| Rendement | Faible | Élevé | Meublé |
Maîtriser la rotation des locataires et l’usure du mobilier
Quantifiez le coût de la vacance locative. En meublé, les baux courts multiplient les périodes sans loyer perçu.
Prévoyez un budget de renouvellement des équipements. Le mobilier s’use vite et nécessite un remplacement régulier.
Évaluez le temps de gestion administrative. Les états des lieux fréquents imposent de déléguer la gestion locative.
Couvrir les risques d’impayés et les charges de copropriété
Sélectionnez une garantie loyers impayés (GLI) adaptée. Vérifiez les exclusions pour les étudiants ou CDD. C’est votre sécurité financière.
Vérifiez la conformité de l’assurance PNO. Elle est obligatoire même si le locataire possède sa propre assurance.
Anticipez les appels de fonds pour travaux. La copropriété peut voter des rénovations impactant votre budget. Appliquez ces conseils pour réduire les charges de copropriété.
Déterminer la stratégie selon le marché et le locataire
Le choix final ne dépend pas uniquement des chiffres, mais de la réalité du marché local et du profil des occupants visés.
Adapter le type de bail à la zone géographique ciblée
Privilégiez le meublé dans les centres-villes étudiants. La demande y est constante pour des logements fonctionnels. Ces actifs maximisent votre rendement immédiat.
Analysez la demande pour la location nue en périphérie. Les familles recherchent la stabilité des baux longs. Elles préfèrent installer leurs propres meubles.
Vérifiez les contraintes d’encadrement des loyers. En zone tendue, les plafonds limitent l’intérêt du meublé. L’arbitrage devient alors purement fiscal.
Investir dans une zone tendue sans maîtriser l’encadrement des loyers peut transformer un projet rentable en gouffre financier.
Piloter la transition juridique du logement nu vers le meublé
Respectez le formalisme de fin de bail nu. Vous ne pouvez pas forcer un locataire en place. Attendez le départ naturel pour transformer l’usage.
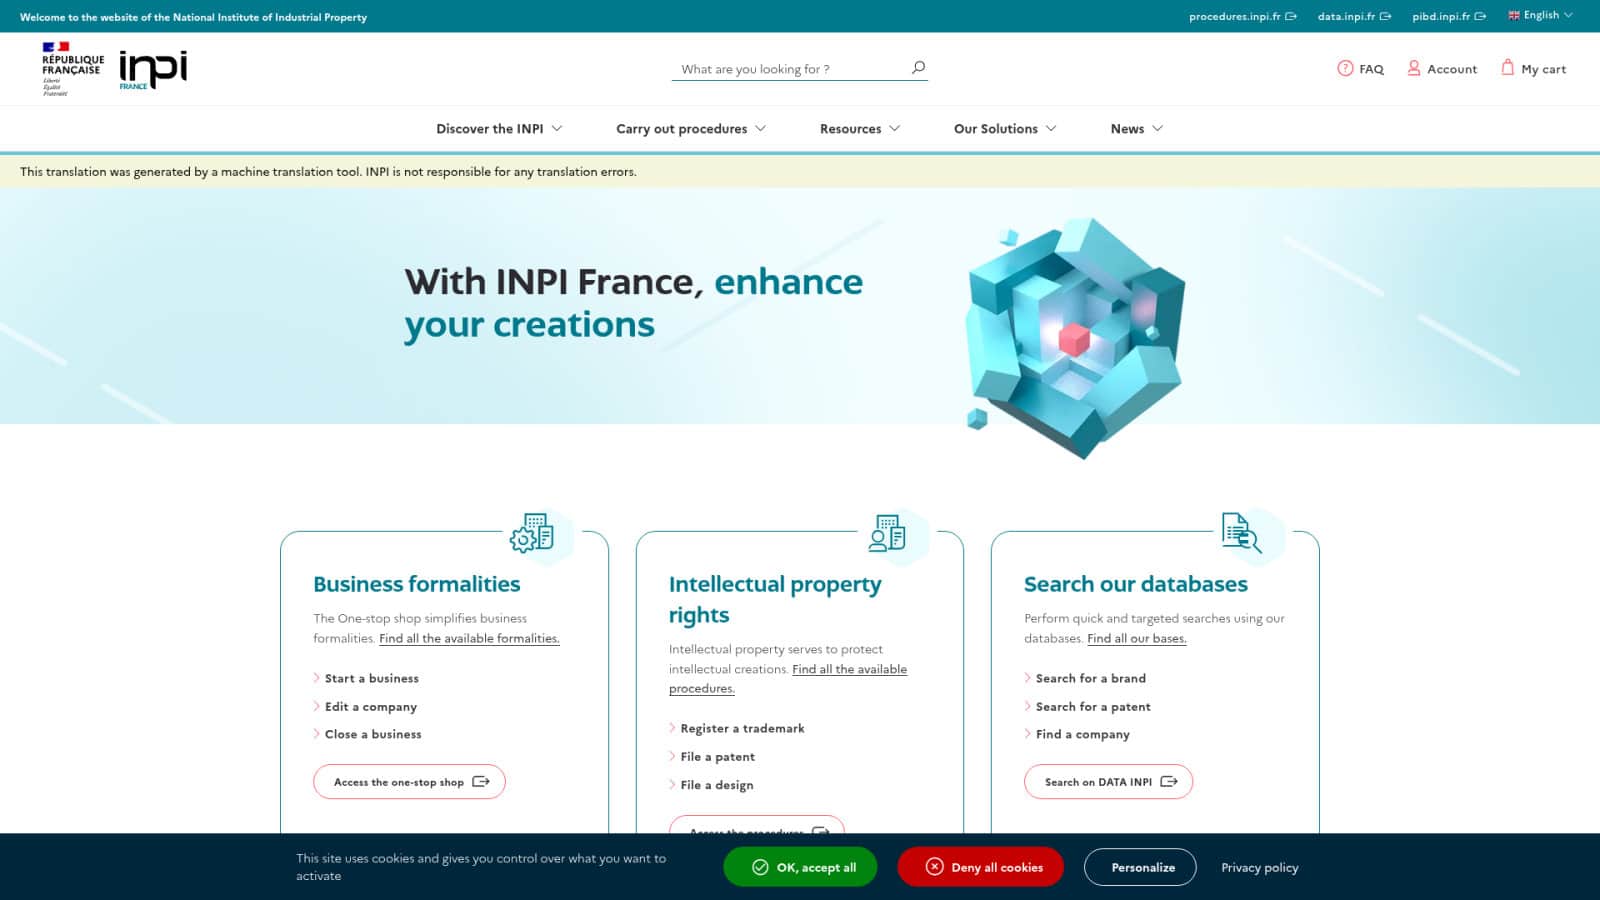
Déclarez l’activité via le guichet unique de l’INPI. Cette étape est obligatoire pour obtenir votre numéro SIRET. Elle officialise votre nouveau statut.
Informez l’administration fiscale du changement de catégorie. Vos revenus basculeront en bénéfices industriels et commerciaux. Utilisez des outils technologiques pour bailleurs pour votre suivi.
- Attendre la fin du bail nu.
- Équiper le logement (mobilier obligatoire).
- S’immatriculer sur l’INPI (SIRET).
- Déclarer le régime BIC.
Arbitrer entre investissement locatif meublé vs nu exige de concilier rentabilité immédiate et stabilité contractuelle. En optimisant votre fiscalité LMNP et en anticipant les normes énergétiques de 2026, vous sécurisez la pérennité de votre patrimoine. Agissez dès maintenant pour transformer vos actifs en leviers de performance durable.
FAQ
Quelle est la différence de durée entre un bail de location meublée et un bail nu ?
La distinction contractuelle est majeure : le bail pour un logement nu est conclu pour une durée minimale de trois ans (six ans pour une personne morale), offrant une stabilité accrue au bailleur. À l’inverse, la location meublée propose une flexibilité supérieure avec un contrat d’un an renouvelable, pouvant être réduit à neuf mois pour les étudiants.
En matière de résiliation, le locataire en meublé bénéficie d’un préavis réduit à un mois, contre trois mois en location nue. Pour le propriétaire, le congé doit être signifié six mois avant l’échéance en nu, contre trois mois en meublé, et doit impérativement être justifié par la vente, la reprise pour habitation ou un motif légitime et sérieux.
Quels sont les équipements mobiliers obligatoires pour louer en meublé ?
Pour être qualifié de meublé au sens du décret de 2015, le logement doit comporter au minimum onze éléments indispensables. Cette liste inclut une literie complète avec couette, des dispositifs d’occultation dans les chambres, des plaques de cuisson, un four (ou micro-ondes), un réfrigérateur avec compartiment congélation, ainsi que la vaisselle et les ustensiles de cuisine nécessaires.
Vous devez également fournir une table, des sièges, des étagères de rangement, des luminaires et du matériel d’entretien ménager adapté. L’absence d’un seul de ces éléments expose le bailleur à un risque de requalification juridique en location nue, entraînant la perte immédiate des avantages fiscaux liés au statut LMNP.
Quel sera l’impact du Diagnostic de Performance Énergétique (DPE) en 2026 ?
Dès 2026, le DPE s’impose comme un levier critique de conformité. Une évolution technique majeure modifiera le coefficient de conversion électrique de 2,3 à 1,9, permettant potentiellement à 850 000 logements de sortir des classes F ou G. Toutefois, la vigilance reste de mise car les passoires thermiques classées G sont déjà interdites à la location, suivies par les classes F en 2028.
Le non-respect des seuils de décence énergétique expose les propriétaires à des sanctions financières allant jusqu’à 3 000 euros et à des recours locatifs pour indécence. Il est impératif d’anticiper les travaux de rénovation thermique pour éviter le gel des loyers et maintenir la valeur vénale de votre actif immobilier.
Comment choisir entre le régime fiscal micro-BIC et le régime réel en meublé ?
Le choix dépend de votre volume de charges. Le régime micro-BIC offre un abattement forfaitaire de 50 % sur les recettes, contre 30 % pour le micro-foncier en location nue. Ce régime est avantageux si vos charges réelles sont inférieures à cette quote-part. Cependant, le régime réel devient impératif dès lors que vos dépenses et amortissements dépassent l’abattement forfaitaire.
Le régime réel permet d’intégrer l’amortissement comptable du bien et du mobilier, réduisant souvent la base imposable à zéro euro. Compte tenu de la complexité de la liasse fiscale LMNP, le recours à un expert-comptable est vivement recommandé pour sécuriser vos déclarations et optimiser votre rendement net-net.
Quels sont les avantages fiscaux du statut LMNP par rapport à la location nue ?
L’avantage principal réside dans la catégorie d’imposition : les revenus du meublé sont des Bénéfices Industriels et Commerciaux (BIC), tandis que le nu relève des revenus fonciers. Le mécanisme de l’amortissement linéaire permet de déprécier la structure et les équipements, créant une charge fictive qui vient gommer vos bénéfices imposables sans impacter votre trésorerie.
À la revente, le statut de Loueur en Meublé Non Professionnel (LMNP) permet de bénéficier du régime des plus-values des particuliers. Contrairement au régime professionnel, les amortissements pratiqués ne sont pas réintégrés dans le calcul de la plus-value, constituant ainsi un avantage fiscal majeur pour l’investisseur sur le long terme.