Le taux moyen des crédits immobiliers s’établit à 3,29 % à la mi-juillet 2026, marquant une remontée progressive amorcée après une phase de stabilité printanière. Ce renforcement de l’incertitude économique, accentué par les tensions au Moyen-Orient et la volatilité de l’OAT 10 ans, contraint désormais les établissements bancaires à durcir leurs politiques tarifaires pour préserver leurs marges. Face à ce retournement de conjoncture, vous risquez de voir votre capacité d’emprunt se réduire avant même d’avoir finalisé votre projet.
Nous analysons les dynamiques du taux crédit immobilier 2026 et les leviers stratégiques pour sécuriser votre financement dans ce contexte de sélectivité accrue. On décortique ensemble les prévisions et les solutions pour optimiser votre dossier.
- Panorama actuel des taux de crédit immobilier en 2026
- Pourquoi la BCE et l’OAT 10 ans dictent vos mensualités
- Quel impact le taux d’usure a-t-il sur votre financement ?
- 3 méthodes pour renforcer votre dossier de financement
- Anticiper les tendances du marché pour l’horizon 2027
Panorama actuel des taux de crédit immobilier en 2026
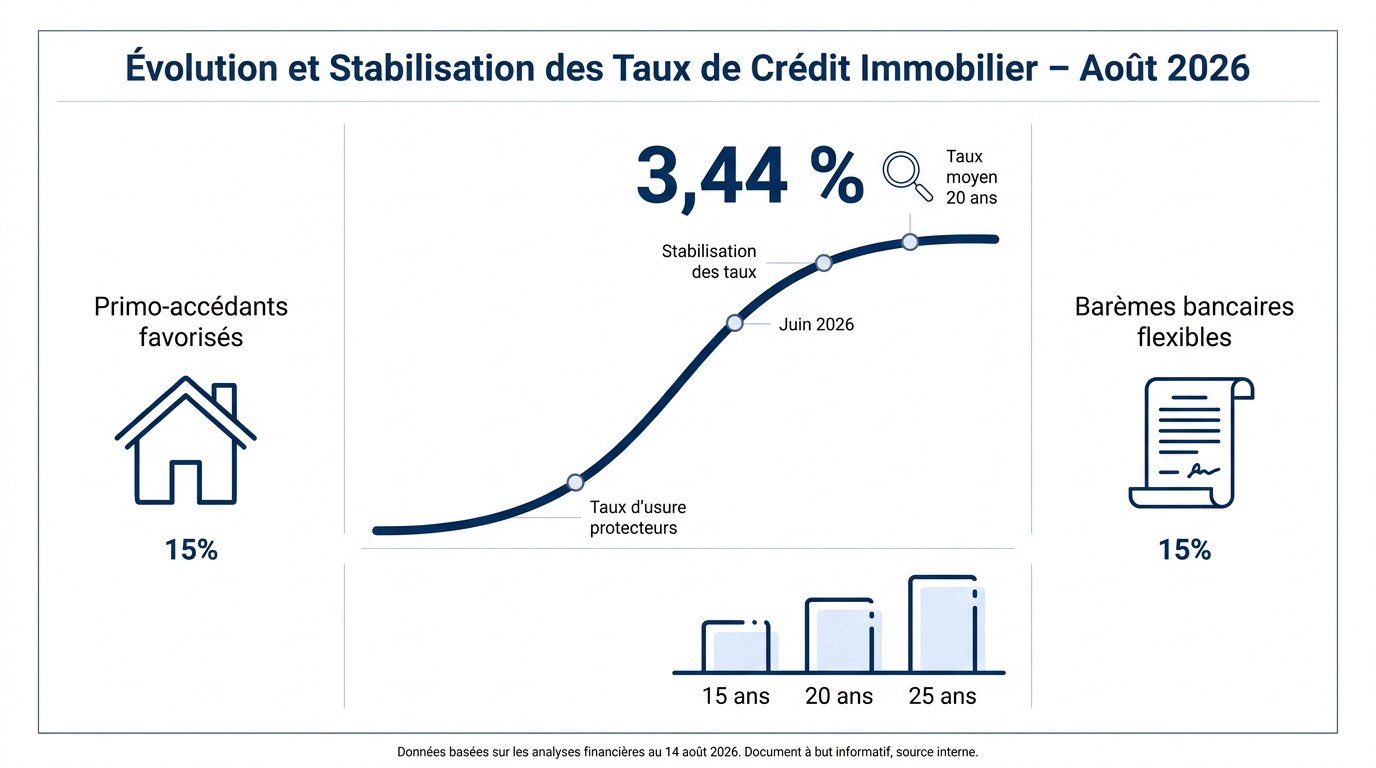
En août 2026, les taux immobiliers se stabilisent autour de 3,44 % sur 20 ans et 3,85 % sur 25 ans. Cette accalmie, couplée à des taux d’usure protecteurs, favorise les primo-accédants via des barèmes bancaires plus flexibles.
Cette stagnation relative marque une pause bienvenue après les turbulences monétaires des mois précédents. Pour anticiper vos mensualités, il convient d’analyser l’Évolution des taux de crédit immobilier en 2026 selon la maturité de votre emprunt.
Baromètres moyens sur 15, 20 et 25 ans
Le marché immobilier de 2026 affiche une stabilisation technique des conditions de financement. Au premier trimestre, les durées courtes entre 10 et 20 ans ont bénéficié de barèmes particulièrement stables. Cette configuration permet une visibilité accrue pour vos projets.
En août 2026, les barèmes moyens consolidés par l’Observatoire Crédit Logement confirment cette tendance. Vous pouvez consulter les seuils légaux fixés par la Banque de France. Ces chiffres servent de référence pour le secteur.
Le taux sur 25 ans demeure toutefois plus élevé qu’en janvier 2026. Pourtant, des opportunités existent pour Obtenir un crédit immobilier sans apport en 2026. Les banques ajustent leurs offres selon la durée totale engagée.
| Durée | Marché moyen | Excellent dossier |
|---|---|---|
| 10 ans | 2,85 % | 2,45 % |
| 15 ans | 3,10 % | 2,70 % |
| 20 ans | 3,35 % | 2,95 % |
| 25 ans | 3,55 % | 3,15 % |
Analyse des écarts entre taux affichés et taux signés
Une distinction nette sépare les taux vitrine des taux réellement signés. Les affichages publics ne constituent souvent qu’un produit d’appel marketing. Votre réalité contractuelle dépendra uniquement de la solidité de votre profil.
Les établissements bancaires conservent des marges de négociation substantielles. Ils ajustent leurs conditions tarifaires en fonction de la rentabilité globale que vous représentez. Un client multi-équipé obtiendra systématiquement des conditions préférentielles.
La domiciliation de vos revenus reste le levier majeur de votre négociation commerciale. En acceptant de transférer vos flux financiers, vous gagnez un poids stratégique. Voici les points clés à surveiller :
- Écarts types constatés entre régions.
- Leviers de négociation principaux (épargne, assurances).
- Importance du contre-appel auprès de la concurrence.
Évolution des barèmes selon la qualité du dossier
La segmentation des profils emprunteurs s’est durcie en 2026. Un dossier qualifié d’excellent repose sur des revenus pérennes et une gestion bancaire irréprochable. Sans ces prérequis, l’accès aux taux planchers reste illusoire.
Les écarts se mesurent désormais en dizaines de points de base. Entre un profil standard et un profil premium, la différence de coût total du crédit s’avère massive. Votre épargne résiduelle devient alors un argument de poids.
L’apport personnel influence directement la tarification finale de votre prêt. En injectant des fonds propres conséquents, vous réduisez mécaniquement l’exposition au risque de la banque. Cela déclenche des décotes immédiates sur le taux nominal.
En 2026, un apport supérieur à 20 % permet de réduire le taux nominal de 15 à 25 points de base selon les établissements.
Pourquoi la BCE et l’OAT 10 ans dictent vos mensualités
Après avoir observé les chiffres bruts, il est essentiel de comprendre les mécanismes financiers qui font bouger ces lignes, notamment les décisions de Francfort.
Répercussions des décisions de la BCE sur le crédit
En juin 2026, la Banque Centrale Européenne a relevé son taux de refinancement de 25 points de base. Ce mouvement impacte directement le coût auquel vos banques se procurent les liquidités nécessaires. En fait, cette décision marque une rupture nette avec la stabilité observée en début d’année.
Le marché anticipe désormais de futures hausses pour contenir une inflation persistante en zone euro, mesurée à 3,2 % en mai. Les autorités monétaires durcissent le ton pour stabiliser les prix. Cette vigilance accrue pèse inévitablement sur les perspectives de financement des ménages français jusqu’en 2027.
Pour vous, emprunteur final, cela signifie une pression immédiate sur le coût du crédit. Les taux directeurs de la BCE servent de socle aux conditions commerciales que vous négociez en agence. Bref, la fin de l’argent gratuit est une réalité comptable actée.
- Taux de refinancement BCE : Hausse de 25 bps (juin 2026)
- OAT 10 ans : 3,70 % (juillet 2026)
- Taux moyen projeté : 3,55 % (fin 2026)
Corrélation entre l’OAT 10 ans et les taux bancaires
L’OAT 10 ans représente le taux d’emprunt de l’État français sur les marchés financiers. Cet indicateur constitue la base technique de calcul utilisée par les banques pour fixer leurs taux fixes. C’est le thermomètre réel de votre futur crédit.
En juillet, la tension sur l’OAT a atteint 3,70 %, forçant les établissements à réviser leurs barèmes à la hausse. Cette volatilité oblige les banques à protéger leurs marges opérationnelles. Elles ne peuvent plus absorber l’augmentation du coût de la dette souveraine sans ajuster leurs tarifs.
Il existe toutefois un délai de répercussion temporelle entre la hausse de l’OAT et celle des crédits. Les banques ajustent généralement leurs grilles sous quelques semaines. Pourtant, l’Évolution des taux de crédit immobilier en 2026 montre que cette inertie tend à se réduire face à l’instabilité.
Effets de l’incertitude économique liée au Moyen-Orient
Les tensions géopolitiques au Moyen-Orient provoquent un réflexe de prudence immédiat sur les marchés mondiaux. Cette situation alimente une volatilité qui renchérit le coût du risque pour tous les acteurs financiers. L’incertitude devient le premier ennemi de votre dossier de prêt.
Les banques privilégient désormais le renforcement de leurs fonds propres pour faire face à d’éventuels chocs externes. La gestion du risque prime sur la conquête commerciale agressive. Cela se traduit par une augmentation mécanique des taux pour compenser l’aléa économique global.
Vos banques deviennent donc beaucoup plus sélectives en cette période de crise larvée. Les critères d’octroi se durcissent, exigeant des apports personnels plus conséquents. En somme, la qualité de votre profil est votre seule véritable monnaie d’échange aujourd’hui.
Quel impact le taux d’usure a-t-il sur votre financement ?
Au-delà des marchés financiers, une barrière réglementaire stricte vient souvent bloquer les projets : le fameux taux d’usure.
Mécanisme de blocage induit par le taux d’usure
Le taux d’usure représente le plafond légal impératif que les établissements bancaires ne peuvent outrepasser. Ce seuil définit le Taux Annuel Effectif Global maximal autorisé pour protéger les emprunteurs contre des conditions abusives.
Ce phénomène survient lorsque les taux du marché augmentent plus rapidement que la mise à jour du plafond légal. Ce décalage temporel provoque des rejets automatiques de dossiers pourtant solvables.
Le calcul trimestriel actuel génère une inertie dangereuse en période de forte inflation. Pour consulter les données actualisées, référez-vous aux taux d’usure officiels 2026.
Influence des politiques commerciales de rentrée
La période estivale marque traditionnellement une pause dans les offensives bancaires. Les décotes préférentielles de printemps disparaissent, laissant place à une tarification plus rigide durant les mois de juillet et août.
Dès septembre, les banques ajustent leurs barèmes pour atteindre leurs objectifs annuels de production. Ce durcissement répond à une volonté de renforcer les fonds propres face à l’incertitude économique persistante.
Vous devez donc anticiper ces fluctuations pour optimiser votre coût de financement global. Identifiez la meilleure saison pour vendre ou acheter son bien afin de maximiser votre levier financier.
Rôle des aides publiques dans le calcul de solvabilité
L’intégration de prêts aidés, comme le PTZ, demeure un levier stratégique majeur. Ces dispositifs permettent de réduire mécaniquement le coût moyen pondéré de votre opération de financement globale.
Un prêt à taux zéro améliore directement votre reste à vivre mensuel. Ce gain de solvabilité permet souvent de valider un dossier qui frôlerait autrement le seuil critique de l’endettement maximal.
Il est possible de cumuler plusieurs avantages selon votre profil d’investissement. Consultez les détails sur la Loi Pinel 2026 et fiscalité pour affiner votre montage financier.
3 méthodes pour renforcer votre dossier de financement
Face à ces contraintes techniques, il existe des leviers concrets pour rendre votre profil irrésistible aux yeux des banquiers.
Maîtrise de l’apport personnel et de l’endettement
En 2026, l’apport personnel minimum exigé se stabilise à 10 % du prix d’achat. Ce capital doit impérativement couvrir les frais de notaire et de garantie. Un apport supérieur renforce votre crédibilité.
Le calcul du reste à vivre supplante désormais le simple taux d’endettement de 35 %. Les banques vérifient votre capacité réelle à assumer vos dépenses quotidiennes. Elles exigent environ 800 euros pour une personne seule.
Maintenez une capacité d’épargne régulière sur vos comptes. Les banques apprécient que vous conserviez une réserve de sécurité après l’opération.
Soignez l’historique de vos trois derniers relevés bancaires. Évitez tout découvert ou dépense superflue avant votre demande. Une gestion saine démontre votre rigueur financière.
Différences de traitement entre primo-accédants et TNS
Les jeunes acheteurs bénéficient souvent d’une souplesse accrue malgré un apport parfois limité. Les établissements bancaires parient sur votre potentiel d’évolution de revenus. La stabilité de votre contrat de travail reste toutefois le socle de l’accord.
Pour les travailleurs indépendants (TNS), la rigueur est de mise. Vous devez impérativement présenter vos trois derniers bilans comptables complets. La régularité de vos bénéfices sur cette période constitue votre principale garantie de solvabilité.
Le cas de l’investissement locatif répond à des critères spécifiques de rendement. Pour optimiser ce projet, vous pouvez consulter nos conseils pour réussir son investissement locatif. La banque analysera alors principalement la rentabilité de l’actif.
Avantages du courtage pour la négociation des conditions
L’expert courtier dispose d’une vision globale du marché bancaire national. Il peut solliciter des agences situées hors de votre zone géographique habituelle. Cette mise en concurrence élargie maximise vos chances d’acceptation.
Un seul dossier déposé permet de solliciter dix banques simultanément. Vous gagnez un temps précieux tout en évitant des rendez-vous multiples. Le courtier centralise les échanges et accélère le traitement administratif de votre demande.
L’objectif final reste la réduction du coût total de votre crédit immobilier. En agissant sur l’assurance et les frais de dossier, l’expert affine votre plan de financement global.
Passer par un courtier permet souvent d’économiser jusqu’à 0,30 % sur le taux nominal grâce aux accords de volume.
Anticiper les tendances du marché pour l’horizon 2027
Pour conclure ce tour d’horizon, projetons-nous vers l’avenir afin de déterminer si la patience est réellement une vertu en immobilier.
Scénarios prospectifs pour la fin 2026 et début 2027
Le taux moyen devrait se stabiliser autour de 3,55 % fin 2026. Cette hausse modérée s’explique par la stratégie prudente des banques. Les établissements privilégient désormais la solidité de leurs fonds propres.
L’année 2027 s’annonce moins morose. Une baisse est envisageable si l’inflation revient sous les 2 %. La BCE pourrait alors assouplir sa politique monétaire pour soutenir la croissance économique européenne.
Des opportunités d’achat émergeront avec cette stabilisation. Découvrez dès maintenant où investir en 2026 pour anticiper la reprise.
Stratégies de rachat de crédit en marché fluctuant
La rentabilité d’un rachat exige une rigueur mathématique. Vous devez viser un écart de 100 points de base entre vos deux contrats. C’est le seuil minimal pour absorber les frais.
Le timing reste le facteur déterminant de votre succès. Attendez une baisse durable avant de négocier les frais de dossier. La précipitation réduit souvent à néant les bénéfices de l’opération.
Le calcul du coût global doit intégrer chaque variable. Voici une simulation théorique pour évaluer l’intérêt d’une renégociation immédiate face à l’évolution des taux de crédit immobilier en 2026.
| Critère | Rachat de prêt | Conservation du prêt |
|---|---|---|
| Taux nominal | 3,25 % | 4,25 % |
| Coût de l’assurance | 0,25 % | 0,40 % |
| Frais de garantie | 1 500 € | 0 € |
| Économie totale | 18 500 € | 0 € |
Poids de l’assurance emprunteur sur le coût global
L’assurance pèse lourdement sur votre TAEG final. Elle peut représenter jusqu’à 30 % du coût total du crédit. Ne négligez jamais ce poste lors de votre simulation financière.
Vous pouvez réduire ces frais grâce à la loi Lemoine. La délégation d’assurance permet de mettre les assureurs en concurrence. Cette démarche est souvent plus rentable qu’une baisse de taux.
Comparez systématiquement les tarifs pour optimiser votre rentabilité. Consultez le prix d’une assurance loyer impayé pour sécuriser vos investissements locatifs.
En 2026, la remontée des taux vers 3,55 % et le durcissement de la production marquent un tournant structurel. Pour sécuriser votre financement, optimisez votre apport et sollicitez un courtier afin de contrer la pression de l’OAT 10 ans. Agissez dès maintenant pour figer vos conditions avant la stabilisation prévue en 2027. Votre expertise dossier est la clé d’un patrimoine pérenne.
FAQ
Quelle trajectoire les taux de crédit immobilier devraient-ils suivre d’ici la fin de l’année 2026 ?
Les projections actuelles indiquent une remontée progressive des barèmes. Après une phase de stabilité relative au premier trimestre 2026, le taux moyen devrait atteindre 3,55 % d’ici la fin de l’année, contre 3,16 % fin 2025. Cette dynamique haussière s’explique par le renforcement des incertitudes géopolitiques et la volonté des établissements bancaires de consolider leurs fonds propres face aux risques de marché.
Toutefois, cette progression reste modérée et ne devrait pas engendrer de blocage systémique de la demande. La stratégie des banques, bien que plus prudente, s’ajuste en fonction des décisions de la BCE et de l’évolution de l’OAT 10 ans, qui oscille autour de 3,70 %. Une stabilisation pérenne des conditions d’emprunt est désormais anticipée pour l’horizon 2027.
Quels sont les taux moyens constatés en août 2026 selon la durée de l’emprunt ?
En août 2026, le marché affiche une stabilisation des taux moyens, bien que des disparités apparaissent selon la maturité du prêt. Pour une durée de 20 ans, le taux moyen s’établit à 3,35 %, tandis qu’il atteint 3,55 % sur 25 ans. Les dossiers les plus qualitatifs bénéficient toutefois de conditions préférentielles, avec des taux pouvant descendre à 2,95 % sur 20 ans et 3,15 % sur 25 ans.
Il est important de noter que ces chiffres correspondent aux taux nominaux hors assurance et frais de garantie. L’écart entre un profil standard et un excellent dossier peut atteindre 20 points de base, soulignant l’importance cruciale de la qualité de l’apport personnel et de la stabilité des revenus dans la négociation finale avec l’organisme prêteur.
Quel est l’impact du taux d’usure sur la validation des dossiers de prêt en 2026 ?
Le taux d’usure, plafond légal incluant le TAEG, continue de jouer son rôle de bouclier pour les consommateurs. Au 1er juillet 2026, ce seuil est fixé à 5,29 % pour les prêts de 20 ans et plus. Bien que l’effet « ciseau » soit moins marqué qu’auparavant, ce plafond impose une rigueur absolue dans le calcul du coût global du crédit, intégrant les frais de dossier et l’assurance emprunteur.
Grâce aux ajustements des taux directeurs de la BCE effectués précédemment, l’usure n’est plus un obstacle majeur au financement pour la majorité des profils. Cependant, la vigilance reste de mise lors des périodes de remontée des barèmes bancaires, car le TAEG ne doit en aucun cas excéder ce seuil réglementaire sous peine de rejet immédiat du dossier par l’établissement de crédit.
Comment se profilent les perspectives du marché immobilier pour l’année 2027 ?
Les prévisions pour 2027 se révèlent moins moroses, avec une reprise progressive de la situation macroéconomique attendue. Le scénario le plus probable table sur une stabilisation des taux autour de 3 % à 3,5 % sur 20 ans. Cette accalmie dépendra directement de la capacité de la BCE à maintenir l’inflation autour de son objectif de 2 % et de la détente des taux obligataires français.
Une baisse modérée des barèmes pourrait même être envisagée si la concurrence bancaire s’intensifie pour capter de nouveaux flux de clientèle. Pour les emprunteurs, cette perspective de stabilisation offre une meilleure visibilité, permettant d’envisager des stratégies de rachat de crédit ou de nouvelles acquisitions dans un environnement financier plus serein et prévisible.