L’essentiel à retenir : la viabilité d’un investissement repose sur le cash-flow net-net, intégrant fiscalité et charges réelles. Pour sécuriser votre rentabilité, vous devez provisionner 5 à 8 % de vacance locative et 1 % du prix du bien pour les travaux. L’arbitrage entre LMNP au réel et SCI à l’IS reste le levier majeur pour optimiser votre trésorerie disponible.
La capitalisation des SCPI a été multipliée par 4 entre 2010 et 2025, illustrant l’appétit croissant pour la pierre, mais un rendement brut élevé masque souvent une érosion silencieuse de votre capital. On finit souvent par confondre la rentabilité théorique affichée sur une annonce avec l’argent qui atterrit réellement sur votre compte bancaire.
Cet article vous guide pour calculer cash flow immobilier avec une précision chirurgicale afin de sécuriser votre stratégie d’investissement. Nous décortiquons ensemble les leviers fiscaux et les charges réelles pour transformer votre patrimoine en une véritable source de revenus disponibles.
Calculer le cash-flow immobilier : définition et fondamentaux
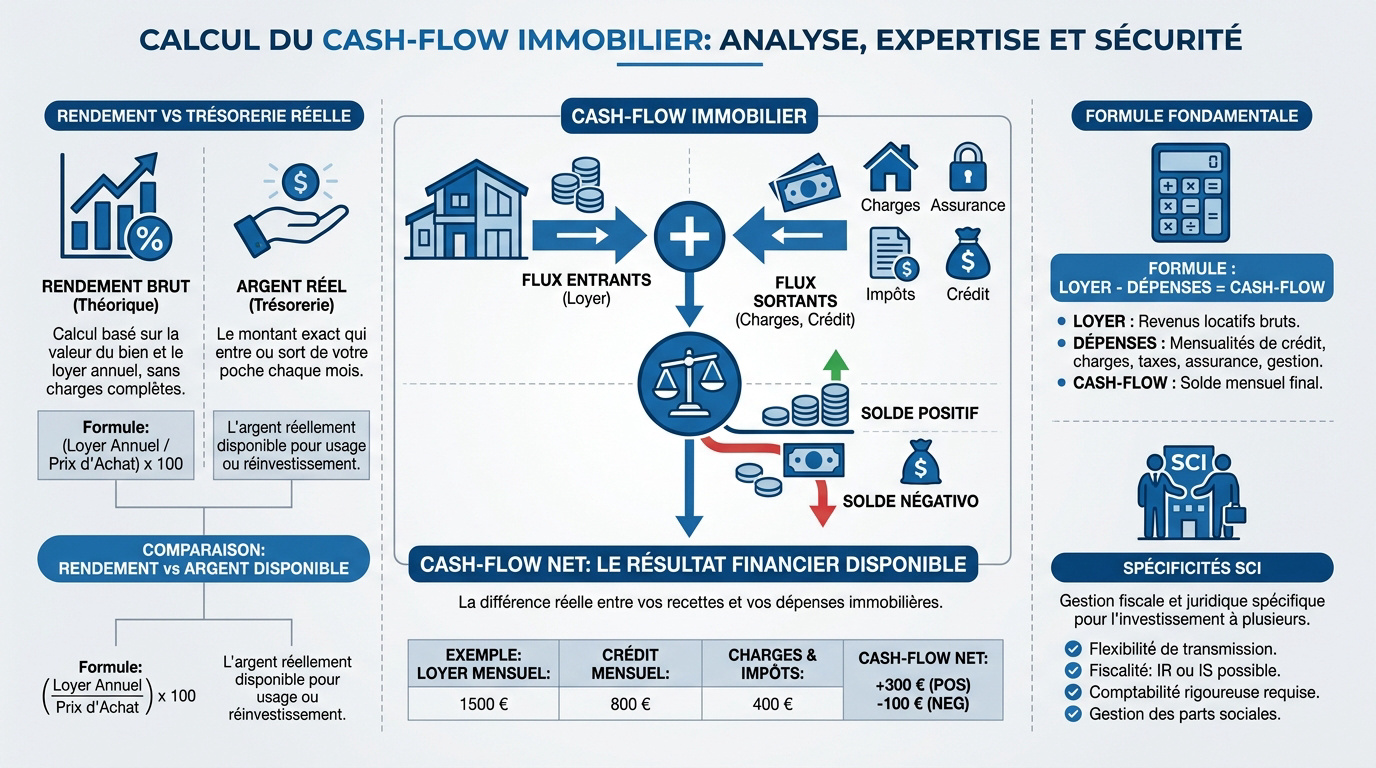
Le cash-flow immobilier désigne l’excédent de trésorerie net après déduction des mensualités de crédit, charges de copropriété, assurances et fiscalité. Un résultat positif valide la viabilité, tandis qu’un flux négatif impose un effort d’épargne mensuel.
Définition technique
Le cash-flow représente la différence entre les revenus encaissés et les dépenses payées sur une période donnée. Il indique votre revenu disponible réel après avoir couvert l’intégralité des coûts opérationnels.
La distinction entre un flux négatif et la rentabilité théorique est le premier pas pour sécuriser votre patrimoine sans sacrifier votre niveau de vie immédiat.
Distinguer le rendement locatif de la trésorerie réelle
Un rendement brut de 10 % peut masquer un déficit bancaire sévère. La rentabilité théorique ignore souvent le poids du crédit, ce qui constitue un piège classique pour les débutants.
Comparez toujours le flux effectif aux promesses des agents immobiliers. Les décaissements immédiats impactent directement votre quotidien. Sans cash-flow positif, votre capacité d’endettement s’effondre mécaniquement auprès des banques.
Appliquer la formule mathématique de base aux loyers
La formule est simple : loyers perçus moins mensualités et charges. Vous devez soustraire chaque euro sortant de votre poche. C’est le socle de tout investissement sain.
Listez les flux entrants et sortants avec une précision chirurgicale. N’omettez jamais les petites lignes comme l’assurance PNO. Un suivi rigoureux prévient les mauvaises surprises fiscales en fin d’exercice.
La SCI impose une comptabilité rigoureuse. L’argent social n’est pas le vôtre. Distinguez impérativement le cash-flow social du revenu personnel distribuable après impôts.
Les réserves servent à anticiper les travaux lourds. Le compte courant d’associé agit comme un tampon financier majeur. Bref, c’est un levier puissant pour piloter votre fiscalité.
Sachez que la SCI à l’IS modifie radicalement la perception du cash-flow net immédiat par rapport à une détention en nom propre.
Les 3 niveaux d’analyse pour une rentabilité maîtrisée
Après avoir posé les bases théoriques, il convient de segmenter votre analyse en trois étapes distinctes pour ne rien laisser au hasard.
Évaluer le cash-flow brut pour un premier tri
Le calcul brut sert de filtre lors des visites rapides. Il permet d’éliminer les projets trop gourmands en capital. C’est un indicateur de surface, souvent trop optimiste.
Ignorer les frais fixes est une erreur de débutant. Ce ratio ne tient pas compte de la réalité fiscale. Utilisez-le uniquement comme une première boussole grossière.
Le cash-flow brut n’est qu’un mirage si l’on oublie que l’État et la copropriété se servent toujours les premiers.
Intégrer les charges de copropriété et la taxe foncière
Les charges non récupérables pèsent lourd sur le rendement. La taxe foncière augmente chaque année dans la plupart des villes. Il faut chiffrer ces dépenses avec une précision chirurgicale.
Poste de dépense
Impact sur le cash-flow
Récupérable ?
Taxe foncière
Élevé
❌
Assurance PNO
Modéré
❌
Honoraires gestion
Variable
❌
Charges syndic
Constant
✅/❌
Entretien chaudière
Annuel
✅
Travaux parties communes
Ponctuel
❌
Déterminez votre seuil de rentabilité nette. C’est le vrai pivot de votre investissement.
Déterminer le cash-flow net-net après impôts
L’impôt sur le revenu peut transformer un profit en perte. Votre tranche marginale d’imposition est le facteur X. Ajoutez-y les 17,2% de prélèvements sociaux obligatoires.
Calculez le montant exact qui reste sur votre compte personnel. C’est le seul chiffre qui compte réellement. La fiscalité est le premier poste de dépense en France.
Arbitrages fiscaux et leviers de performance financière
Une fois le constat établi, il est temps d’agir sur les leviers fiscaux pour transformer votre flux de trésorerie.
Comparer l’impact du LMNP au réel face au micro-BIC
Le régime réel permet d’amortir le prix du bien. Cela réduit souvent votre base imposable à zéro. C’est un avantage colossal par rapport au forfait micro-BIC.
Analysez le gain immédiat sur votre trésorerie disponible. Le choix du mode de location définit votre succès. La location meublée reste souvent la plus performante fiscalement.
Maîtriser la fiscalité LMNP évite bien des déboires. Consultez les guides sur la fiscalité LMNP pour sécuriser vos gains.
Ajuster l’apport personnel pour moduler vos flux
Mettre de l’apport réduit vos mensualités de crédit. Cela booste mécaniquement votre cash-flow mensuel. Mais attention au coût d’opportunité de votre épargne immobilisée.
L’effet de levier est l’arme secrète de l’investisseur. Il faut trouver l’équilibre entre sécurité et rendement. Un apport massif rassure la banque mais bride la croissance. Visez l’autofinancement total sans sacrifier vos liquidités.
Arbitrage stratégique
Renégociez votre assurance emprunteur et dosez votre apport pour calculer son cash-flow immobilier comme un pro sans assécher votre épargne disponible.
Calculez votre point d’équilibre. C’est là que le projet s’auto-suffit réellement chaque mois.
Améliorer les contrats d’assurance et les frais de gestion
Renégociez votre assurance emprunteur pour gagner quelques dizaines d’euros. Chaque petite économie s’additionne sur vingt ans. Ne négligez aucun contrat, même le plus insignifiant.
La gestion en direct demande du temps mais économise 8%. Une agence apporte du confort au prix du rendement. Choisissez selon votre stratégie de temps disponible.
Indicateurs avancés et sécurisation du projet locatif
Pour finir, portez votre regard vers le futur en sécurisant vos prévisions grâce à des indicateurs de performance globale.
Analyser le Taux de Rendement Interne sur le long terme
Le TRI mesure la richesse créée sur toute la durée. Il intègre le remboursement du capital et la plus-value. C’est l’indicateur ultime de la performance patrimoniale.
La valorisation du bien change la donne à la revente. Un cash-flow faible peut être compensé par une forte valorisation. Ne jugez pas un projet uniquement sur son flux immédiat.
Maîtriser cet outil permet de comparer vos actifs. Surveillez attentivement votre cash-on-cash return pour valider la pertinence de votre apport personnel engagé.
Provisionner la vacance locative et les travaux imprévus
Un appartement vide ne rapporte rien mais coûte cher. Prévoyez toujours un mois de vacance par an. C’est une marge de sécurité indispensable pour votre sérénité.
Les travaux imprévus arrivent toujours au mauvais moment. Créez une enveloppe dédiée pour lisser ces dépenses exceptionnelles. Anticipez le remplacement des équipements coûteux comme le chauffe-eau.
Sécurisation financière
Taux de vacance recommandé : 5-8%
Provision travaux : 1% du prix par an
Fond de roulement de sécurité : 3 mois de loyers
Arbitrer entre cash-flow positif et investissement patrimonial
En zone tendue, le cash-flow est souvent négatif. L’effort d’épargne est alors un pari sur la rareté. C’est une stratégie de capitalisation à long terme très efficace.
Le rendement immédiat convient aux investisseurs cherchant des revenus. Le patrimoine rassure ceux qui visent la retraite. Définissez vos objectifs selon votre profil de risque personnel. N’oubliez jamais votre capacité d’endettement résiduelle pour la suite.
L’immobilier est un marathon où le cash-flow est votre oxygène et le patrimoine votre ligne d’arrivée.
Maîtriser le calcul cash flow immobilier exige de distinguer les flux bruts, nets et net-net pour valider votre autofinancement réel. Intégrez précisément la fiscalité et les charges non récupérables afin de sécuriser votre rentabilité future. Pilotez vos investissements avec rigueur pour transformer chaque acquisition en un puissant levier de liberté financière.
FAQ
Comment se définit concrètement le cash-flow dans un investissement immobilier ?
Le cash-flow immobilier représente la différence nette entre vos revenus encaissés et l’ensemble de vos dépenses décaissées sur une période précise. Il s’agit de l’indicateur de liquidité qui détermine le flux financier réellement généré par votre actif chaque mois.
Un résultat positif indique que votre investissement produit un excédent de trésorerie, tandis qu’un flux négatif signifie que le projet nécessite un effort d’épargne mensuel pour couvrir les charges et le crédit.
Quelle est la méthode pour calculer précisément votre cash-flow net ?
Pour obtenir votre cash-flow net, vous devez soustraire des loyers encaissés non seulement la mensualité de votre crédit, mais aussi l’intégralité des charges liées à la propriété. Cela inclut la taxe foncière, l’assurance PNO, les charges de copropriété et les frais de gestion locative.
Ce calcul est plus rigoureux que le cash-flow brut, car il intègre les sorties de fonds opérationnelles. Toutefois, il reste incomplet tant que vous n’avez pas intégré la dimension fiscale, qui constitue souvent le premier poste de dépense.
Pourquoi le calcul du cash-flow en SCI à l’IS est-il spécifique ?
Dans une SCI soumise à l’Impôt sur les Sociétés, le calcul repose sur l’analyse des flux de trésorerie réels, en distinguant l’exploitation, l’investissement et le financement. La particularité majeure réside dans le traitement de l’amortissement : bien qu’il réduise le bénéfice imposable, il ne constitue pas une sortie d’argent réelle.
Pour piloter votre structure, vous devez donc réintégrer ces dotations aux amortissements afin de déterminer votre Free Cash Flow. C’est ce flux disponible qui garantit la pérennité de la société et sa capacité à financer de nouveaux projets.
Quelles sont les charges de copropriété que vous ne pouvez pas récupérer sur le locataire ?
Les charges non récupérables sont les dépenses structurelles qui incombent exclusivement au propriétaire bailleur. Elles comprennent les gros travaux de copropriété comme le ravalement de façade, le remplacement d’équipements vétustes (chaudière, ascenseur) et les honoraires de gestion du syndic.
L’anticipation de ces frais est cruciale pour la viabilité de votre projet. Bien qu’elles impactent votre trésorerie immédiate, ces dépenses sont généralement déductibles de vos revenus fonciers au régime réel, ce qui permet d’optimiser votre performance fiscale.
Entre le régime réel et le micro-BIC, quel choix optimise votre rentabilité en LMNP ?
Le régime réel est généralement supérieur en termes de rentabilité nette-nette dès lors que vos charges et amortissements dépassent 50 % de vos recettes. Grâce au mécanisme de l’amortissement du bien et du mobilier, vous pouvez souvent réduire votre base imposable à zéro pendant plusieurs années.
À l’inverse, le micro-BIC propose un abattement forfaitaire de 50 % qui, bien que simple administrativement, peut s’avérer pénalisant si vos intérêts d’emprunt et vos travaux sont importants. Le choix du régime réel est donc un levier puissant pour maximiser votre cash-flow après impôts.
Comment sécuriser vos prévisions de trésorerie face aux imprévus ?
Pour sécuriser votre investissement, vous devez impérativement provisionner la vacance locative et les travaux imprévus dans vos calculs. Il est recommandé de tabler sur un taux de vacance de 5 à 8 % et de constituer un fond de roulement de sécurité équivalent à trois mois de loyers.
En intégrant ces marges de sécurité, vous transformez une estimation théorique en une stratégie de gestion prudente. Cela vous permet de faire face aux aléas sans compromettre votre équilibre financier personnel ou votre capacité d’endettement.