Ce qu’il faut retenir : en 2026, la pierre papier confirme sa résilience avec des rendements cibles compris entre 5,20 % et 9,50 %. Ce placement mutualisé permet de capter les opportunités du marché européen après correction. Vous profitez d’une gestion déléguée sur des secteurs porteurs comme la santé ou la logistique, tout en bénéficiant de points d’entrée décotés jusqu’à 9 %.
Le marché de la pierre papier s’est stabilisé en 2026 avec une capitalisation robuste de 89 milliards d’euros, offrant des opportunités d’acquisition décotées pour les investisseurs sélectifs. Pourtant, la polarisation entre les fonds historiques et les jeunes véhicules opportunistes rend le choix d’un investissement immobilier scpi avis particulièrement complexe pour votre stratégie patrimoniale.
Nous analysons ici les indicateurs de performance et les leviers fiscaux européens pour sécuriser vos revenus locatifs dans ce nouveau cycle économique.
Investissement immobilier SCPI avis : Pourquoi parier sur la pierre papier en 2026 ?
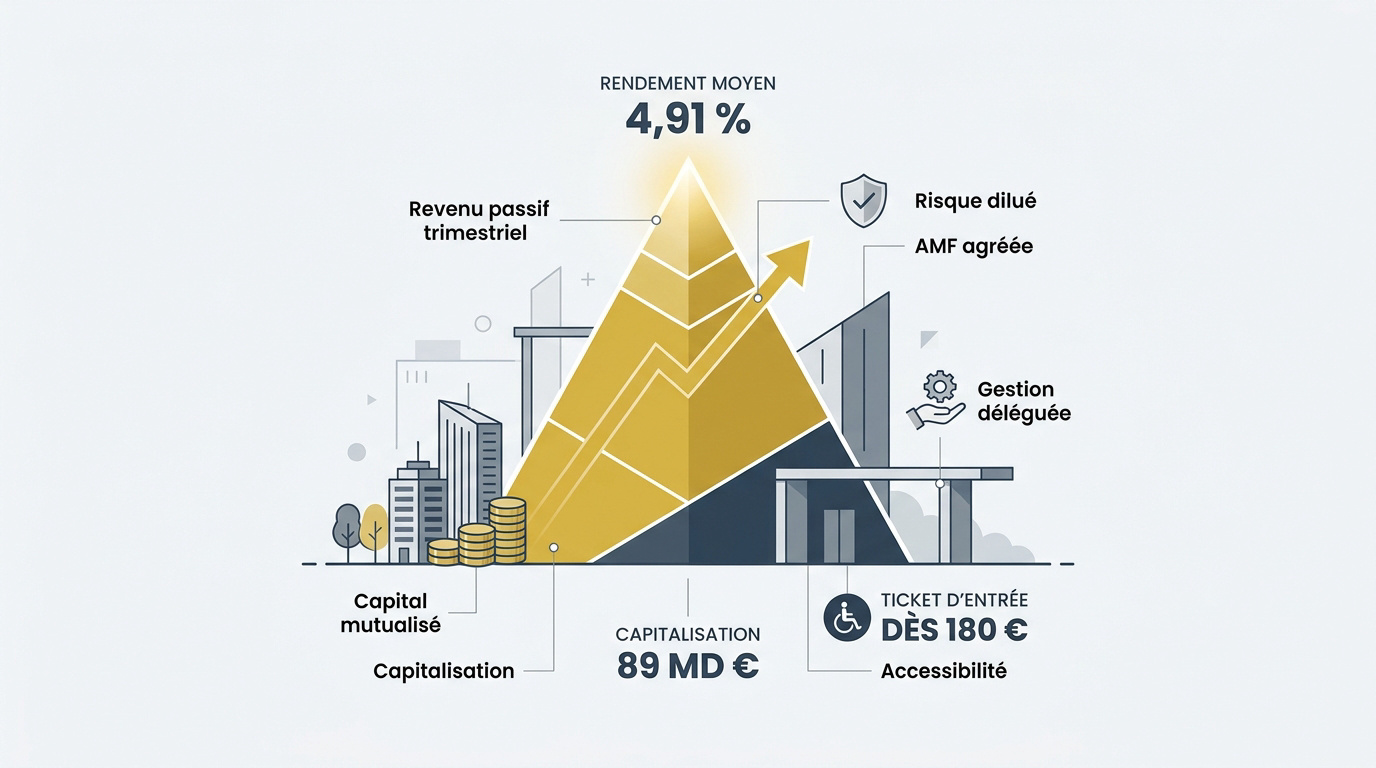
En 2026, la pierre papier affiche un rendement moyen de 4,91 % pour une capitalisation de 89 milliards d’euros. Ce placement collectif mutualise les risques locatifs via des parcs immobiliers gérés par des sociétés agréées AMF.
4,91 %
Rendement moyen 2026
89 Mds €
Capitalisation globale
180 €
Ticket d’entrée moyen
Pour comprendre cette dynamique, il convient d’analyser les rouages opérationnels qui soutiennent cette performance robuste dans un marché en pleine mutation.
Mécanisme de collecte et de gestion locative déléguée
La SCPI collecte l’épargne de milliers de particuliers pour constituer un capital important. Cet argent sert à acquérir des immeubles tertiaires inaccessibles seul. C’est une force de frappe collective.
La société de gestion pilote tout. Elle achète les actifs et choisit les locataires. Elle assure aussi l’entretien technique des bâtiments. Vous n’avez aucun formulaire de bail à signer.
Les loyers nets de charges tombent chaque trimestre. Ils sont redistribués au prorata de vos parts possédées. C’est un revenu passif pur et simple, selon la définition de la pierre-papier par l’AMF.
Cette structure déléguée permet de s’affranchir des contraintes opérationnelles tout en bénéficiant d’une protection accrue du capital.
Avantages de la mutualisation du risque locatif
Votre capital est réparti sur des dizaines d’immeubles. Si un locataire part, l’impact sur votre rendement reste minime. La dilution du risque est ici la règle d’or absolue.
Contrairement à un studio classique, les revenus sont stables. Les baux commerciaux engagent les entreprises sur de longues durées. Cela sécurise vos flux financiers mensuels de manière prévisible.
Oubliez les appels de syndic ou les fuites d’eau. La gestion est totalement déléguée à des professionnels experts. Vous profitez de l’immobilier sans les contraintes de voisinage ou de travaux urgents, contrairement à l’ immobilier physique vs immobilier papier.
Au-delà de la sécurité, c’est l’accessibilité financière qui transforme radicalement la donne pour les épargnants modernes.
Accessibilité et ticket d’entrée minimum en 2026
Le ticket d’entrée est devenu très abordable. Certaines parts s’échangent dès 180 euros en moyenne. C’est idéal pour commencer à se constituer un patrimoine immobilier sans épargne massive.
L’immobilier physique exige souvent un apport massif. Ici, quelques centaines d’euros suffisent pour devenir copropriétaire de bureaux. La barrière à l’entrée est quasi inexistante pour les jeunes actifs.
Vous pouvez acheter des parts de façon fractionnée. Le versement programmé permet d’investir de petites sommes chaque mois. Cela lisse votre effort d’épargne sur le temps avec efficacité.
Toutefois, cette souplesse ne doit pas faire oublier l’importance du cadre réglementaire qui protège vos intérêts.
Rôle des sociétés de gestion agréées par l’AMF
L’Autorité des Marchés Financiers surveille étroitement les gestionnaires. Chaque société doit obtenir un agrément strict pour opérer. Cela garantit le respect des règles de bonne conduite indispensables.
La transparence est totale pour les associés. Vous recevez des rapports trimestriels détaillés sur l’état du parc. Les bulletins annuels analysent chaque mouvement stratégique du fonds avec précision.
Un dépositaire indépendant conserve les titres de propriété. En cas de faillite du gestionnaire, vos actifs restent protégés. C’est un cadre réglementaire rassurant, encadré par les règles de contrôle de l’AMF.
4 Indicateurs de performance pour décrypter la santé d’une SCPI
Mais pour choisir le bon cheval, il faut savoir lire entre les lignes des plaquettes commerciales.
Taux de Distribution et rendement global
Le taux de distribution mesure le dividende brut versé. Il se calcule sur le prix de part au premier janvier. C’est l’indicateur phare pour comparer les rendements.
Attention à distinguer le brut du net. Certains frais peuvent réduire la performance réelle perçue. Vérifiez toujours ce qui arrive réellement sur votre compte bancaire.
Précision sur le gain réel
Le rendement net doit impérativement intégrer les frais de gestion et votre fiscalité personnelle. C’est la seule méthode pour refléter votre enrichissement effectif.
Dans un marché aux taux stabilisés, cet indicateur reste crucial. Il reflète la capacité de l’immobilier à générer du cash-flow. Une distribution régulière est souvent signe d’une gestion saine et prudente. Pensez d’ailleurs à bien calculer le rendement locatif net pour affiner votre stratégie.
Taux de Rendement Interne sur le long terme
Le TRI englobe les revenus et la valorisation des parts. Il offre une vision complète de l’enrichissement global. C’est l’outil parfait pour juger de la performance historique.
L’immobilier demande du temps pour porter ses fruits. Une analyse sur 10 ou 15 ans est indispensable ici. Cela permet de gommer les cycles courts du marché immobilier.
Comparez le TRI aux autres placements comme l’assurance-vie. Les SCPI affichent souvent une solidité supérieure sur la durée. C’est un socle stable pour votre stratégie financière.
Taux d’Occupation Financier et vacance locative
Le TOF indique le pourcentage de loyers réellement encaissés. Un taux proche de 100 % prouve que les immeubles plaisent. C’est un gage de qualité pour l’investisseur.
Une vacance prolongée est un signal d’alarme sérieux. Elle peut trahir une obsolescence des bâtiments ou du secteur. Surveillez les zones géographiques en perte de vitesse.
En dessous de 90 %, la vigilance est de mise. La distribution des dividendes pourrait rapidement faiblir si les m² restent vides. Un bon gestionnaire anticipe toujours le départ de ses locataires.
Valeur de reconstitution et décote du prix de part
La valeur de reconstitution représente le coût réel du parc. Elle inclut les prix des immeubles et les frais d’acquisition. C’est la valeur intrinsèque de votre investissement.
Acheter avec une décote est une opportunité rare. Si le prix de part est inférieur à la reconstitution, vous gagnez. En 2026, certains fonds offrent ces fenêtres d’entrée favorables.
À l’inverse, évitez les parts trop survalorisées. Une prime trop haute expose à un risque de baisse brutale. La cohérence entre prix et actifs est votre meilleure protection pour investir en SCPI : avis et rendement pour 2026.
Rendement SCPI 2026 : Quelles perspectives après la correction du marché ?
Bref, après les secousses de ces dernières années, le marché retrouve enfin des couleurs et des points d’entrée attractifs.
Impact des taux d’intérêt sur la valorisation des actifs
Les taux directeurs dictent la valeur de l’immobilier tertiaire. Quand ils montent, les prix des bureaux ont tendance à s’ajuster. C’est une mécanique financière implacable et logique.
En 2026, les expertises immobilières se stabilisent enfin. Les portefeuilles ont été nettoyés des actifs les moins performants. La visibilité revient doucement pour les porteurs de parts.
Les fonds anciens ont parfois dû baisser leurs prix. Cet ajustement nécessaire assainit le marché pour le futur. Les nouveaux investisseurs profitent désormais de bases de valorisation beaucoup plus saines, suivant l’évolution des taux de crédit en 2026.
Analyse des rendements cibles entre 4,5 % et 9 %
Le marché se divise en deux catégories distinctes. Les SCPI historiques jouent la carte de la résilience patrimoniale. Elles visent souvent un rendement stable autour de 4,5 %.
Les jeunes SCPI opportunistes bousculent les codes établis. Sans vieux stocks, elles achètent au prix bas du marché actuel. Cela leur permet d’afficher des objectifs dépassant parfois les 8 %.
Ces rendements élevés sont viables grâce à l’agilité. Les stratégies spécialisées sur la logistique ou la santé performent. Le choix du secteur devient le moteur de votre rentabilité, comme le montre cet exemple de SCPI à haut rendement (Reason).
SCPI Historiques
Rendement ~4,5 %. Focus sur la résilience patrimoniale et la stabilité des actifs anciens.
SCPI Opportunistes
Rendement 8 % à 9 %. Stratégie agile, achats post-correction et absence de stock obsolète.
Résilience des loyers face à l’inflation persistante
Les baux commerciaux sont indexés sur l’inflation. Si les prix montent, les loyers suivent mécaniquement cette hausse. C’est une protection naturelle pour votre pouvoir d’achat.
Cette indexation préserve la valeur réelle de vos dividendes. L’immobilier reste l’un des meilleurs remparts contre l’érosion monétaire. Vos revenus conservent leur force au fil des ans.
Pourtant, tous les locataires ne peuvent pas tout absorber. Un bon gestionnaire sait négocier pour éviter les faillites. La solidité financière des entreprises occupantes est donc un critère essentiel à vérifier.
Utilisation du Report à Nouveau pour sécuriser les revenus
Le RAN est une réserve de bénéfices non distribués. Il sert de matelas de sécurité en cas de crise. C’est un outil de lissage très efficace.
En cas de coup dur locatif, le gestionnaire pioche dedans. Cela permet de maintenir le niveau du dividende versé aux associés. C’est un gage de sérénité pour les retraités notamment.
Un niveau de RAN de trois mois est idéal. Cela rassure les investisseurs sur la pérennité des flux futurs. Vérifiez toujours ce montant dans le rapport annuel.
Indicateur de solidité
Pour investir en SCPI : avis et rendement pour 2026, surveillez le Taux d’Occupation Financier (TOF). Un taux supérieur à 94 % témoigne d’une gestion locative optimale.
Stratégie de diversification : Santé, logistique et bureaux en 2026
Alors, où faut-il mettre ses billes pour maximiser ses chances de succès ? L’analyse des cycles actuels montre que la sélection drastique des actifs devient le seul rempart contre l’érosion des rendements.
Essor de l’immobilier de santé et d’éducation
Les cliniques et EHPAD offrent des baux très longs. La demande pour ces lits est garantie par le vieillissement. C’est un secteur d’une stabilité exemplaire pour l’épargnant.
La démographie soutient structurellement ce marché de niche. Les besoins en infrastructures de santé ne cessent de croître. L’investissement y est donc décorrélé des cycles économiques classiques.
Les écoles privées entrent aussi dans cette catégorie d’actifs. Ces locataires sont solvables et s’installent pour de nombreuses années. Vous misez ici sur des tendances lourdes de notre société actuelle.
Logistique urbaine et e-commerce comme moteurs
Les entrepôts du dernier kilomètre sont devenus indispensables. Le e-commerce nécessite des points de stockage proches des villes. C’est un moteur de croissance puissant pour les loyers.
Les zones logistiques tendues voient leurs prix grimper. La rareté du foncier favorise les propriétaires de bâtiments existants. C’est un segment qui profite directement de nos nouveaux modes de consommation.
En fait, pour investir en SCPI : avis et rendement pour 2026, vous devez scruter ces éléments techniques :
Accessibilité routière stratégique
Modularité des surfaces intérieures
Hauteur sous plafond optimisée
Certifications environnementales rigoureuses
Mutation du marché des bureaux et coworking
Le bureau ne meurt pas, il se transforme radicalement. Les espaces de coworking attirent les entreprises en quête de flexibilité. L’usage prime désormais sur la simple possession de m².
Les quartiers centraux des grandes métropoles restent très prisés. La localisation est plus que jamais le critère de survie. Les zones périphériques souffrent en revanche d’une moindre attractivité.
Attention aux actifs énergivores qui deviennent invendables. Les normes environnementales disqualifient les passoires thermiques du secteur tertiaire. Un bon parc doit impérativement être aux derniers standards écologiques.
Importance du label ISR dans la sélection des actifs
L’Investissement Stratégique Responsable n’est plus une simple option marketing. Il apporte une réelle valeur ajoutée à la valeur de revente. Les immeubles verts se louent mieux et plus cher.
La performance énergétique réduit les charges pour les locataires. Cela améliore leur solvabilité et leur envie de rester durablement. C’est un cercle vertueux pour la rentabilité globale du fonds.
Les grands institutionnels ne jurent que par les labels environnementaux. En choisissant une SCPI ISR, vous sécurisez la liquidité future. C’est un choix éthique et financièrement très pertinent.
4 Modes de détention pour optimiser votre patrimoine immobilier
Pourtant, au-delà du choix du fonds, c’est la structure de votre achat qui fera la différence sur votre feuille d’impôts.
Acquisition au comptant pour des revenus immédiats
L’achat au comptant est la méthode la plus directe. Elle permet de percevoir des dividendes dès la fin du délai de jouissance. C’est idéal pour booster son train de vie.
Le délai d’attente varie souvent entre trois et six mois. Pendant cette période, vos parts ne produisent pas encore de revenus. Anticipez ce décalage de trésorerie lors de votre souscription initiale.
Ce mode convient aux épargnants disposant de liquidités dormantes. Il transforme un capital inerte en une source de revenus réguliers. C’est la simplicité au service de votre rente.
Investissement à crédit et effet de levier financier
Emprunter pour acheter des parts permet de démultiplier son patrimoine. L’effet de levier reste un outil puissant malgré la hausse des taux. Vous bâtissez un capital avec l’argent de la banque.
Les intérêts d’emprunt sont déductibles de vos revenus fonciers imposables. Cela réduit mécaniquement la pression fiscale sur vos dividendes perçus. C’est un montage financier très efficace pour les actifs.
L’investissement à crédit impose une vigilance accrue sur votre capacité de remboursement mensuelle, car les revenus des parts ne sont jamais garantis contractuellement.
Pour réussir votre stratégie, étudiez les options de crédit immobilier sans apport en 2026 afin de maximiser votre capacité d’investissement dès aujourd’hui.
SCPI en assurance-vie : Liquidité et fiscalité allégée
Loger ses parts dans une assurance-vie offre des avantages fiscaux. Après huit ans, les retraits bénéficient d’un abattement annuel conséquent. C’est un cadre protecteur pour votre épargne.
L’assureur garantit lui-même la liquidité des parts pour vous. Vous pouvez revendre vos actifs en quelques jours seulement. C’est un atout majeur par rapport à une détention en direct.
Attention toutefois aux frais de gestion du contrat d’assurance. Ils viennent grignoter une partie de la performance brute des SCPI. Faites bien vos calculs de rendement net final.
Démembrement de propriété pour les hauts revenus
La nue-propriété permet d’acheter des parts avec une forte décote. En échange, vous renoncez aux revenus pendant une durée fixée. C’est une stratégie de capitalisation pure et dure.
Ce montage efface totalement l’imposition pendant la phase de démembrement. C’est l’outil ultime pour les contribuables lourdement taxés. Vous préparez demain sans alourdir votre fiscalité d’aujourd’hui.
À l’échéance, vous récupérez la pleine propriété sans frais supplémentaires. Les revenus commencent alors à tomber à 100 % de leur valeur. C’est une méthode redoutable pour se créer une retraite future.
Fiscalité des SCPI : Comment limiter l’impact sur votre rentabilité nette ?
Donc, ne vous laissez pas aveugler par les rendements bruts, car le fisc veille au grain.
Régime des revenus fonciers et prélèvements sociaux
Les dividendes sont taxés comme des revenus fonciers classiques. Ils s’ajoutent à vos autres revenus et subissent votre tranche d’imposition. La facture peut vite grimper pour certains.
N’oubliez pas les 17,2 % de prélèvements sociaux obligatoires. Ils s’appliquent sur chaque euro de profit réalisé en France. Cela réduit significativement le rendement net qui arrive dans votre poche.
Le régime micro-foncier est possible sous certaines conditions précises. Il offre un abattement forfaitaire de 30 % sur vos recettes. C’est une option simple pour les petits portefeuilles.
Avantage fiscal des SCPI européennes
Investir hors de France permet d’optimiser radicalement sa fiscalité. Les conventions internationales évitent la double imposition des revenus. C’est un levier de performance souvent méconnu du grand public.
Les revenus de source étrangère échappent aux prélèvements sociaux français. Ce gain de 17,2 % booste directement votre rentabilité nette. C’est un argument de poids pour diversifier en Europe.
L’Allemagne ou l’Espagne offrent des opportunités de rendement brut attractives. En combinant fiscalité douce et actifs sains, vous maximisez vos profits réels. C’est la stratégie gagnante des investisseurs avertis en 2026.
Imposition des plus-values lors de la revente des parts
La revente de vos parts peut générer une plus-value imposable. Le régime des particuliers s’applique avec ses taux fixes connus. La société de gestion calcule souvent tout pour vous.
Un système d’abattement pour durée de détention réduit l’impôt progressivement. Après 22 ans, vous êtes totalement exonéré d’impôt sur le revenu. Les prélèvements sociaux demandent 30 ans pour disparaître.
La déclaration se fait lors de la cession effective des titres. Conservez bien vos justificatifs d’achat pour prouver votre prix de revient. La patience est ici votre meilleure alliée fiscale, comme le rappelle cette note sur la fiscalité et durée de détention par l’ASPIM.
Stratégies d’optimisation via le déficit foncier
Certaines SCPI réalisent de gros travaux de rénovation énergétique. Ces dépenses génèrent un déficit foncier imputable sur vos autres revenus. C’est une manière intelligente de gommer son imposition.
Ce mécanisme permet de réduire l’assiette taxable de vos loyers. Vous profitez de la valorisation de l’immeuble tout en payant moins. C’est un double gain patrimonial et fiscal très recherché.
Attention, les SCPI fiscales ont des règles de détention strictes. Vous devez souvent garder vos parts pendant 15 ans minimum. Ne négligez jamais la contrainte de liquidité de ces fonds.
Risques et frais : La face cachée de l’investissement en parts
Pourtant, tout n’est pas rose au pays de la pierre papier, et il faut regarder les loups en face pour sécuriser votre stratégie.
Risque de perte en capital et fluctuations de marché
La valeur de vos parts peut baisser selon le marché. Aucun contrat ne garantit le remboursement de votre mise initiale. L’immobilier reste un placement à risque par nature.
Les crises économiques impactent directement le prix des bureaux. Une hausse brutale des taux peut aussi dévaloriser les portefeuilles existants. Soyez conscients que votre capital fluctue au gré de la conjoncture.
Diversifiez vos avoirs entre plusieurs sociétés de gestion renommées. Ne mettez jamais tous vos œufs dans le même panier immobilier. La prudence est la clé de la survie financière, comme le rappelle cette liste des risques par l’AMF.
Avertissement réglementaire
Le capital n’est pas garanti. La liquidité dépend du marché secondaire. Durée de placement recommandée : 10 ans minimum.
Analyse des frais de souscription et durée d’amortissement
Les frais d’entrée oscillent souvent entre 8 % et 12 %. Ils sont inclus dans le prix d’achat de vos parts. C’est un coût initial non négligeable à intégrer.
Un horizon de 10 ans est nécessaire pour amortir ces frais. L’immobilier n’est pas un placement de court terme pour spéculer. La rentabilité se construit sur la durée et la patience.
Des SCPI sans frais d’entrée apparaissent désormais sur le marché. Elles compensent souvent par des frais de gestion annuels plus élevés. Comparez bien le coût total sur votre durée de détention prévue.
Problématique de la liquidité en période de crise
La revente des parts n’est pas toujours instantanée ou facile. Elle dépend de la présence d’acheteurs sur le marché secondaire. En période de stress, les délais peuvent s’allonger.
Un déséquilibre entre l’offre et la demande bloque parfois les retraits. Vous pourriez devoir attendre plusieurs mois pour récupérer vos fonds. Ne placez jamais votre épargne de précaution immédiate ici.
Les SCPI à capital variable disposent d’un fonds de remboursement. Il aide à fluidifier les sorties en cas de blocage passager. C’est une sécurité supplémentaire à vérifier avant d’investir.
Frais de gestion annuels et impact sur le rendement
La société de gestion prélève une commission sur les loyers. Ces frais couvrent la recherche de locataires et les travaux. C’est le prix de votre tranquillité d’esprit totale.
Comptez généralement entre 8 % et 10 % des revenus encaissés. Ce montant est déduit avant le versement de vos dividendes. La performance affichée est donc souvent déjà nette de gestion.
En direct, vous paieriez une agence et des assurances loyers impayés. Au final, les coûts des SCPI sont comparables à une gestion déléguée classique. Vous gagnez simplement en professionnalisme et en échelle.
Type de frais
Moyenne constatée
Impact sur l’investisseur
Souscription
8 % à 12 %
Inclus dans le prix d’achat
Gestion
8 % à 14 %
Prélevés sur les loyers bruts
Pour réussir votre projet d’investir en SCPI : avis et rendement pour 2026, gardez en tête que la rentabilité nette dépendra de votre capacité à absorber ces coûts sur le long terme.
SCPI contre LMNP et Crowdfunding : Le match de l’immobilier délégué
Faut-il choisir la pierre papier ou d’autres horizons ? Votre décision dépendra de votre besoin de passivité et de vos objectifs fiscaux.
Comparaison avec la location meublée non professionnelle
Le LMNP offre une fiscalité imbattable via l’amortissement comptable. Vous percevez des loyers quasi nets d’impôts. C’est un atout majeur face à la SCPI.
Toutefois, le LMNP impose une gestion active. Responsable du mobilier et des dégradations, vous perdez en liberté. La SCPI gagne sur le terrain de la sérénité.
Critère
SCPI
LMNP
Verdict
Gestion
Déléguée
Active
SCPI
Fiscalité
Foncier
Amortissement
LMNP
Ticket
Faible
Élevé
SCPI
Risque
Mutualisé
Concentré
SCPI
Différences fondamentales avec le crowdfunding immobilier
Le crowdfunding est un prêt à un promoteur. Vous détenez une créance, non un titre physique. Le risque de perte totale est ici réel.
Les horizons temporels divergent radicalement. Le crowdfunding vise le court terme, souvent 24 mois. La SCPI s’inscrit dans une logique patrimoniale de long terme.
Le rendement peut atteindre 10 % mais sans revenus réguliers. Vous récupérez le capital uniquement à la fin. Pour Investir en SCPI : avis et rendement pour 2026, la régularité prime sur l’aléa des chantiers.
Préparer sa retraite avec les SCPI : Le guide opérationnel
Alors voilà, vous avez maintenant toutes les cartes en main pour bâtir votre propre rente immobilière.
Mise en place de versements programmés pour lisser l’entrée
Investir chaque mois permet de neutraliser les cycles de prix. Vous achetez plus de parts quand le marché baisse. C’est une discipline d’épargne redoutable et efficace.
Les plateformes digitales facilitent grandement cette mise en place automatique. Quelques clics suffisent pour programmer vos prélèvements mensuels. C’est la fin de la procrastination financière.
Réinvestir ses dividendes crée un effet boule de neige puissant. Vos intérêts produisent eux-mêmes de nouveaux intérêts au fil du temps. C’est ainsi que se bâtissent les plus gros patrimoines.
Horizon de placement recommandé et sortie de capital
Une stratégie sur 20 ans est idéale pour la retraite. Cela laisse le temps au capital de croître sereinement. Vous lissez ainsi tous les risques de marché passagers.
Au moment de cesser votre activité, gardez vos parts. Les dividendes viendront compléter votre pension de base sans effort. Vous conservez votre capital tout en consommant les fruits produits.
La transmission aux héritiers est aussi simplifiée avec les parts. Vous pouvez donner la nue-propriété tout en gardant l’usufruit. C’est un outil patrimonial d’une souplesse incroyable.
L’investissement immobilier en SCPI offre en 2026 une opportunité stratégique alliant rendements attractifs, entre 4,5 % et 9 %, et gestion déléguée sécurisante. Pour optimiser votre patrimoine, privilégiez la diversification européenne et les critères ISR afin de limiter les risques de marché. Saisissez dès maintenant ces points d’entrée favorables pour bâtir votre rente de demain.
FAQ
Quelle performance pouvez-vous attendre de vos investissements en SCPI pour 2026 ?
Pour l’année 2026, les perspectives de rendement s’avèrent particulièrement attractives, avec des taux de distribution prévisionnels oscillant entre 5,20 % et 9,52 %. Cette fourchette reflète un marché à deux vitesses où les véhicules les plus agiles captent les meilleures opportunités post-correction.
La performance globale sera portée par la stabilisation des taux d’intérêt et une reprise économique européenne ciblée. Les SCPI récentes, ayant investi dans un marché aux prix ajustés, devraient surperformer la moyenne historique de 4,72 % observée en 2024, offrant ainsi une protection robuste contre l’inflation.
Quels sont les critères essentiels pour sélectionner les meilleures SCPI en 2026 ?
Une analyse rigoureuse doit s’appuyer sur le Taux de Distribution (TD), mais aussi et surtout sur le Taux d’Occupation Financier (TOF), lequel doit idéalement dépasser les 94 % pour garantir une santé locative optimale. La capitalisation et la diversification géographique, notamment vers l’Europe, sont des piliers fondamentaux pour mutualiser vos risques.
Vous devez également scruter le Report à Nouveau (RAN), véritable matelas de sécurité qui permet de lisser vos revenus en cas de turbulences. Enfin, la structure des frais, incluant les commissions de souscription et de gestion, déterminera votre rendement net réel et la rapidité d’amortissement de votre placement.
Quels risques devez-vous anticiper lors d’un investissement en pierre papier ?
L’investissement en SCPI présente un risque de perte en capital, la valeur des parts n’étant pas garantie et fluctuant selon les cycles immobiliers. Le risque de liquidité est également à considérer : la revente de vos titres dépend de l’équilibre entre l’offre et la demande, ce qui peut allonger les délais de cession en période de tension.
Par ailleurs, le rendement n’est jamais contractuel et dépend directement des loyers encaissés. Une vacance locative prolongée ou des évolutions réglementaires et fiscales peuvent impacter vos revenus nets. Pour les fonds investis hors zone euro, le risque de change s’ajoute à ces variables de performance.
Comment choisir votre stratégie SCPI en fonction de vos objectifs patrimoniaux ?
Si votre priorité est le rendement immédiat, orientez-vous vers des SCPI « High Yield » ou opportunistes affichant des objectifs supérieurs à 7 %. Pour une optimisation fiscale, privilégiez le démembrement de propriété (nue-propriété) si vous êtes fortement imposé, ou logez vos parts dans un contrat d’assurance-vie pour bénéficier d’un cadre successoral avantageux.
Pour les investisseurs cherchant à bâtir un patrimoine sur le long terme, l’utilisation de l’effet de levier via le crédit immobilier reste une stratégie puissante. En 2026, la sélectivité est de mise : privilégiez les secteurs résilients comme la logistique, la santé ou les bureaux répondant aux dernières normes environnementales (ISR).
Est-ce le moment opportun pour investir en SCPI en 2026 ?
L’environnement économique de 2026 constitue un point d’entrée stratégique, marqué par des valorisations immobilières assainies après la phase de correction. Les SCPI ayant collecté récemment disposent de capitaux frais pour acquérir des actifs à des rendements initiaux élevés, ce qui favorise les nouveaux entrants.
Dans une logique de long terme, le facteur temps prime sur le « market timing ». Commencer à investir tôt vous permet de capitaliser sur l’accumulation des loyers trimestriels et de lisser votre prix de revient, transformant ainsi la pierre papier en un socle de revenus réguliers pour votre retraite.