L’essentiel à retenir : la colocation optimise votre rentabilité brute, oscillant entre 5 % et 10 %, grâce à la dégressivité du prix au mètre carré des grandes surfaces. Pour maximiser votre cash-flow, privilégiez le statut LMNP au régime réel et sécurisez vos revenus par un bail solidaire. Un T4 constitue souvent l’équilibre idéal entre rendement élevé et confort locatif durable.
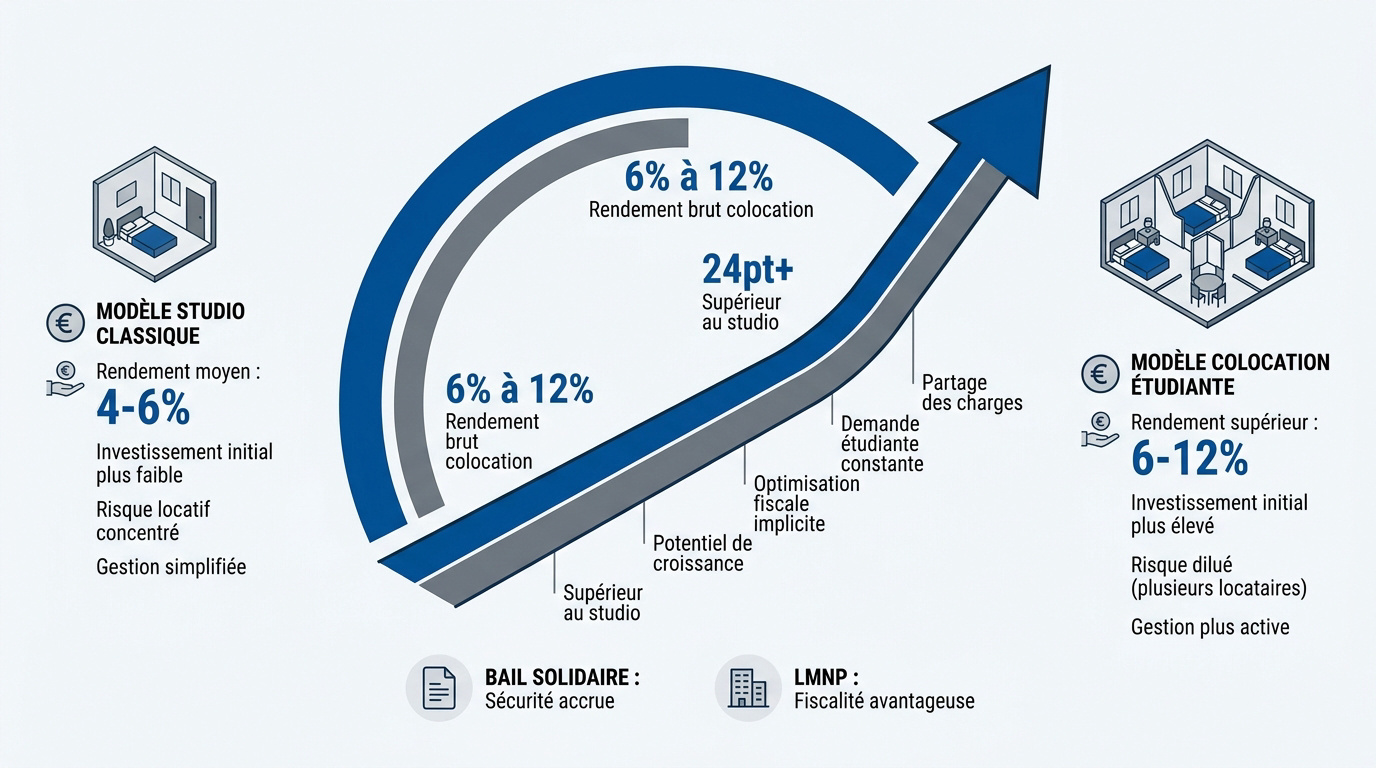
La colocation génère des rendements bruts oscillant entre 6 % et 12 %, une performance qui surpasse régulièrement celle du studio classique grâce à la dégressivité du prix d’achat au mètre carré des grandes surfaces.
Pourtant, une gestion approximative des charges et de la vacance locative peut rapidement éroder vos marges nettes. Nous analysons les leviers fiscaux et opérationnels pour maximiser votre rentabilité colocation étudiante et sécuriser votre cash-flow.
Rentabilité colocation étudiante : comparaison des modèles d’investissement
La colocation génère un rendement brut de 6 % à 12 %, surpassant souvent le studio grâce à la dégressivité du prix au mètre carré. Le statut LMNP au régime réel et le bail solidaire sécurisent ce cash-flow supérieur. Cette performance financière s’explique par une optimisation radicale des surfaces, rendant le match Colocation vs Studio particulièrement instructif.
Colocation vs Studio : le match du rendement brut
Le prix au mètre carré décroît mécaniquement avec la surface globale. Acquérir un T4 s’avère ainsi moins onéreux par unité de surface qu’un studio. L’économie d’échelle initiale est réelle.
Cumuler trois ou quatre loyers individuels surpasse largement le revenu unique d’un studio. Cette somme totale optimise votre flux de trésorerie mensuel de manière spectaculaire.
La division foncière interne maximise chaque mètre carré. Pourtant, la rentabilité peut varier selon les villes et la tension locale. La performance financière globale de la colocation reste néanmoins dominante.
Avantages Financiers
Prix au m2 dégressif à l’achat
Rendement brut jusqu’à 12 %
Risque de vacance partiel
Inconvénients
Gestion locative plus intense
Usure des matériaux accélérée
Frais de notaire initiaux élevés
Résidences services : confort de gestion contre érosion des marges
Les frais de services en résidence gérée sont souvent prohibitifs. Ces coûts opérationnels rognent votre rendement net final. Vous perdez alors tout contrôle direct sur les charges.
Un appartement en diffus vous offre une liberté totale. Vous choisissez vos prestataires selon vos critères. La flexibilité décisionnelle est bien plus grande pour l’investisseur avisé.
Le risque lié à l’exploitant constitue une menace latente. Si le gestionnaire fait faillite, vos loyers s’arrêtent net. C’est un danger spécifique et majeur des résidences étudiantes privées.
Le nombre idéal de colocataires pour un cash-flow positif
Le seuil de rentabilité critique se situe généralement à trois chambres. La troisième unité déclenche souvent un cash-flow positif. En dessous, vos charges fixes pèsent trop lourdement.
L’équilibre entre zones communes et privées est vital. Trop de chambres réduit drastiquement le confort d’usage. L’attractivité de votre logement en pâtira inévitablement auprès des étudiants.
Typologies et performances
T3 : rendement modéré, gestion simple.
T4 : équilibre idéal cash-flow et confort.
T5+ : haute rentabilité mais turn-over accru.
Il est donc impératif de viser le T4 pour sécuriser vos marges. Ce format permet d’absorber les taxes foncières tout en offrant des prestations de qualité, comme une connexion wifi performante.
Emplacement et tension locative : les leviers de la performance
Si le modèle économique est solide, sa réussite dépendra exclusivement de la géographie choisie pour votre actif.
Identifier les zones à forte densité universitaire en 2026
Vous devez impérativement exploiter les indices de tension locative. Certaines agglomérations manquent cruellement de lits pour loger leurs étudiants. C’est précisément le cas de ces villes rentables en 2026.
Surveillez de près les extensions de campus. Les grandes écoles migrent souvent en périphérie. Ce mouvement crée mécaniquement de nouveaux pôles de demande.
Vérifiez la pérennité démographique locale avant d’acheter. Une population étudiante stable garantit vos revenus sur le long terme. Évitez les zones subissant un déclin industriel marqué. La demande doit rester forte sur dix ans minimum pour sécuriser votre capital.
Proximité des transports : le critère non négociable des étudiants
Le temps de trajet est un facteur vital pour vos futurs locataires. Un étudiant refuse généralement de passer plus de vingt minutes dans un bus. Le taux d’occupation chute drastiquement si le bien se trouve isolé.
Ciblez prioritairement les lignes de métros et de tramways. La valeur verte des actifs grimpe. Les réseaux structurants assurent une revente facilitée dans quelques années.
Valorisez les pistes cyclables situées à proximité immédiate. Les mobilités douces deviennent un argument majeur lors des visites. Un local vélo sécurisé est désormais indispensable pour capter les meilleurs profils. Cela justifie parfois un loyer légèrement plus élevé en centre-ville.
Arbitrer entre grandes métropoles et villes moyennes dynamiques
Comparez froidement les tickets d’entrée avant de signer. Paris est un marché saturé et extrêmement onéreux. Pourtant, des villes comme Saint-Étienne offrent des rendements bruts à deux chiffres.
Analysez le potentiel réel de plus-value. Les métropoles sécurisent votre capital sur la durée. En revanche, les villes moyennes boostent votre rendement immédiat de manière spectaculaire.
Ville
Rendement Brut Moyen
Tension Locative
Prix m²
Mulhouse
7,4 %
2,41 / 10
1 950 €
Saint-Étienne
8,5 %
0,58 / 10
1 420 €
Perpignan
7,2 %
2,60 / 10
1 850 €
Lyon
4,3 %
8,91 / 10
4 850 €
Paris
3,2 %
11,62 / 10
10 200 €
Rennes
4,8 %
6,93 / 10
3 876 €
Fiscalité LMNP : le régime réel comme accélérateur de profit
L’emplacement garantit le loyer, mais c’est la fiscalité qui détermine ce qu’il reste réellement dans votre poche.
Mécanisme de l’amortissement comptable pour annuler l’imposition
L’amortissement des murs constitue une charge fictive comptable majeure. Ce mécanisme réduit mathématiquement votre bénéfice imposable. Pourtant, aucune sortie de trésorerie réelle n’est constatée sur votre compte bancaire.
Vous devez y ajouter l’amortissement du mobilier. Les meubles se dévaluent rapidement selon des durées d’usage spécifiques. Cela crée une protection fiscale supplémentaire particulièrement efficace pour vos revenus.
Cette stratégie offre un avantage considérable sur le long terme. Souvent, vous ne payez aucun impôt durant dix ans. C’est le secret des investisseurs avisés en LMNP et ses pièges à éviter pour sécuriser leur cash-flow.
Micro-BIC ou Réel : simulateur de décision pour le bailleur
Le régime Micro-BIC offre un abattement forfaitaire de 50 %. Cette option simplifie vos démarches mais s’avère souvent moins rentable. Le régime réel exige, en revanche, une tenue comptable rigoureuse et précise.
Identifiez précisément votre point de bascule financier. Si vos charges réelles dépassent 50 %, privilégiez le régime réel. Les travaux de rénovation font généralement pencher la balance en faveur de cette option.
Arbitrage fiscal
Optez pour le régime Réel si vos charges et amortissements excèdent 50 % de vos revenus bruts, surtout après des travaux ou avec des intérêts d’emprunt élevés.
Analysez scrupuleusement vos intérêts d’emprunt contractés pour l’achat. Ils sont intégralement déductibles sous le régime réel. Pour calculer le rendement locatif net, cette déduction s’avère fondamentale pour optimiser votre rentabilité colocation étudiante.
Déduction des frais d’acquisition et travaux de rénovation
Listez l’intégralité des frais de notaire déductibles lors de votre achat. Vous pouvez les passer en charges dès la première année. Cette méthode génère souvent un déficit initial important et stratégique.
Apprenez à optimiser votre déficit foncier reportable efficacement. Les pertes comptables enregistrées s’utilisent sur une période de dix ans. Vous effacez ainsi mathématiquement vos futurs profits imposables en toute légalité.
Anticipez dès maintenant la mise en conformité énergétique de votre bien. Isoler le logement réduit vos impôts via l’amortissement des travaux. C’est une stratégie doublement gagnante pour valoriser votre patrimoine tout en augmentant la performance financière de votre investissement locatif.
Choix du bail et sécurisation juridique des revenus
La stratégie fiscale est prête, il faut maintenant verrouiller le cadre contractuel pour protéger votre investissement.
Bail unique avec clause de solidarité : protection contre les impayés
Le bail unique instaure une responsabilité collective stricte entre les occupants. Chaque colocataire répond juridiquement de la dette des autres. C’est une sécurité majeure pour le propriétaire bailleur.
Cette structure renforce considérablement les garanties. Les parents agissent souvent comme cautions solidaires. Le risque d’impayé total devient alors presque nul.
Point de vigilance juridique
Un membre sortant reste solidaire des dettes durant six mois après son préavis. Cette obligation cesse si un remplaçant intègre le bail immédiatement. C’est une protection juridique indispensable en colocation.
L’acte de cautionnement doit toutefois désigner précisément le colocataire dont le départ mettra fin à l’engagement du garant. Sans cela, la gestion des rotations devient complexe.
Baux individuels : flexibilité et contournement de l’encadrement
Vous pouvez choisir de louer chaque chambre séparément. Cela permet de fixer des prix différents selon la taille ou les prestations. La somme des loyers peut alors dépasser les plafonds globaux.
L’analyse de l’encadrement des loyers révèle des opportunités. Les règles diffèrent par chambre. C’est une zone grise juridique parfois très lucrative pour optimiser la rentabilité d’une colocation étudiante.
Pourtant, la charge administrative s’alourdit. Multiplier les contrats demande plus de temps. Chaque entrée et sortie exige un nouveau document. C’est le prix de la flexibilité maximale.
Type de Bail
Solidarité
Revenu Global
Bail Unique
Maximale
Plafonné au logement
Baux Individuels
Nulle
Optimisation par chambre
Gestion des dépôts de garantie et état des lieux contradictoire
Sécuriser la restitution des cautions nécessite une rigueur absolue. Les dégradations en parties communes sont complexes à imputer. Il faut définir une clé de répartition claire dès l’entrée.
Détaillez l’état des lieux avec une précision chirurgicale. Distinguez bien le privatif du collectif. Prenez des photos datées pour chaque nouvelle entrée afin d’éviter toute contestation ultérieure.
L’état des lieux contradictoire est votre seule arme réelle contre les dégradations répétées lors des rotations fréquentes de locataires étudiants.
Le dépôt de garantie ne peut excéder deux mois de loyer hors charges en meublé. Il sert exclusivement à couvrir les dommages constatés. Sa restitution intervient sous un à deux mois.
Aménagement intérieur et domotique : justifier un loyer premium
Au-delà du contrat, c’est la qualité du service rendu qui justifie un loyer au-dessus du marché.
Équipements indispensables pour séduire les profils solvables
Le mobilier doit inclure un lit de haute qualité pour garantir le repos. Un espace cuisine doté d’un four et de plaques de cuisson performantes demeure impératif. Ces éléments structurent l’attractivité immédiate.
Valoriser l’espace bureau s’avère stratégique. Chaque chambre nécessite impérativement son propre coin travail ergonomique. Pour les étudiants sérieux, ce critère de concentration devient rapidement éliminatoire lors des visites.
Proposer la fibre optique constitue désormais une exigence de base incontournable. Un débit internet ultra-rapide sécurise la satisfaction des locataires. Incluez ce service directement dans les charges pour simplifier leur gestion quotidienne. Ce confort premium justifie pleinement une valorisation tarifaire de votre actif immobilier.
Utilisation de la domotique pour réduire les factures énergétiques
Installer des thermostats connectés permet un pilotage précis. Vous régulez ainsi le chauffage à distance en temps réel. Cette technologie évite les gaspillages inutiles lorsque les chambres restent inoccupées durant les vacances.
Suivre la consommation via des applications mobiles responsabilise les occupants. Des capteurs d’eau spécifiques préviennent les fuites silencieuses. Vous maîtrisez vos charges de copropriété avec une rigueur analytique accrue.
Automatiser l’éclairage des zones collectives optimise les dépenses communes. Des détecteurs de mouvement limitent les oublis fréquents et coûteux. Cet investissement technologique s’avère rentable sur le long terme. Le confort moderne généré attire mécaniquement des profils de locataires plus stables et respectueux.
Mise en conformité DPE : transformer une contrainte en valeur verte
Anticiper les interdictions de louer devient une priorité opérationnelle. Les passoires thermiques disparaîtront inéluctablement du marché locatif français. Agir dès maintenant protège durablement la valeur vénale de votre patrimoine immobilier face aux futures réglementations.
Chiffrer le gain locatif permet de valider la stratégie de rénovation. Un appartement bénéficiant d’une isolation thermique performante se loue plus cher. Les charges énergétiques diminuent, rendant les étudiants ravis de leur pouvoir d’achat préservé.
Utiliser les aides d’État comme MaPrimeRénov’ finance une part significative des travaux d’isolation. L’éco-prêt à taux zéro complète avantageusement votre plan de financement. C’est le moment idéal pour adapter votre fiscalité aux changements de 2026 tout en optimisant la rentabilité d’une colocation étudiante.
Gestion locative et fidélisation : éradiquer la vacance
Une fois le bien optimisé, la pérennité du rendement repose sur une gestion humaine et technique rigoureuse.
Stratégies pour limiter le turn-over entre deux cycles
Proposez des baux de neuf mois. Cette durée fixe colle parfaitement au calendrier des universités. Vous évitez ainsi les mois d’été souvent vacants sans formalités de préavis complexes.
Mettez en place une réduction estivale. Proposez une décote de 20 % en juillet et août. Cela incite les étudiants à conserver leur chambre pour l’année universitaire suivante.
Fidélisez par la réactivité technique. Réparez une fuite en moins de 24 heures. Un locataire écouté ne cherche pas à partir ailleurs. C’est la méthode imparable pour stabiliser vos revenus annuels.
Agence physique vs gestion autonome : calcul du coût d’opportunité
Comparez les honoraires d’agence locale. Ils prélèvent souvent entre 7 % et 10 % des loyers. Calculez si votre temps personnel vaut réellement plus que ce montant prélevé.
Analysez la rentabilité d’une gestion SaaS. Les logiciels automatisent les quittances et les relances. C’est un compromis idéal pour les investisseurs souhaitant rester autonomes sans s’épuiser.
Évaluez la distance géographique réelle. Si vous habitez loin, l’agence devient obligatoire. Gérer les urgences à 500 km est impossible. La sérénité a un prix nécessaire pour durer.
Prévention des conflits et charte de vie en communauté
Rédigez un règlement intérieur précis. Fixez les règles pour le ménage hebdomadaire. Précisez les horaires pour limiter le bruit dans les parties communes de l’appartement.
La paix sociale dans une colocation est le premier rempart contre la vacance locative imprévue et les dégradations par négligence.
Analysez la solvabilité des garants. Ne signez aucun contrat sans garanties solides. Un groupe soudé et solvable réduit vos nuits blanches. La sélection humaine reste le pilier de votre succès financier.
Maximisez votre rentabilité colocation étudiante en associant un emplacement stratégique à proximité des campus, une configuration optimale en T4 et le régime fiscal LMNP réel. Cette synergie sécurise vos flux de trésorerie immédiats tout en valorisant votre patrimoine immobilier à long terme. Maîtrisez dès aujourd’hui vos charges pour transformer chaque mètre carré en un actif hautement performant.
FAQ
Est-il plus rentable d’investir dans un studio ou dans une colocation étudiante ?
La colocation surpasse généralement le studio en termes de rendement brut, affichant des taux compris entre 6 % et 12 % contre 3,5 % à 4,5 % pour les petites surfaces. Cette performance s’explique par la dégressivité du prix au mètre carré lors de l’achat d’un grand appartement et la possibilité de cumuler plusieurs loyers individuels dont la somme excède le loyer d’un bail familial unique.
Toutefois, le studio offre une gestion simplifiée et une vacance locative souvent plus faible. Pour maximiser votre rentabilité nette, vous devez intégrer l’usure plus prononcée en colocation, estimée à 3 % sur vingt ans, ainsi que la rotation plus fréquente des occupants qui peut impacter votre cash-flow réel.
Quel est le rendement locatif moyen d’un investissement en résidence étudiante ?
Le rendement annuel net d’une résidence étudiante se stabilise généralement entre 3,5 % et 4 %. Le calcul du rendement mensuel brut s’établit en divisant vos revenus annuels par le coût total d’acquisition (incluant les frais de notaire), tandis que le rendement net doit impérativement déduire la taxe foncière, les charges de copropriété, l’assurance PNO et les frais de gestion.
L’attractivité de ce modèle repose sur une demande locative structurellement forte et les avantages du statut LMNP. Néanmoins, vous devez rester vigilant sur le potentiel de plus-value à la revente, souvent plus modéré que pour un bien immobilier classique en centre-ville.
Combien de colocataires faut-il privilégier pour optimiser son cash-flow ?
La configuration à trois colocataires est considérée comme le seuil d’efficience maximale pour un investisseur. Ce format permet de déclencher un cash-flow positif significatif tout en limitant la complexité de gestion humaine et technique. Un appartement de type T4 est idéal pour garantir à chaque occupant une chambre privative sans sacrifier le confort des espaces communs.
Multiplier les chambres au-delà de ce nombre augmente mécaniquement la rentabilité brute, mais expose le bailleur à un turn-over accru et à des risques de conflits internes. L’objectif est de saturer la valeur locative de chaque pièce, parfois en transformant un salon en troisième chambre, pour sécuriser un rendement supérieur à 6 %.
Comment le régime fiscal LMNP booste-t-il la rentabilité de votre colocation ?
Le statut de Loueur en Meublé Non Professionnel (LMNP) agit comme un accélérateur de profit grâce au mécanisme de l’amortissement comptable. En optant pour le régime réel, vous déduisez non seulement vos charges (intérêts d’emprunt, taxe foncière, frais de gestion), mais vous amortissez également les murs et le mobilier, ce qui permet souvent de réduire votre assiette imposable à zéro pendant plusieurs années.
À l’inverse, le régime micro-BIC offre une simplification administrative avec un abattement forfaitaire de 50 %. Le choix entre ces deux options dépend du montant de vos charges : dès que celles-ci dépassent la moitié de vos revenus, le régime réel devient le levier indispensable pour optimiser votre rentabilité nette après impôts.
Quels sont les avantages du bail solidaire pour sécuriser vos revenus locatifs ?
Le bail unique avec clause de solidarité constitue votre meilleure protection juridique contre les impayés. Cette clause stipule que chaque colocataire, ainsi que son garant, est responsable du paiement de l’intégralité du loyer et des charges. En cas de défaillance d’un occupant, vous pouvez légalement solliciter les autres membres ou leurs cautions pour couvrir la dette.
Ce dispositif sécurise votre flux de trésorerie et simplifie les poursuites éventuelles. De plus, un colocataire sortant reste solidaire des paiements pendant une période de six mois après son départ, à moins qu’un remplaçant ne soit formellement intégré au bail, garantissant ainsi une continuité financière pour le propriétaire.