Le secteur de la location meublée en France a connu une progression structurelle majeure, portée par des loyers supérieurs de 15 % à 30 % par rapport au marché du nu. Cette dynamique repose sur un cadre fiscal spécifique qui permet de transformer une charge comptable en un levier de rentabilité nette exceptionnel pour votre patrimoine immobilier.
Pourtant, une méconnaissance des seuils de revenus ou des nouvelles règles de plus-value peut transformer cette opportunité en un redressement fiscal coûteux. Cet article décortique chaque avantage de l’investissement lmnp avantages et identifie les points de vigilance réglementaires pour sécuriser durablement vos revenus complémentaires.
- Pourquoi choisir l’investissement LMNP et ses avantages structurels ?
- Quel régime fiscal privilégier entre le micro-BIC et le réel ?
- Comment l’amortissement comptable réduit-il votre imposition locative ?
- Pourquoi investir en résidence services pour récupérer la TVA ?
- Quels sont les pièges et risques majeurs à anticiper ?
- Quelles stratégies adopter pour une transmission ou un financement réussi ?
- Comment piloter efficacement vos charges et la CFE ?
Pourquoi choisir l’investissement LMNP et ses avantages structurels ?
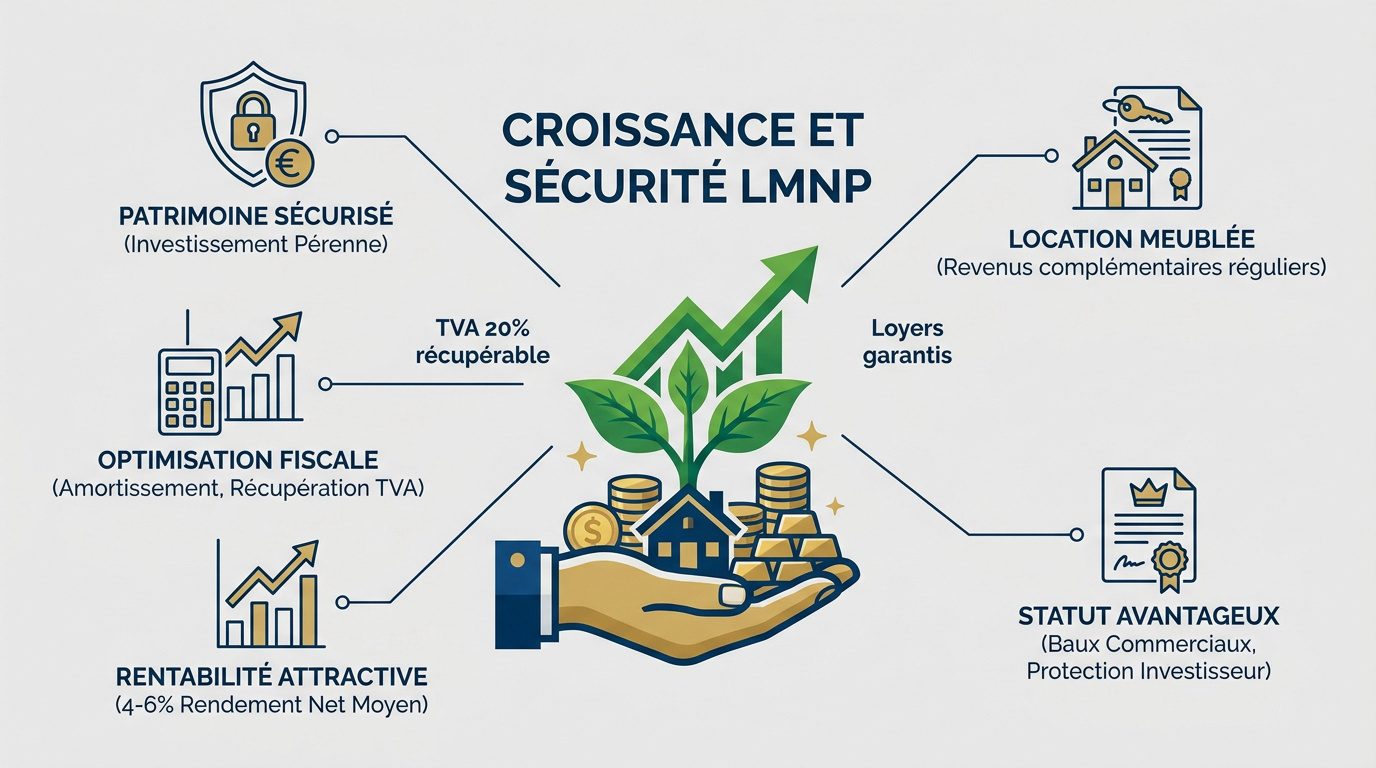
Le statut LMNP permet d’optimiser la fiscalité immobilière via l’amortissement comptable, sous réserve de recettes annuelles inférieures à 23 000 € ou 50 % des revenus du foyer, garantissant une rentabilité nette supérieure au nu.
La précision rigoureuse sur ces seuils de revenus constitue le socle indispensable pour appréhender les critères légaux d’accès au statut.
Recettes annuelles inférieures à 23 000 € ou représentant moins de 50 % des revenus totaux du foyer fiscal. L’activité doit conserver un caractère non professionnel sans inscription au RCS.
Quelles sont les conditions d’éligibilité au statut de loueur meublé ?
Le cadre légal impose des recettes plafonnées à 23 000 euros par an. Votre bien doit impérativement être loué en tant qu’habitation principale ou saisonnière pour valider ce dispositif fiscal.
L’absence d’inscription au Registre du Commerce et des Sociétés demeure une condition sine qua non. Cette démarche confirme le caractère strictement non professionnel de votre activité locative.
Le non-respect des critères bascule automatiquement l’investisseur vers le régime professionnel, modifiant radicalement la fiscalité. Pour sécuriser votre projet, consultez les détails du statut LMNP. Une vigilance constante sur vos plafonds de revenus s’impose.
Comment distinguer le LMNP du régime professionnel LMP ?
La comparaison des seuils de revenus est fondamentale pour votre arbitrage. Le dépassement simultané des 23 000 € et de vos revenus d’activité déclenche irrémédiablement le passage au statut LMP.
L’analyse de l’impact sur le foyer fiscal global révèle une divergence majeure. Le LMP permet d’imputer les déficits sur le revenu global, contrairement au LMNP. C’est une distinction majeure pour votre stratégie.
Pour approfondir, examinez ce comparatif : Investissement meublé vs nu : quelle option choisir ?. Ce choix conditionne votre rentabilité nette après impôts.
Quels sont les impacts des normes de décence sur votre location ?
L’obligation d’un ameublement complet est impérative. Le locataire doit pouvoir vivre, dormir et manger immédiatement dans les lieux. La literie constitue l’un des éléments de base indispensables.
La liste réglementaire minimale comprend obligatoirement les équipements suivants :
- Plaques de cuisson
- Four ou micro-ondes
- Réfrigérateur
- Ustensiles de cuisine
- Table et sièges
Un défaut d’ameublement peut entraîner la requalification immédiate du bail en location nue. Cela annulerait vos avantages fiscaux durement acquis, notamment l’amortissement du bien immobilier.
Quel régime fiscal privilégier entre le micro-BIC et le réel ?
Une fois les conditions d’éligibilité validées, vous devez arbitrer entre la simplicité administrative et l’optimisation fiscale pure.
Pourquoi le régime micro-BIC séduit-il les investisseurs débutants ?
Le micro-BIC repose sur un abattement forfaitaire de 50 %. Vous déclarez vos revenus simplement sans tenir de comptabilité complexe. Cette solution facilite grandement vos premières démarches administratives.
Pourtant, la rentabilité stagne si vos charges réelles excèdent cet abattement. Ce régime devient alors pénalisant pour votre trésorerie.
Le micro-BIC est un choix de confort qui peut coûter cher si vos travaux et intérêts d’emprunt sont élevés.
L’arbitrage doit être rigoureux.
Les nouveaux plafonds 2025 impactent les meublés non classés. La baisse du seuil à 15 000 € modifie vos perspectives. Soyez vigilants sur ces limites.
Comment le régime réel améliore-t-il votre rentabilité nette ?
Le régime réel autorise la déduction intégrale de vos charges. Les intérêts d’emprunt et les taxes foncières réduisent votre assiette. Consultez ce guide pour comment calculer le rendement locatif net avec précision.
Les rénovations majeures génèrent des charges immédiatement déductibles. Ces dépenses diminuent votre base imposable de manière spectaculaire. C’est un levier puissant pour vos finances.
| Régime | Abattement/Déduction | Complexité | Recommandation |
|---|---|---|---|
| Micro-BIC | Forfaitaire (30 à 50 %) | Faible | Revenus modérés et peu de charges |
| Réel | Charges réelles + Amortissement | Élevée | Travaux importants ou emprunt élevé |
Quel est le rôle de l’expert-comptable dans votre gestion comptable ?
Solliciter un professionnel s’avère indispensable pour votre sécurité. La comptabilité en partie double demeure ardue. L’expert-comptable garantit la conformité de vos déclarations fiscales.
Vous pouvez consulter les détails sur la gestion du statut LMNP pour anticiper vos obligations. Notez que l’adhésion à un CGA permettait de récupérer une fraction des honoraires. Les frais restent déductibles de votre résultat.
Déléguer apporte une sérénité indispensable à votre stratégie. Un expert optimise vos amortissements annuels. C’est une dépense productive pour votre patrimoine immobilier.
Comment l’amortissement comptable réduit-il votre imposition locative ?
Au-delà des charges classiques, c’est l’amortissement qui constitue le véritable moteur de défiscalisation du loueur en meublé.
Quel est le mécanisme de l’amortissement du bâti et du mobilier ?
L’amortissement se définit comme une perte de valeur fictive et comptable. Vous déduisez chaque année une fraction du prix du bien de vos revenus. Cette opération purement scripturale n’impacte jamais votre trésorerie réelle.
La stratégie repose sur une ventilation précise par composants techniques. Le gros œuvre s’amortit sur 30 ans tandis que le mobilier s’étale sur 5 à 10 ans. Il est alors possible d’ amortir le bien immobilier efficacement.
Il faut toutefois noter que le terrain n’est jamais amortissable. Vous devez impérativement le dissocier de la valeur totale du bâtiment. Votre comptable effectuera ce calcul spécifique pour sécuriser votre base imposable.
Comment fonctionne le report de déficit en cas de charges supérieures ?
Le déficit naît lorsque vos charges et amortissements excèdent vos recettes locatives. Si ce résultat comptable devient négatif, votre base imposable s’annule immédiatement. Vous ne payez alors aucun impôt sur vos loyers.
Les modalités d’imputation offrent une flexibilité remarquable pour votre gestion. Les déficits issus des charges décaissées sont reportables durant 10 ans. Les amortissements non utilisés se reportent, eux, sans aucune limite de durée. C’est un avantage colossal.
Une gestion rigoureuse des reports permet de neutraliser l’imposition sur le très long terme, à condition d’éviter certaines erreurs stratégiques documentées ici : LMNP Indépendant : Les 4 Erreurs Fiscales qui Coûtent 15k€/an.
Quelle est la fiscalité appliquée à la plus-value lors de la revente ?
Le statut LMNP relève historiquement du régime des plus-values des particuliers. Contrairement aux professionnels, les amortissements pratiqués n’étaient pas réintégrés dans le calcul jusqu’en 2025. Vous bénéficiiez ainsi d’un double avantage fiscal majeur.
La détention longue permet de profiter d’abattements progressifs très incitatifs. L’impôt sur le revenu est totalement exonéré après 22 ans de possession. Les prélèvements sociaux sont, quant à eux, intégralement effacés après un délai de 30 ans.
Depuis le 1er janvier 2025, la réintégration des amortissements est prévue pour le calcul de la plus-value. Cette mesure pourrait alourdir significativement la facture fiscale lors de la cession de votre actif immobilier.
Cette évolution législative majeure modifie la donne pour les investisseurs au régime réel. La réintégration des amortissements réduit mécaniquement la rentabilité nette finale lors de la sortie de l’investissement.
Pourquoi investir en résidence services pour récupérer la TVA ?
L’investissement en résidence gérée offre une dimension fiscale supplémentaire grâce au remboursement de la taxe sur la valeur ajoutée. Cette spécificité transforme radicalement l’équilibre financier de votre opération immobilière dès son acquisition.
Comment obtenir le remboursement intégral des 20 % de TVA ?
L’acquisition d’un logement neuf permet de solliciter le remboursement intégral de la TVA. Cette procédure réduit mécaniquement votre débours initial de 20 %. C’est un levier financier extrêmement puissant.
Pour valider cette récupération de la TVA, la résidence doit proposer trois services. Vous devez impérativement assurer le petit-déjeuner, le nettoyage, la blanchisserie ou l’accueil.
Toutefois, l’investisseur souscrit à un engagement de conservation de 20 ans. Si vous revendez avant, vous devrez rembourser une partie de la TVA au prorata.
La récupération de la TVA impose une exploitation continue sur 20 ans. Une revente anticipée déclenche un remboursement prorata temporis des 20 % perçus au fisc.
Quels sont les avantages de la délégation via un bail commercial ?
Le socle de cette stratégie repose sur la signature d’un bail commercial avec l’exploitant. Vous ne gérez pas les locataires directement. C’est l’exploitant qui vous verse un loyer, même si le bien est vide.
Il convient d’analyser avec précision la répartition contractuelle des charges. L’article 606 du Code civil définit les gros travaux à la charge du propriétaire. Vérifiez bien que le bail limite vos dépenses imprévues.
Pour comparer les modèles de gestion, consultez ce guide : SaaS Gestion Locative : Combien Ça te Rapporte Vraiment.
Comment évaluer la solvabilité de votre gestionnaire de résidence ?
Je ne saurais trop insister sur l’importance capitale de l’exploitant professionnel. Sa solidité financière garantit vos revenus futurs. Étudiez ses bilans et son historique sur le marché des résidences services.
Parallèlement, vous devez impérativement évaluer l’emplacement géographique du bâti. Un bon gestionnaire ne sauve pas un mauvais emplacement. La demande locative locale reste le critère numéro un de sécurité.
Le risque principal en résidence gérée n’est pas la vacance, mais la faillite de celui qui signe votre chèque.
| Paramètre | Impact Investisseur |
|---|---|
| TVA (20 %) | Remboursement intégral du prix d’achat neuf. |
| Gestion | Déléguée totalement via bail commercial. |
| Engagement | Conservation requise durant 20 ans. |
Quels sont les pièges et risques majeurs à anticiper ?
La transition entre les bénéfices fiscaux et la réalité opérationnelle exige une vigilance accrue de votre part. Si le statut de Loueur Meublé Non Professionnel séduit par sa rentabilité, il expose également à des aléas structurels qu’il convient de maîtriser pour sécuriser votre patrimoine.
Le risque majeur en résidence gérée ne réside pas dans la vacance locative, mais dans la solvabilité financière de l’exploitant. Une faillite interrompt les loyers et complexifie la récupération du bien.
Quelles sont les conséquences d’une faillite du gestionnaire ?
Le risque d’impayés constitue une menace réelle pour votre équilibre financier. En cas de faillite, les loyers cessent immédiatement. Vous récupérez alors la gestion d’un bien parfois difficile à louer seul.
La défaillance de l’exploitant peut vous contraindre à verser une indemnité d’éviction. Ce coût s’avère souvent prohibitif si vous souhaitez reprendre votre bien. La procédure juridique est longue et complexe.
Je vous conseille donc de diversifier vos investissements. Ne mettez pas tout votre capital dans une seule résidence gérée par un unique exploitant. La prudence reste votre meilleure alliée.
Pourquoi les récentes réformes législatives modifient-elles la donne ?
L’analyse de la Loi de finances révèle des changements structurels profonds. La fin programmée de certains avantages fiscaux inquiète légitimement les investisseurs. Il faut impérativement anticiper la hausse de la fiscalité à la revente.
Le dossier Loi Pinel 2026 : ce qui change pour votre fiscalité illustre parfaitement cette tendance. Bien que différent, cela montre le durcissement fiscal immobilier global. Vous devez adapter votre stratégie dès maintenant.
N’oubliez pas la Cotisation Foncière des Entreprises (CFE). Elle devient obligatoire dès que votre chiffre d’affaires dépasse 5 000 €. C’est une charge fixe à prévoir dans votre budget.
Comment gérer le risque de remboursement de la TVA par anticipation ?
Le calcul du prorata de TVA est un mécanisme comptable rigoureux. Si vous vendez votre bien au bout de 10 ans, vous devez rendre la moitié de la TVA. C’est une sortie de trésorerie importante à intégrer.
Il existe pourtant des cas de dispense précis. Si l’acheteur reprend le bail commercial et conserve le statut, la TVA n’est pas reversée. C’est la solution idéale pour préserver votre rentabilité nette.
Je vous recommande vivement de consulter un expert avant toute vente. Une mauvaise anticipation fiscale peut ruiner des années de gains locatifs. Soyez extrêmement vigilant sur ce point précis.
| Risque identifié | Impact potentiel | Mesure préventive |
|---|---|---|
| Faillite exploitant | Arrêt brutal des revenus | Audit de solvabilité |
| Réforme 2025 | Hausse impôt plus-value | Détention longue durée |
| Sortie anticipée | Remboursement TVA prorata | Cession avec bail en cours |
Quelles stratégies adopter pour une transmission ou un financement réussi ?
Réussir votre investissement LMNP exige une vision prospective qui intègre tant les leviers de financement immédiats que les modalités de cession patrimoniale à long terme.
Comment utiliser la SARL de famille pour votre patrimoine immobilier ?
L’option pour l’impôt sur le revenu permet de conserver les atouts fiscaux du LMNP à plusieurs. Cette structure juridique constitue un levier de transmission particulièrement puissant pour les familles. Elle sécurise votre stratégie patrimoniale.
La transmission des parts sociales s’avère techniquement plus simple que la division physique d’un actif immobilier. Vous évitez ainsi les blocages inhérents à l’indivision, souvent source de conflits entre héritiers. Cette fluidité administrative simplifie grandement la gestion successorale.
La maîtrise de ces outils est indispensable pour réussir son achat appartement investissement. Une structuration rigoureuse garantit la pérennité de vos revenus locatifs.
Est-il possible de financer votre projet LMNP sans apport personnel ?
Le financement à 110 % demeure une option envisageable si votre dossier présente une solidité financière manifeste. Les banques acceptent parfois de couvrir le bien et les frais annexes. L’apport n’est pas une condition sine qua non.
Pour optimiser votre montage, consultez notre guide pour obtenir un crédit immobilier sans apport en 2026. Négocier un différé de remboursement permet de maximiser votre trésorerie dès le lancement de l’activité.
Toutefois, une hypothèque ou une caution Crédit Logement sera systématiquement exigée par l’établissement prêteur. La présence d’une épargne résiduelle constitue un signal positif qui rassurera votre banquier lors de l’étude.
Pourquoi comparer le LMNP neuf et l’ancien avant de signer ?
Le neuf affiche un prix d’acquisition plus élevé mais bénéficie de frais de notaire réduits entre 2 et 3 %. L’ancien offre souvent un rendement immédiat supérieur grâce à un prix au mètre carré décoté.
Un actif ancien bien situé dispose d’un potentiel de valorisation significatif sur le long terme. À l’inverse, le neuf propose des garanties décennales qui sécurisent votre exploitation en éliminant le risque de travaux imprévus.
L’ancien offre le rendement, le neuf offre la sécurité fiscale et technique : à vous de choisir votre priorité.
Comment piloter efficacement vos charges et la CFE ?
La maîtrise des coûts annexes et des taxes locales est indispensable pour maintenir une rentabilité nette attractive sur la durée. Voici comment naviguer parmi ces obligations fiscales et comptables.
Quelles sont les obligations liées à la Cotisation Foncière des Entreprises ?
La CFE s’analyse comme une taxe professionnelle obligatoire. Elle frappe votre activité, même sans structure juridique complexe. Son calcul repose sur la valeur locative et le taux communal.
Vous bénéficiez souvent d’une exonération la première année. Les loueurs générant moins de 5 000 euros de recettes annuelles y échappent également. L’anticipation reste votre meilleur atout fiscal.
- Déclaration initiale via le formulaire 1447-C.
- Paiement exclusivement dématérialisé sur l’espace professionnel.
- Application d’une base minimale forfaitaire par les communes.
- Possibilités d’exonérations spécifiques en zone ZRR.
Comment intégrer les charges de copropriété dans votre calcul de rendement ?
Vous devez déduire systématiquement les frais de syndic. Ces dépenses viennent grever positivement votre liasse fiscale au régime réel. Elles constituent un levier majeur de performance nette.
Consultez les pistes pour optimiser ces coûts, comme les avantages d’un syndic bénévole pour réduire les charges. Anticipez toujours les provisions pour les travaux votés.
Surveillez de près les coûts de chauffage collectif. Une dérive tarifaire peut sérieusement éroder votre cash-flow mensuel disponible.
Peut-on habiter son propre bien sous statut LMNP ?
L’usage personnel du bien soulève des questions juridiques. Le statut LMNP suppose par définition une mise en location effective. L’occuper vous prive du droit de déduire vos charges courantes.
L’impact fiscal s’avère immédiat et contraignant. Vous perdez le bénéfice des amortissements durant votre séjour. Le fisc pourrait requalifier votre actif en simple résidence secondaire.
Certains optent pourtant pour une stratégie hybride. Ils louent dix mois et profitent du bien deux mois. Cette méthode exige une comptabilité chirurgicale au prorata temporis.
L’investissement lmnp avantages repose sur une fiscalité optimisée par l’amortissement, une rentabilité locative supérieure et une flexibilité contractuelle accrue. Maîtrisez vos seuils de revenus et sécurisez votre gestion comptable dès aujourd’hui pour transformer ces leviers en une source pérenne de revenus nets d’impôts. Bâtissez votre indépendance financière sur des fondations patrimoniales inébranlables.
FAQ
Quelles sont les conditions impératives pour bénéficier du statut LMNP ?
Pour prétendre au statut de Loueur en Meublé Non Professionnel, vous devez impérativement respecter deux seuils comptables : vos recettes locatives annuelles brutes ne doivent pas excéder 23 000 €, ou elles doivent représenter moins de 50 % des revenus globaux de votre foyer fiscal. Le non-respect simultané de ces critères entraîne une requalification automatique en Loueur Meublé Professionnel (LMP).
Par ailleurs, le logement doit présenter une surface minimale de 9 m² et être doté d’un ameublement complet permettant une occupation immédiate. Cette liste réglementaire inclut notamment la literie, les plaques de cuisson, le réfrigérateur et les ustensiles de cuisine essentiels à la vie quotidienne du locataire.
Comment l’amortissement comptable optimise-t-il la rentabilité de votre investissement ?
L’amortissement constitue le levier fiscal majeur du régime réel en LMNP. Ce mécanisme vous permet de déduire chaque année une fraction de la valeur de votre bien (hors terrain) et de son mobilier, simulant une dépréciation technique. Cette charge non décaissée vient réduire, voire annuler, votre base imposable, transformant vos loyers perçus en revenus nets d’impôts sur une longue période.
Il est crucial de noter qu’au régime réel, vous pouvez également déduire l’intégralité de vos charges d’exploitation, telles que les intérêts d’emprunt, les taxes foncières et les frais de gestion. Cette stratégie de « déficit reportable » sécurise votre cash-flow en neutralisant la pression fiscale durant les premières décennies de détention.
Quels sont les risques associés à la récupération de la TVA en résidence de services ?
L’acquisition d’un bien en résidence gérée (étudiante, senior ou EHPAD) permet d’obtenir le remboursement des 20 % de TVA sur le prix d’achat, à condition que l’exploitant propose au moins trois services para-hôteliers. Toutefois, cet avantage est conditionné à une durée d’exploitation de 20 ans. Toute revente anticipée sans reprise du bail commercial par l’acquéreur vous expose à un remboursement prorata temporis de la taxe perçue.
La pérennité de votre rendement dépend également de la solidité financière du gestionnaire. Une défaillance de l’exploitant peut entraîner une rupture du versement des loyers et complexifier la gestion de votre actif. Il est donc primordial d’auditer la solvabilité de votre partenaire avant tout engagement contractuel.
Quelle est la fiscalité appliquée lors de la revente d’un bien en LMNP ?
Contrairement au régime professionnel, le LMNP bénéficie du régime des plus-values immobilières des particuliers. Jusqu’en 2025, les amortissements pratiqués durant la période d’exploitation ne sont pas réintégrés dans le calcul de la plus-value, offrant un avantage fiscal substantiel. Vous profitez d’une exonération totale d’impôt sur le revenu après 22 ans de détention, et de prélèvements sociaux après 30 ans.
Toutefois, une vigilance particulière s’impose face aux réformes législatives récentes. La réintégration des amortissements dans la base taxable à la revente est une évolution majeure qui pourrait alourdir votre fiscalité future. Une planification successorale ou une structuration en SARL de famille peut s’avérer stratégique pour anticiper ces mutations réglementaires.
Pourquoi l’accompagnement d’un expert-comptable est-il recommandé au régime réel ?
Le pilotage d’une activité sous le régime réel exige une rigueur comptable stricte, incluant l’établissement d’un bilan et d’un compte de résultat. Un expert-comptable spécialisé garantit la conformité de vos tableaux d’amortissement et optimise la ventilation entre le bâti, le mobilier et le terrain, minimisant ainsi tout risque de redressement fiscal.
En outre, l’adhésion à un Centre de Gestion Agréé (CGA) ou l’engagement d’un professionnel peut vous ouvrir droit à une réduction d’impôt couvrant une partie des frais de comptabilité. Cette expertise sécurise non seulement votre rentabilité immédiate, mais valorise également la transmission de votre patrimoine immobilier.
Une précision sur la CFE en LMNP : elle ne « devient » pas obligatoire à 5 000 €. Le loueur en meublé y entre quel que soit son statut (article 1447), mais sous 5 000 € de recettes sur la période de référence, soit les loyers de 2024 pour la CFE 2026, la cotisation minimum n’est pas due (article 1647 D). L’année de création n’est pas imposée, et la base de la première année d’imposition est réduite de moitié (article 1478). Le détail de la CFE en location meublée.