L’essentiel à retenir : la garantie loyers impayés, dont le coût oscille entre 2 % et 5 % du loyer annuel charges comprises, constitue un levier de sécurisation financière majeur. Intégralement déductible de vos revenus fonciers au régime réel, cette prime protège votre rentabilité contre les défaillances locatives. En 2026, un loyer de 800 € s’assure dès 18 € par mois.
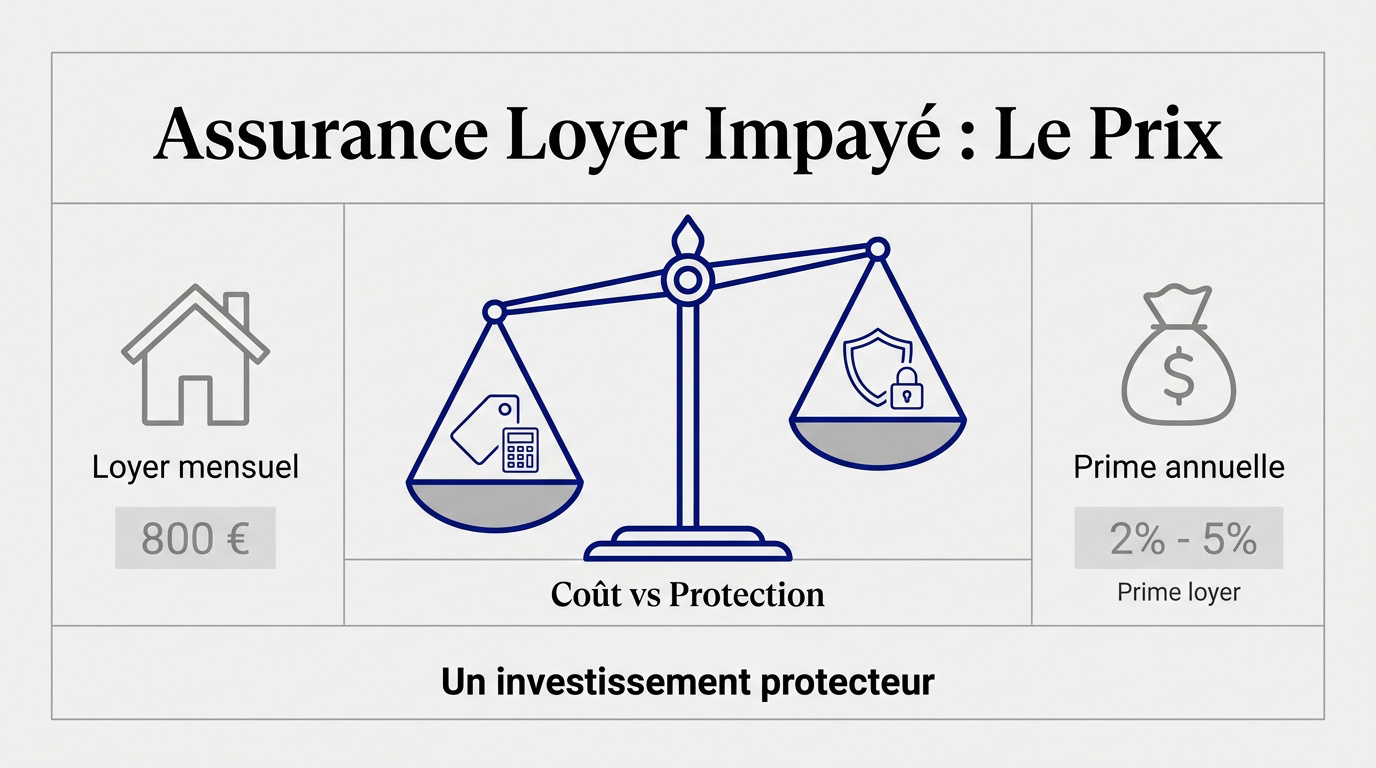
En France, les primes de garantie loyers impayés oscillent généralement entre 2 % et 5 % du montant annuel des loyers charges comprises, selon les statistiques sectorielles constatées en 2026.
Pourtant, une mauvaise évaluation de votre assurance loyer impayé prix peut fragiliser la rentabilité nette de votre investissement locatif. Nous analysons les déterminants de cette cotisation et les mécanismes de déduction fiscale pour sécuriser votre patrimoine efficacement.
Assurance loyer impayé prix : comprendre les tarifs du marché
La garantie loyers impayés coûte entre 2 % et 5 % du loyer annuel charges comprises. Cette prime est intégralement déductible des revenus fonciers au régime réel, sécurisant votre rentabilité. Quel est le prix d’une assurance loyer impayé ? Cette question est centrale pour votre protection financière.
Rôle et utilité de la garantie loyers impayés (GLI)
La GLI agit comme un bouclier. Elle prend le relais dès que votre locataire cesse d’honorer ses dettes. C’est une sécurité indispensable pour votre patrimoine immobilier.
Le contrat couvre aussi les frais de procédure juridique. L’assureur pilote l’expulsion et le recouvrement. Vous évitez des dépenses imprévues massives et conservez votre sérénité financière totale.
Pour optimiser votre rendement, consultez les conseils sur la meilleure agence gestion locative. Un choix stratégique valorise durablement votre investissement.
Fourchettes tarifaires moyennes constatées en 2026
Les taux oscillent entre 2 % et 5 %. Pour un loyer de 800 euros, prévoyez 20 à 30 euros mensuels. C’est un investissement raisonnable pour protéger votre capital.
Exemple de calcul
Loyer de 800 € (9 600 €/an). Taux de 2,20 %. Cotisation annuelle de 211,20 €, soit environ 18 € par mois.
Consultez les données sur le coût d’une assurance loyer impayé pour valider ces chiffres. La transparence est fondamentale pour votre gestion.
Attention aux frais de dossier initiaux. Certaines offres masquent des coûts annexes. Comparez le coût total annuel pour écarter toute déconvenue financière.
4 facteurs déterminants pour le calcul de votre cotisation
Après avoir vu les prix globaux, penchons-nous sur les éléments précis qui font varier votre facture finale.
Paramètres d’ajustement du tarif
Le coût final dépend de l’assureur choisi, des garanties incluses, de la typologie du bien, de sa localisation et de la solidité financière du locataire.
Solvabilité du locataire et critères d’éligibilité stricts
L’assureur scrute le contrat de travail du locataire. Un CDI hors période d’essai est souvent exigé. Le taux d’effort ne doit généralement pas dépasser 33 % des revenus nets.
Un dossier locataire incomplet ou non certifié entraîne systématiquement un refus de garantie ou une surprime importante de la part de la compagnie.
La rigueur lors de la sélection est votre meilleure alliée. Un dossier solide réduit mathématiquement le risque de sinistre.
Impact de la zone géographique sur le risque locatif
Le prix varie selon la tension immobilière locale. En zone tendue, le risque de vacance diminue mais l’impayé reste surveillé. Les assureurs ajustent leurs primes selon ces statistiques.
La typologie du bien joue aussi un rôle. Un studio étudiant présente des risques différents d’une maison familiale. L’actuaire pondère ces données pour fixer le tarif final.
Contrat individuel versus souscription via une agence
Passer par une agence permet d’accéder à des contrats groupe. Ces tarifs sont souvent plus compétitifs, autour de 2 % ou 2,5 %. La gestion administrative est alors totalement déléguée au professionnel. C’est un gain de temps précieux.
Le contrat individuel offre plus de souplesse. Cependant, il demande au propriétaire de gérer lui-même les relances initiales.
Comment déduire vos primes d’assurance de vos revenus fonciers ?
Le coût brut n’est qu’une partie de l’équation, car la fiscalité française offre un avantage majeur aux bailleurs.
Mécanisme de déduction fiscale pour le propriétaire bailleur
Les primes de GLI sont déductibles à 100 % des revenus fonciers bruts sous le régime réel. C’est un levier puissant.
Cette opportunité fiscale réduit mécaniquement votre assiette imposable. Consultez les détails sur la déductibilité des primes GLI pour valider votre éligibilité.
Donnée fiscale clé
Déductibilité intégrale des primes d’assurance de vos revenus fonciers sous le régime réel d’imposition.
Reportez le montant payé sur la déclaration 2044. Cette règle ne s’applique pas au régime micro-foncier. Le choix du régime réel devient alors souvent plus rentable.
Simulation du coût net selon votre tranche d’imposition
Pour un propriétaire dans la tranche à 30 %, l’économie est réelle. Une prime de 300 euros ne coûte en fait que 150 euros environ. Les prélèvements sociaux sont également réduits par cette déduction. L’impact sur le rendement net est minime.
Calculez toujours votre reste à charge réel. La protection devient alors un service quasi gratuit pour votre patrimoine.
Distinction entre assurance PNO et garantie loyers impayés
L’assurance Propriétaire Non-Occupant (PNO) couvre le bâti. La GLI protège uniquement vos revenus locatifs. Ce sont deux contrats distincts mais complémentaires pour votre sécurité.
Voici les périmètres d’intervention respectifs pour chaque contrat :
PNO : dégâts des eaux, incendie, responsabilité civile.
GLI : loyers impayés, dégradations locatives, frais juridiques.
Cumuler ces deux garanties est fortement recommandé. Vous évitez ainsi toute zone d’ombre dans votre couverture assurantielle.
Rentabilité réelle face aux risques de dégradation et d’impayé
Au-delà du simple loyer, la GLI intervient sur d’autres aspects financiers qui impactent directement votre rentabilité à long terme.
Analyse des garanties optionnelles contre les dégradations
L’option dégradations couvre les remises en état. Elle intervient après le départ du locataire indélicat. Les plafonds atteignent souvent plusieurs dizaines de milliers d’euros.
La vacance locative est une autre option possible. Elle compense l’absence de locataire entre deux baux.
Délais de carence, franchises et étapes de recouvrement
Concept
Définition
Impact pour le bailleur
Délai de carence
Période initiale sans couverture.
Risque d’impayé non indemnisé.
Franchise
Somme restant à charge.
Réduction de l’indemnisation finale.
Délai d’indemnisation
Temps avant le premier versement.
Nécessite une trésorerie disponible.
Pour optimiser votre protection, analysez les franchises et délais GLI. Ces paramètres définissent la réactivité de l’indemnisation. Une vigilance sur ces clauses évite les ruptures de trésorerie.
Cumul interdit avec la caution solidaire et clause résolutoire
La loi Boutin interdit de cumuler GLI et caution physique. Cette règle souffre d’une exception pour les étudiants.
Vérifiez la présence d’une clause résolutoire dans votre bail. Elle facilite la résiliation automatique en cas de non-paiement. C’est un levier juridique indispensable pour l’assureur.
Le coût de l’assurance est dérisoire comparé aux deux ans de procédure nécessaires pour expulser un locataire sans garantie.
Sécuriser votre rentabilité repose sur trois piliers : un taux entre 2 % et 5 %, la sélection rigoureuse du locataire et la déductibilité fiscale intégrale. Arbitrez dès maintenant entre coût et garanties pour transformer cette charge en un investissement protecteur. Un patrimoine protégé est le socle de votre sérénité financière durable.
FAQ
Quel est le coût moyen d’une garantie loyers impayés en 2026 ?
Le tarif d’une assurance loyer impayé (GLI) se cristallise généralement entre 2 % et 5 % du montant du loyer annuel charges comprises. Pour un loyer mensuel de 800 €, cette protection représente un investissement approximatif de 20 € par mois. Il est toutefois observé que certains contrats collectifs, négociés par des agences immobilières, permettent d’abaisser ces taux dans une fourchette allant de 1,50 % à 3 %.
Quels critères déterminent le montant de votre cotisation d’assurance ?
Le calcul de votre prime repose sur plusieurs variables stratégiques, au premier rang desquelles figure le montant du loyer annuel. La typologie du bien, sa localisation géographique et l’étendue des garanties optionnelles, telles que la protection contre les dégradations immobilières ou la vacance locative, influencent directement le risque actuariel. La solvabilité du locataire demeure un facteur discriminant, les assureurs exigeant souvent des revenus 2,85 à 3 fois supérieurs au loyer.
Est-il possible de déduire les primes de GLI de vos revenus fonciers ?
L’administration fiscale autorise la déduction intégrale des primes d’assurance de vos revenus fonciers bruts, à condition de relever du régime réel d’imposition. Cette disposition permet de réduire significativement le coût net de votre protection. Il vous appartient de reporter le montant total versé sur votre déclaration 2044, en veillant à conserver les attestations annuelles fournies par votre assureur à titre de justificatifs.
Quels sont les plafonds d’indemnisation et les délais de prise en charge ?
Les contrats de GLI prévoient des limites contractuelles précises pour sécuriser votre rentabilité. En 2026, les plafonds d’indemnisation pour les loyers impayés se situent généralement entre 70 000 € et 90 000 €, avec une durée de couverture s’étendant de 24 à 36 mois. Les garanties liées aux dégradations immobilières sont, quant à elles, plafonnées entre 7 000 € et 10 000 € selon les options souscrites.
Peut-on cumuler une assurance loyer impayé avec une caution solidaire ?
Conformément à la loi Boutin, le cumul entre une GLI et une caution solidaire est formellement interdit, sous peine de nullité de la garantie. Une exception notable subsiste toutefois pour les locataires ayant le statut d’étudiant ou d’apprenti. Dans tous les autres cas, vous devez arbitrer entre la sécurité financière offerte par un assureur professionnel et la garantie physique d’un tiers garant.