L’essentiel à retenir : la loi Lemoine permet de substituer votre assurance emprunteur à tout moment pour réduire vos mensualités. En privilégiant une délégation externe calculée sur le capital restant dû, vous pouvez économiser jusqu’à 15 000 €. Cette stratégie optimise votre coût total de crédit, à condition de respecter l’équivalence des garanties stipulée dans votre Fiche Standardisée d’Information.
La délégation d’assurance permet aux emprunteurs de réaliser une économie moyenne de 15 000 euros sur la durée totale de leur financement immobilier. Ce levier financier, désormais accessible à tout moment grâce à la loi Lemoine, transforme radicalement la gestion de votre passif bancaire.
Pourtant, de nombreux propriétaires supportent encore des cotisations superflues par simple méconnaissance de leurs droits contractuels. Ce comparatif assurance emprunteur immobilier 2026 analyse les mécanismes de substitution et les indicateurs de performance pour optimiser durablement votre budget de protection.
Comparatif assurance emprunteur immobilier 2026 : leviers de la délégation
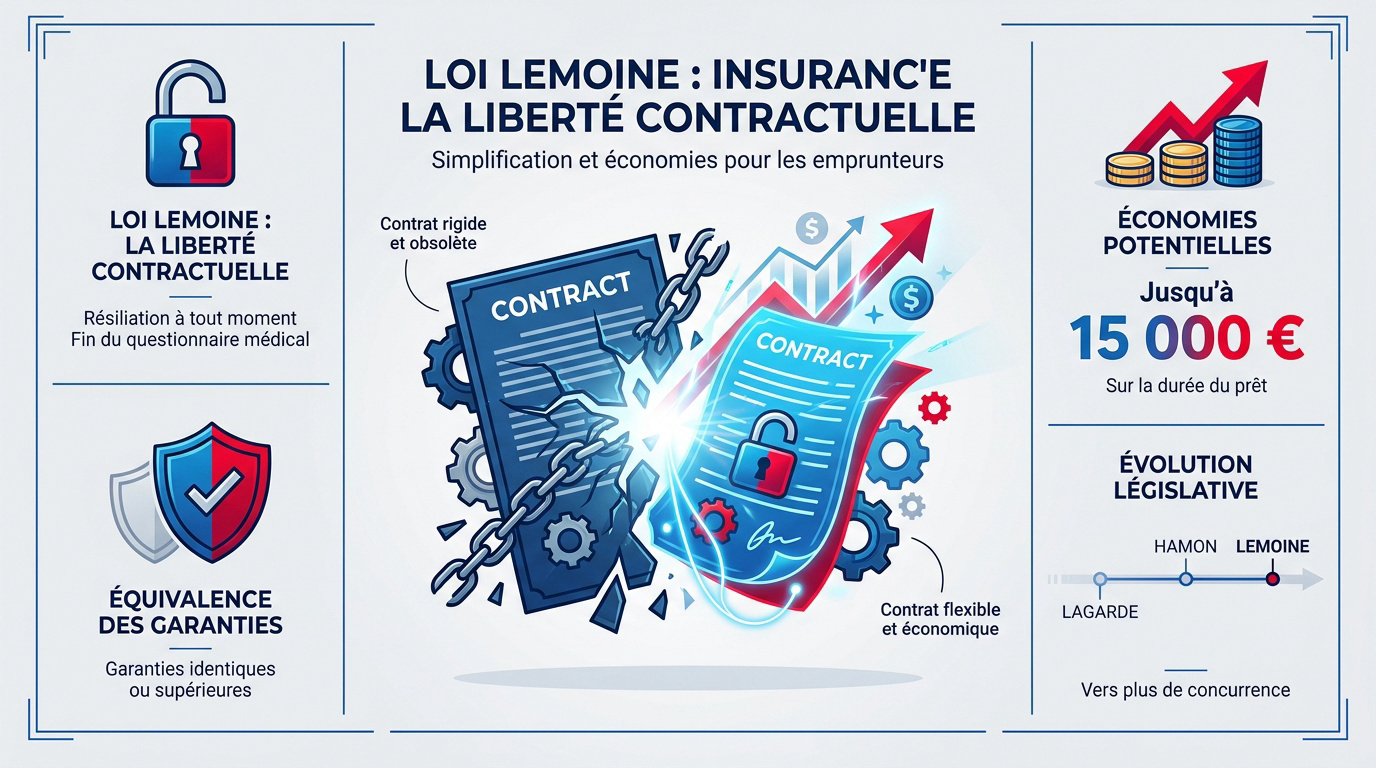
La loi Lemoine autorise la résiliation d’assurance emprunteur à tout moment, supprimant le questionnaire médical sous 200 000 € d’encours. Cette flexibilité, couplée à l’équivalence des garanties, permet d’économiser jusqu’à 15 000 € sur la durée du prêt.
Cette liberté contractuelle totale redéfinit radicalement vos rapports de force avec les établissements bancaires, rendant le cadre légal actuel particulièrement avantageux pour votre portefeuille.
La loi Lemoine ou la fin du carcan temporel
Vous disposez désormais du droit de résiliation infra-annuelle permanent. Changez de contrat n’importe quand, sans frais ni pénalités bancaires. C’est une révolution pour votre gestion budgétaire.
Condition d’accès simplifiée
Le questionnaire de santé est supprimé pour les prêts de moins de 200 000 euros par assuré finissant avant 60 ans. Aucune information médicale n’est requise. C’est un gain de temps majeur.
L’impact sur la concurrence est massif. Les assureurs alternatifs cassent les prix pour attirer les profils sains. Le marché devient enfin fluide et transparent pour vous, comme le souligne cet avis du CCSF sur la loi Lemoine.
Le principe d’équivalence des garanties comme bouclier juridique
La Fiche Standardisée d’Information (FSI) définit précisément les exigences minimales de votre banque. Vous devez simplement dénicher un contrat externe offrant une protection identique ou supérieure. C’est la clé du succès.
Votre banquier compare ensuite point par point les garanties proposées. Si le niveau est équivalent, il ne peut légalement pas refuser votre demande de délégation. La loi encadre strictement cette procédure de validation.
En cas de refus injustifié, saisissez immédiatement le médiateur de la banque. Les sanctions pour obstruction sont désormais réelles et dissuasives pour les établissements. Votre protection juridique est totale face aux abus éventuels.
Les fondations historiques : lois Lagarde et Hamon
La loi Lagarde de 2010 a instauré le libre choix de l’assureur lors de la signature initiale. C’était la première brèche dans le monopole bancaire historique. Elle a ouvert la voie à la personnalisation.
La loi Hamon a ensuite permis de changer de contrat durant la première année du prêt. Cette étape a facilité les renégociations précoces pour de nombreux emprunteurs. La flexibilité commençait enfin à s’installer.
Ces textes ont préparé le terrain pour la loi Lemoine. Aujourd’hui, vous profitez d’un marché mature et ultra-compétitif pour réduire vos mensualités, favorisant ainsi une meilleure diversification des actifs. Le comparatif assurance emprunteur : réduisez le coût de votre crédit devient un levier de rentabilité incontournable.
Analyse chiffrée des écarts de prix : contrat groupe vs externe
Après avoir compris vos droits, il est temps de regarder les chiffres de près pour mesurer l’impact réel sur votre portefeuille.
Le TAEA : l’indicateur unique pour démasquer les coûts réels
Le Taux Annuel Effectif d’Assurance exprime le coût de votre couverture en pourcentage du prêt. Il constitue l’unique juge de paix pour confronter deux offres sérieusement. Vous devez l’utiliser systématiquement.
Définition technique
TAEA (Taux Annuel Effectif d’Assurance) : indicateur normalisé exprimant le coût total de l’assurance en pourcentage annuel du capital emprunté, facilitant le comprendre le TAEG et le TAEA.
L’utilité pour la comparaison est totale. Les structures tarifaires varient énormément entre les banques et les assureurs individuels. Le TAEA lisse ces différences pour vous offrir une vision limpide.
Chaque devis doit mentionner ce taux de façon visible. Ne signez rien sans avoir vérifié cet indicateur précis. C’est votre meilleure arme de négociation financière pour votre comparatif assurance emprunteur immobilier 2026.
Prime sur capital initial contre capital restant dû
Comparer les deux méthodes est indispensable. Les banques calculent souvent sur le capital initial emprunté. La prime reste alors fixe durant toute la durée du crédit.
Les assureurs externes préfèrent le capital restant dû, ce qui est plus logique. Avec ce système, votre prime baisse chaque mois mécaniquement. Sur vingt ans, la différence de coût total est souvent spectaculaire.
Plus vous remboursez votre crédit, moins l’assurance vous coûte cher. Cette dégressivité protège votre budget sur le long terme de façon efficace. C’est un levier d’optimisation majeur pour votre reste à vivre.
Simulation des économies potentielles sur la durée totale du prêt
Prenons un exemple concret. Pour un prêt de 250 000 euros, une délégation peut économiser 10 000 euros. C’est le prix d’une cuisine équipée ou d’une voiture neuve.
En passant d’un taux de 0,40 % à 0,15 %, votre gain est immédiat. Votre reste à vivre augmente chaque mois significativement. La baisse des charges fixes transforme radicalement l’amortissement de votre projet.
Réduire l’assurance peut débloquer votre dossier de prêt. En baissant vos charges, vous améliorez votre profil emprunteur auprès des banques. C’est stratégique. Voici le comparatif assurance emprunteur : réduisez le coût de votre crédit selon votre situation :
Profil Emprunteur
Coût Assurance Groupe
Coût Délégation Externe
Économie Totale
Primo-accédant (25 ans)
7 500 €
2 800 €
4 700 €
Couple cadre (35 ans)
14 200 €
6 100 €
8 100 €
Investisseur (45 ans)
18 500 €
9 800 €
8 700 €
Senior (60 ans)
28 000 €
15 500 €
12 500 €
Sélection des solutions adaptées selon votre profil emprunteur
Les économies sont là, mais pour les saisir, vous devez choisir une offre qui colle parfaitement à votre situation personnelle.
Stratégies pour primo-accédants et investisseurs locatifs
Ciblez les tarifs spécifiques aux jeunes profils. Si vous avez moins de 30 ans, les assureurs se battent pour vous. Les tarifs sont extrêmement bas, alors profitez-en vite.
Adaptez vos garanties aux besoins locatifs. Pour un investissement, limitez la couverture au strict nécessaire comme le décès et l’invalidité lourde. Cela booste immédiatement votre rentabilité nette après impôts grâce à l’optimisation des charges.
Optimisez enfin votre quotité d’assurance. Ne vous assurez pas à 200% inutilement sur du locatif. Une couverture à 100% répartie sur le couple suffit souvent largement pour sécuriser l’opération.
Gestion des risques aggravés de santé et convention AERAS
Détaillez votre examen médical avec soin. Selon votre pathologie, le dossier passe par trois niveaux d’expertise. Des médecins spécialisés évaluent votre risque réel avec précision et bienveillance.
L’écrêtement des surprimes constitue un levier majeur. La convention AERAS limite le coût pour les revenus modestes. Vous ne devez pas payer plus que le plafond fixé par la loi.
Dispositif AERAS
La convention AERAS permet aux personnes ayant ou ayant eu un problème grave de santé d’emprunter plus facilement grâce à un examen approfondi en trois niveaux.
Présentez des alternatives de couverture solides. Si l’assurance classique est refusée, cherchez des contrats spécifiques. Certains assureurs se spécialisent dans les risques de santé complexes. Ne baissez jamais les bras prématurément.
La convention AERAS permet aux personnes ayant ou ayant eu un problème grave de santé d’emprunter plus facilement.
Spécificités pour les seniors et les professions à risques
Examinez rigoureusement les limites d’âge. Certains contrats s’arrêtent à 65 ans, tandis que d’autres vont jusqu’à 85 ans. Vérifiez bien la date de fin des garanties décès et invalidité.
Analysez les métiers manuels ou les sports extrêmes. Si vous êtes pompier ou plongeur, une surprime est probable. Comparez les exclusions pour ne pas vous retrouver sans protection réelle en cas d’accident.
Évaluez le coût des extensions nécessaires. Les déplacements fréquents peuvent aussi impacter le prix final. Choisissez un assureur qui comprend votre quotidien professionnel pour éviter les mauvaises surprises lors de la souscription.
Garanties et options : sécuriser votre patrimoine efficacement
Au-delà du prix, la qualité de votre couverture repose sur la finesse des garanties que vous allez souscrire.
L’importance des garanties ITT, IPT et l’option MNO
Définissez précisément vos seuils d’invalidité. L’ITT couvre votre arrêt de travail temporaire tandis que l’IPT intervient pour une invalidité permanente. Vérifiez bien le taux de déclenchement, souvent fixé à 66%.
Précisez impérativement le fonctionnement des MNO. Ces maladies non objectivables incluent le burn-out ou le mal de dos. Sans cette option, vous risquez de ne pas être indemnisé pour ces pathologies pourtant très fréquentes.
Comparez le rachat de franchise avec attention. Vous pouvez supprimer les conditions d’hospitalisation pour le dos. C’est une sécurité indispensable pour les professions sédentaires ou physiques.
ITT : Incapacité Temporaire Totale
IPT : Invalidité Permanente Totale
MNO : Maladies Non Objectivables (dos, psy)
Franchise : période sans indemnisation
La garantie perte d’emploi : un arbitrage stratégique
Analysez froidement le coût de l’option. Cette garantie est souvent très chère pour un bénéfice limité. Les conditions de versement s’avèrent extrêmement restrictives dans la plupart des contrats actuels.
Vérifiez les délais de carence appliqués. Vous devez souvent attendre six mois après le licenciement pour toucher l’aide. La durée d’indemnisation demeure également plafonnée dans le temps.
Déterminez la pertinence selon votre statut. Si vous êtes fonctionnaire, oubliez cette option inutile. Pour un salarié en CDI dans un secteur fragile, l’arbitrage est plus complexe. Réfléchissez bien avant de souscrire.
Indemnisation forfaitaire versus indemnitaire
Opposez les deux modes de versement. Le mode indemnitaire complète uniquement votre perte de revenus réelle. Le mode forfaitaire paie votre mensualité, peu importe vos autres indemnités perçues par ailleurs.
Soulignez la supériorité du forfaitaire. C’est le choix royal pour le secteur privé. En cas d’arrêt, vous conservez votre niveau de vie sans calcul savant de l’assureur. C’est plus simple.
Expliquez l’impact sur votre sérénité. Savoir que votre crédit est payé quoi qu’il arrive rassure. Ne négligez pas ce détail lors de votre Comparatif assurance emprunteur : réduisez le coût de votre crédit en visant une protection globale des revenus.
Variables techniques et impact sur la tarification globale
Pour finaliser votre contrat, vous devez ajuster quelques curseurs techniques qui influenceront directement votre tarif final.
Délais de franchise et de carence : le point d’équilibre
Il est impératif de différencier ces deux mécanismes temporels. La carence représente le délai d’attente post-signature, tandis que la franchise désigne le temps séparant le sinistre du premier versement. Ne confondez pas ces notions.
Adaptez votre choix selon votre régime de prévoyance actuel. Si votre employeur maintient votre salaire durant trois mois, privilégiez une franchise de 90 jours. Inutile de financer une couverture redondante avec vos acquis sociaux.
Évaluez précisément la réduction de prime générée. Allonger la franchise provoque mécaniquement une chute du prix de votre assurance. C’est un levier puissant pour alléger votre budget mensuel sans compromettre la sécurité globale.
Formalités médicales et dématérialisation des processus
Le parcours de souscription moderne privilégie désormais l’efficacité numérique. La majorité des démarches s’effectuent en ligne via des interfaces sécurisées. Vous remplissez votre questionnaire de santé en quelques clics, directement depuis votre domicile.
Anticipez toutefois d’éventuels examens cliniques complémentaires. Pour des capitaux souscrits élevés, une analyse sanguine peut être exigée par l’assureur. Les centres partenaires organisent des rendez-vous rapides afin de ne pas paralyser l’édition de votre offre.
La complétude de votre dossier numérique conditionne la date d’effet des garanties. Un dossier exhaustif est généralement traité sous 48 heures par les services de gestion. Soyez vigilant, car la réactivité de l’assureur est déterminante pour votre financement.
La dématérialisation des questionnaires de santé permet désormais d’obtenir un accord de principe en moins de dix minutes pour les profils standards.
Exclusions de garanties et limites contractuelles
Identifiez rigoureusement les exclusions communes listées dans les conditions générales. Les faits de guerre, le suicide durant la première année ou les sports aériens sont traditionnellement écartés. Lisez attentivement les petites lignes avant tout engagement.
Repérez les clauses potentiellement abusives lors de votre comparatif assurance emprunteur immobilier 2026. Certaines banques maintiennent des restrictions sévères sur les pathologies dorsales ou psychiques. Comparez ces limites avec les standards du marché pour déceler les anomalies.
Sachez que des modalités de levée d’exclusion existent via le rachat de garanties. Vous pouvez neutraliser une restriction spécifique moyennant une surprime modérée. C’est une stratégie préférable à une absence totale de protection. Soyez prévoyant pour sécuriser votre patrimoine.
Méthodologie de substitution : réussir votre changement de contrat
Vous avez choisi votre nouveau contrat ? Voici maintenant la marche à suivre pour valider le changement auprès de votre banque.
Étapes clés pour une transition sans interruption de couverture
Envoyez votre nouveau contrat par courrier recommandé avec accusé de réception. C’est la seule preuve légale opposable à votre banque. Cette démarche sécurise votre demande.
Assurez-vous que le nouveau contrat débute exactement le jour où l’ancien s’arrête. Aucune zone d’ombre n’est permise. La continuité de protection est impérative.
La banque doit éditer un document gratuit confirmant le changement. Rangez-le précieusement avec votre offre initiale. C’est terminé.
Souscrire au nouveau contrat
Envoyer le recommandé à la banque
Recevoir l’avenant gratuit
Résilier l’ancien contrat
Délais de traitement et obligations de réponse des banques
La banque a l’obligation légale de vous répondre sous dix jours ouvrés. Passé ce délai, le silence peut être contesté. La loi encadre cette réactivité.
En cas de retard abusif, l’établissement risque une amende administrative lourde. La loi protège vos intérêts. Ne laissez pas les délais traîner.
Le rôle du courtier spécialisé dans l’optimisation du dossier
Le courtier déchiffre les clauses complexes pour vous. Il compare les offres en un clin d’œil. Son expertise garantit une sélection sans faille.
Il gère la paperasse administrative et les relations médicales. C’est un confort inestimable. Vous gagnez un temps précieux sur chaque étape.
Face aux banques, un professionnel a plus de poids. Il sait faire accepter votre délégation rapidement. Utilisez le meilleur logiciel de gestion locative comme référence pour vos outils d’aide à la décision.
Optimiser votre protection via un comparatif assurance emprunteur immobilier 2026 permet d’économiser jusqu’à 15 000 € grâce à la loi Lemoine. Identifiez vos garanties cibles et sollicitez dès maintenant une délégation externe pour réduire vos mensualités. Libérez votre pouvoir d’achat en transformant vos charges fixes en actifs disponibles pour votre futur.
FAQ
Quel est le rôle exact de l’assurance emprunteur et comment analyser les garanties ?
L’assurance emprunteur constitue un mécanisme de protection financière essentiel, bien que non obligatoire légalement. Elle sécurise le remboursement de votre crédit immobilier face aux aléas de la vie tels que le décès, l’invalidité ou l’incapacité de travail. Cette couverture protège simultanément votre patrimoine et l’établissement prêteur, garantissant la continuité des paiements en cas de sinistre majeur.
Pour comparer efficacement les offres, vous devez examiner rigoureusement les niveaux de garanties (décès, PTIA, IPT, ITT) et le mode d’indemnisation, qu’il soit forfaitaire ou indemnitaire. L’utilisation du TAEA (Taux Annuel Effectif d’Assurance) s’avère indispensable pour mesurer le coût réel de l’assurance par rapport au capital emprunté, tout en restant vigilant sur les exclusions contractuelles et les délais de franchise.
Comment garantir l’équivalence des garanties lors d’une délégation d’assurance ?
La réussite d’une délégation d’assurance repose sur le respect strict du principe d’équivalence. Votre nouveau contrat doit impérativement présenter un niveau de protection identique ou supérieur à celui proposé par votre banque. Pour valider cette conformité, vous devez vous référer à la Fiche Standardisée d’Information (FSI), document contractuel où la banque liste ses exigences minimales parmi les critères définis par le CCSF.
En cas de refus, l’établissement bancaire est légalement tenu de motiver sa décision par écrit en précisant les garanties jugées insuffisantes. Pour sécuriser votre démarche, il est stratégique de solliciter un courtier spécialisé ou d’utiliser un comparateur en ligne afin d’aligner précisément votre nouvelle couverture sur les exigences de la FSI, garantissant ainsi une acceptation sous 10 jours ouvrés.
Quels sont les avantages financiers d’une délégation externe face au contrat groupe ?
La délégation d’assurance permet de réaliser des économies substantielles, le coût d’un contrat externe étant généralement 2 à 4 fois inférieur à celui d’une assurance groupe. Cette différence s’explique par la tarification personnalisée des assureurs alternatifs, qui s’oppose à la mutualisation des risques et aux commissions bancaires élevées, ces dernières pouvant représenter jusqu’à 40 % de la prime globale.
Sur la durée totale du prêt, le gain financier peut atteindre 10 000 € à 25 000 € selon votre profil. Les contrats individuels offrent également une flexibilité accrue, permettant d’ajuster les quotités ou d’étendre la couverture jusqu’à 80 ans, là où les contrats groupe cessent souvent leurs garanties vers 65 ou 70 ans. La loi Lemoine facilite désormais cette optimisation en autorisant la résiliation à tout moment.
Comment réaliser une simulation précise du coût de son assurance de prêt ?
Pour obtenir une estimation rigoureuse, vous devez intégrer les variables structurelles de votre crédit, notamment le montant emprunté, la durée et le taux d’intérêt. Les simulateurs en ligne évaluent votre profil de risque en fonction de votre âge, de votre état de santé et de vos habitudes de vie, permettant ainsi de projeter le coût total de l’assurance sur toute la période du remboursement.
L’arbitrage entre un calcul sur le capital initial (cotisation fixe) et sur le capital restant dû (cotisation dégressive) est un levier d’optimisation majeur. Le mode dégressif s’avère particulièrement performant pour les crédits de longue durée, car il réduit mécaniquement vos charges mensuelles à mesure que vous amortissez votre prêt, augmentant ainsi votre reste à vivre chaque année.
Quels sont les apports majeurs de la loi Lemoine pour les emprunteurs ?
Promulguée en 2022, la loi Lemoine a révolutionné le marché en instaurant la résiliation infra-annuelle, permettant de changer d’assureur à tout moment, sans frais ni pénalités. Elle a également supprimé le questionnaire médical pour les prêts immobiliers de moins de 200 000 € par assuré, à condition que le remboursement total intervienne avant le 60ème anniversaire de l’emprunteur.
En complément, ce texte législatif a réduit le délai du droit à l’oubli à 5 ans pour les pathologies cancéreuses ou l’hépatite C après la fin du protocole thérapeutique. Ces dispositions renforcent la transparence du marché et le pouvoir d’achat des emprunteurs, tout en obligeant les assureurs à informer annuellement leurs clients sur leur droit de substitution.