L’essentiel à retenir : l’effet de levier en 2026 repose sur un différentiel stratégique entre un TAEG moyen de 3,55 % et des rendements locatifs pouvant atteindre 9 %. Ce mécanisme permet de multiplier par dix votre capacité d’investissement tout en visant une rentabilité sur fonds propres de 25 %. Une gestion rigoureuse des normes HCSF et de la fiscalité LMNP sécurise durablement votre enrichissement patrimonial.
Le rendement locatif brut en France atteint désormais une moyenne de 5,2 %, offrant un différentiel stratégique face aux taux d’emprunt stabilisés autour de 3,55 %. Dans ce contexte, l’arbitrage entre apport personnel et endettement devient le pivot de votre enrichissement, car une structure de financement optimisée permet de porter la rentabilité sur fonds propres jusqu’à 24 %. Pourtant, la rigidité des normes HCSF et le plafonnement du taux d’effort à 35 % constituent des obstacles majeurs qui freinent souvent le déploiement de votre stratégie patrimoniale.
Cet article décortique les leviers financiers et fiscaux indispensables pour saturer votre capacité d’emprunt et maximiser l’effet de levier immobilier 2026. Nous allons analyser ensemble comment transformer la dette en un moteur de croissance pérenne pour vos actifs.
Mécanismes de l’effet de levier immobilier en 2026
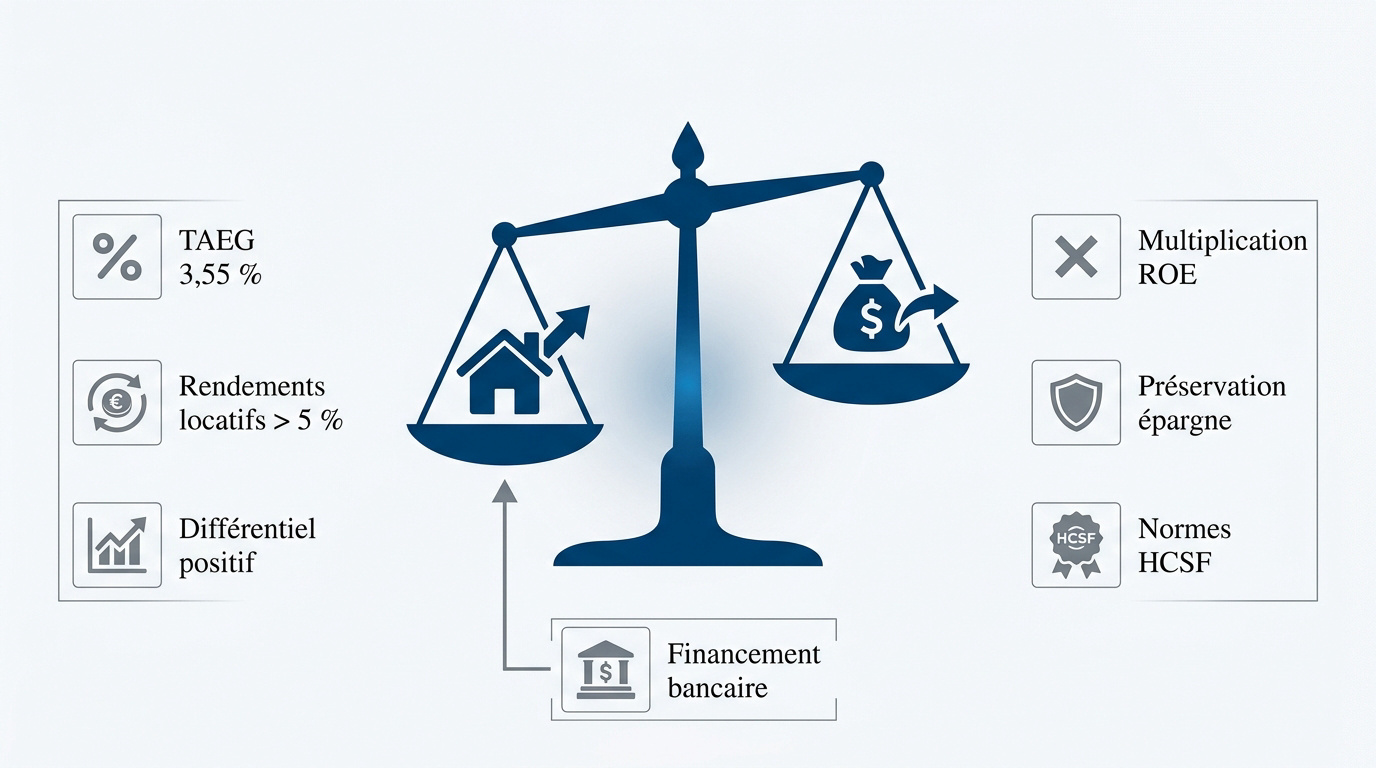
L’effet de levier en 2026 repose sur un différentiel positif entre un TAEG moyen de 3,55 % et des rendements locatifs supérieurs à 5 %. Ce mécanisme permet de multiplier la rentabilité des fonds propres (ROE) tout en préservant son épargne résiduelle face aux normes HCSF. Cette stratégie transforme radicalement votre capacité d’acquisition en utilisant l’endettement comme un moteur de croissance patrimoniale.
Fondements de la multiplication du capital par l’endettement
Le principe repose sur le financement de l’actif par la banque. Vous mobilisez le capital d’autrui pour générer vos revenus futurs. Cette approche préserve votre trésorerie personnelle durablement.
Concrètement, vous pouvez acquérir un bien valant dix fois votre apport initial. La dette structurée démultiplie ainsi votre puissance d’achat. C’est une force mathématique au service de votre patrimoine.
Optimisez votre investissement locatif sans apport pour accroître votre capacité d’investissement. La banque devient alors votre partenaire financier principal.
Corrélation entre taux d’intérêt et rendement locatif
L’écart entre le coût du crédit et la rentabilité brute est déterminant. En 2026, viser 2 points de spread est vital. Cela protège votre marge nette après impôts contre les fluctuations économiques. Une analyse rigoureuse des flux financiers demeure indispensable.
Ce différentiel enrichit votre bilan chaque mois mécaniquement. Le locataire rembourse le capital à votre place. Vous construisez ainsi une valeur nette sans effort d’épargne mensuel supplémentaire.
Le véritable enrichissement ne provient pas du loyer perçu, mais de la différence entre le coût de la dette et la productivité de l’actif immobilier.
Arbitrage entre financement à crédit et apport massif
L’achat comptant est lent et sécurisé. Pourtant, le levier est rapide et puissant. La vitesse de constitution de votre patrimoine change radicalement selon votre choix de financement initial.
Conservez votre cash pour saisir plusieurs opportunités simultanées. Ne bloquez pas tout votre capital dans un seul projet. La diversification réduit vos risques globaux tout en boostant vos rendements.
Avantage du levier : multiplication de la rentabilité.
Avantage du comptant : sérénité et absence de dette.
Compromis idéal : apport de 10 % pour rassurer les banques.
Exemple de performance financière
Pour un bien de 200 000 € avec 40 000 € d’apport, le prêt de 160 000 € transforme un rendement brut de 7 % en une rentabilité des fonds propres (ROE) de 24 %.
Calculer la rentabilité financière réelle de vos actifs
Après avoir compris les bases mécaniques, il est temps de passer aux chiffres précis pour valider la viabilité de votre projet.
Distinguer le rendement économique du retour sur fonds propres
Le Return on Equity (ROE) constitue l’indicateur souverain pour évaluer la performance de votre capital engagé. Il mesure précisément la richesse générée par chaque euro que vous injectez personnellement dans l’opération.
Grâce au crédit, un rendement économique de 6 % peut se transformer en un ROE de 15 %. Ce bond mathématique illustre parfaitement la puissance de l’effet multiplicateur sur vos fonds propres.
Le seuil d’autofinancement total représente l’équilibre où vos loyers couvrent intégralement le crédit, les charges et la fiscalité. C’est l’objectif prioritaire pour tout investisseur souhaitant une sérénité absolue en 2026.
Un excédent de trésorerie rassure immédiatement vos partenaires bancaires. Un dossier qui s’auto-suffit mécaniquement devient prioritaire lors de l’étude de vos futures demandes de financement.
Scénario de trésorerie
Impact financier
Cash-flow négatif
Effort d’épargne mensuel requis
Cash-flow nul
Équilibre parfait de l’opération
Cash-flow positif
Gain immédiat et réutilisable
Calcul du point mort de votre investissement locatif
Identifier votre loyer plancher est impératif pour ne jamais subir de pertes financières sèches. Ce calcul rigoureux doit intégrer l’ensemble des dépenses opérationnelles, incluant les frais de gestion les plus discrets.
N’omettez jamais d’inclure la taxe foncière et les travaux non récupérables dans vos projections. Ces décaissements rognent votre rentabilité nette si vous ne les anticipez pas avec une précision chirurgicale.
Le point mort est votre ligne de défense financière ; le franchir sans réserve est un risque majeur.
3 leviers pour maximiser votre capacité d’emprunt bancaire
Maîtriser ses calculs est une chose, mais convaincre les institutions bancaires en respectant les normes actuelles en est une autre.
Plafond HCSF
35 % de taux d’effort maximum.
Taux 2026
Estimés entre 3,4 % et 4,4 %.
Respecter le taux d’effort de 35% imposé par le HCSF
En 2026, la rigueur demeure la norme absolue. Votre taux d’effort ne doit pas excéder 35 % de vos revenus globaux. Cette limite inclut systématiquement l’assurance emprunteur et vos charges fixes.
Pourtant, une marge de flexibilité de 20 % subsiste pour les banques. Elles privilégient les profils d’investisseurs présentant une solidité financière manifeste. Ce quota permet de déroger ponctuellement aux critères stricts.
Stratégie multi-banques pour contourner la dépendance financière
Répartir vos encours entre différents établissements s’avère stratégique. Cette méthode évite de saturer le plafond de risque d’un prêteur unique. Vous conservez ainsi une marge de manœuvre pour vos futurs projets.
Mettre en concurrence les banques sur les frais annexes est indispensable. Exigez des remises sur les frais de dossier ou la gratuité des moyens de paiement. Chaque économie renforce votre profil d’emprunteur.
Optimisation du TAEG via la délégation d’assurance emprunteur
Le poids de l’assurance impacte lourdement votre coût total. Opter pour une délégation externe réduit le TAEG de façon spectaculaire. C’est un gain de pouvoir d’achat immédiat pour votre investissement.
La loi Lemoine autorise le changement de contrat à tout moment. Cette souplesse permet de réviser vos mensualités sans attendre la date anniversaire. Le bénéfice financier est alors tangible et rapide.
Comparer les garanties offertes.
Vérifier l’équivalence des couvertures.
Notifier la banque par courrier recommandé.
Gestion des risques et sécurité de votre montage financier
Maximiser sa capacité d’emprunt ne doit jamais se faire au détriment de la sécurité financière de votre foyer.
Anticiper la vacance locative et le risque de surendettement
Évaluez l’impact de deux mois sans loyer. Votre trésorerie doit absorber ce choc sans péril pour le crédit. La stabilité du montage en dépend.
Proposez des scénarios de repli concrets. La revente rapide ou le passage en location courte durée sont des options. Maintenez une agilité financière réelle.
Considérez l’épargne résiduelle comme un amortisseur. Suivez ces conseils de épargne résiduelle comme amortisseur pour protéger vos actifs. La vigilance reste votre meilleure alliée.
Risques amplifiés
L’effet de levier immobilier 2026 : maximiser votre capacité d’achat expose au levier négatif, à la vacance et au plafond de 35 % d’endettement.
Stress tests sur l’évolution des charges et des loyers
Simulez une hausse des charges de 20 %. La taxe foncière grimpe régulièrement dans les métropoles françaises. Anticiper ces dérives est un impératif de gestion.
Vérifiez la viabilité en cas de baisse des loyers. Le marché peut stagner ou subir un plafonnement législatif strict. Ne sous-estimez jamais la pression réglementaire.
Scénario nominal
Dégradé (+10% charges)
Critique (-10% loyer)
Équilibre
Trésorerie sollicitée
Déficit mensuel
Constitution d’une réserve d’épargne de précaution
Préconisez six mois de mensualités de côté. Ce matelas sur un livret liquide évite de paniquer lors d’un sinistre. C’est la base de la gestion prudente.
Justifiez ce montant pour les travaux urgents. Un chauffe-eau en panne n’attend pas le loyer. La réactivité garantit la pérennité de votre bien immobilier.
La liquidité est le roi en période d’incertitude ; ne restez jamais avec un compte bancaire à zéro.
Optimisation fiscale du levier via le LMNP et la SCI
La rentabilité brute est flatteuse, mais c’est la fiscalité qui décide de ce qu’il reste réellement dans votre poche.
Avantages du régime LMNP et de l’amortissement comptable
L’amortissement comptable représente une charge fictive déduite annuellement. Ce mécanisme réduit drastiquement votre bénéfice imposable. Il compense la dépréciation théorique du bâti et du mobilier.
Vous encaissez ainsi des loyers nets d’impôts sur une décennie. L’effet de levier fiscal booste votre rendement réel. C’est un levier légal puissant pour capitaliser sereinement.
Consultez les détails sur le lmnp & fiscalité. Vous y découvrirez les meilleures options pour votre déclaration de revenus locatifs.
Comparatif entre détention en nom propre et SCI à l’IS
L’impôt sur les sociétés facilite le réinvestissement des profits. La structure paye seulement 15 % jusqu’à 42 500 € de bénéfices. C’est bien plus avantageux que les tranches marginales d’imposition élevées.
La SCI permet une transmission fluide du patrimoine immobilier familial. Elle évite les blocages de l’indivision lors des successions. La taxation des plus-values y suit des règles professionnelles spécifiques.
Incidence de la rénovation énergétique sur la valeur vénale
Le coût des travaux liés au DPE influence directement votre prix de revente. Une meilleure note énergétique augmente la valeur verte du logement. C’est un investissement rentable qui sécurise vos loyers futurs.
Utilisez les aides étatiques comme MaPrimeRénov’ pour financer ces chantiers. Ces subventions réduisent votre besoin en fonds propres immédiats. Elles optimisent ainsi votre plan de financement global.
Stratégies de refinancement pour accélérer votre croissance
Pour les investisseurs aguerris, le levier ne s’arrête pas à l’achat ; il se réinvente tout au long de la vie du projet.
Refinancement hypothécaire pour réinvestir la plus-value latente
Le mécanisme du cash-out immobilier permet d’extraire des liquidités sans céder votre patrimoine. Vous mobilisez la valeur acquise par votre bien pour générer une trésorerie immédiate et disponible.
Utilisez ces fonds comme apport personnel pour initier un nouveau projet d’envergure. Cette méthode s’avère être le levier le plus rapide pour scaler efficacement votre portefeuille immobilier en 2026.
Action stratégique
Récupérez jusqu’à 70 % de la valeur expertisée de vos actifs pour financer vos prochains dépôts de garantie sans liquider vos positions actuelles.
Estimation précise du bien immobilier.
Accord bancaire pour le crédit hypothécaire.
Déblocage des fonds pour réinvestissement immédiat.
Emploi du prêt in fine pour maximiser le levier fiscal
Le prêt in fine repose sur le remboursement intégral du capital au terme du contrat. Pendant la durée du prêt, vous ne payez que les intérêts, optimisant ainsi vos déductions fiscales.
Valorisez la conservation de votre capital sur des supports financiers performants comme l’assurance-vie. Votre argent travaille doublement : il finance votre actif immobilier tout en fructifiant sur votre contrat nanti.
Arbitrage des actifs pour maintenir une capacité d’achat dynamique
Identifier le moment opportun pour revendre est une compétence critique. Solder un crédit ancien libère mécaniquement votre capacité d’endettement pour des opérations plus rentables. Ne restez pas attaché émotionnellement à vos actifs.
Réallouez votre capital vers des zones géographiques à fort rendement locatif. Le marché immobilier de 2026 évolue, votre stratégie doit impérativement suivre le mouvement pour effet de levier immobilier 2026 : maximiser votre capacité d’achat.
Maîtriser l’effet de levier immobilier 2026 exige d’optimiser le différentiel entre un TAEG moyen de 3,55 % et des rendements locatifs supérieurs à 5 %. En structurant votre endettement sous le plafond HCSF de 35 %, vous démultipliez votre rentabilité sur fonds propres. Agissez maintenant pour bâtir votre empire patrimonial de demain.
FAQ
Quelles sont les prévisions concernant les taux d’intérêt immobilier pour l’année 2026 ?
Les projections pour l’exercice 2026 indiquent une dynamique globalement haussière après une phase de stabilisation initiale. Le taux moyen du marché, établi à 3,22 % en début d’année, devrait atteindre 3,55 % d’ici la fin de l’année 2026 selon l’Observatoire Crédit Logement/CSA. Cette évolution est corrélée aux décisions de la Banque Centrale Européenne et aux tensions inflationnistes persistantes.
Pour vos projets d’investissement, il est crucial de noter que les taux varient selon la maturité du prêt : les moyennes observées s’élèvent à environ 3,33 % sur 20 ans et 3,43 % sur 25 ans. Malgré cette remontée, le différentiel avec les rendements locatifs, souvent compris entre 5 % et 9 %, permet de maintenir un effet de levier positif et stratégique pour votre patrimoine.
Comment l’effet de levier permet-il de maximiser ma rentabilité financière ?
L’effet de levier repose sur l’utilisation de la dette bancaire pour financer un actif dont le rendement est supérieur au coût du crédit. En mobilisant seulement une fraction de votre capital sous forme d’apport, vous faites porter le financement par l’institution bancaire. Ce mécanisme permet de multiplier votre capacité d’achat par 5 à 10, tout en captant la performance de la valeur totale du bien immobilier.
Mathématiquement, cette stratégie démultiplie le retour sur fonds propres (ROE). À titre d’exemple, un investissement présentant une rentabilité économique de 7 % peut voir sa rentabilité financière grimper jusqu’à 24 % grâce à l’endettement. Vous transformez ainsi une épargne résiduelle en un actif productif massif, tout en bénéficiant de la déduction fiscale des intérêts d’emprunt, notamment sous le régime du LMNP.
Quelles sont les contraintes actuelles du HCSF sur la capacité d’emprunt ?
En 2026, les normes édictées par le Haut Conseil de Stabilité Financière (HCSF) demeurent rigoureuses : votre taux d’effort ne doit pas excéder 35 % de vos revenus nets, assurance emprunteur incluse. La durée maximale d’endettement est strictement plafonnée à 25 ans, avec une extension possible à 27 ans uniquement pour les acquisitions en VEFA ou les projets incluant une rénovation lourde représentant 10 % du coût total.
Pour optimiser votre dossier face à ces restrictions, il est impératif de démontrer une stabilité financière exemplaire. Les banques disposent toutefois d’une marge de flexibilité de 20 % sur leur production globale ; une partie de cette enveloppe peut être allouée aux investisseurs locatifs présentant un reste à vivre confortable ou des garanties solides, permettant parfois de déroger légèrement au plafond de 35 %.
Comment sécuriser mon investissement face aux risques de l’effet de levier ?
La sécurité de votre montage financier repose sur l’anticipation des aléas, notamment la vacance locative ou la hausse des charges. Il est préconisé de constituer une réserve d’épargne de précaution équivalente à six mois de mensualités. Ce matelas de liquidité assure la continuité du remboursement du crédit en cas d’imprévu, évitant ainsi toute situation de surendettement critique.
Par ailleurs, l’optimisation de votre TAEG via la délégation d’assurance emprunteur constitue un levier de sécurité et de performance immédiat. En réduisant le coût fixe de votre assurance, vous abaissez votre taux d’effort réel, ce qui renforce la viabilité de votre autofinancement et améliore mécaniquement le cash-flow net de votre opération immobilière.