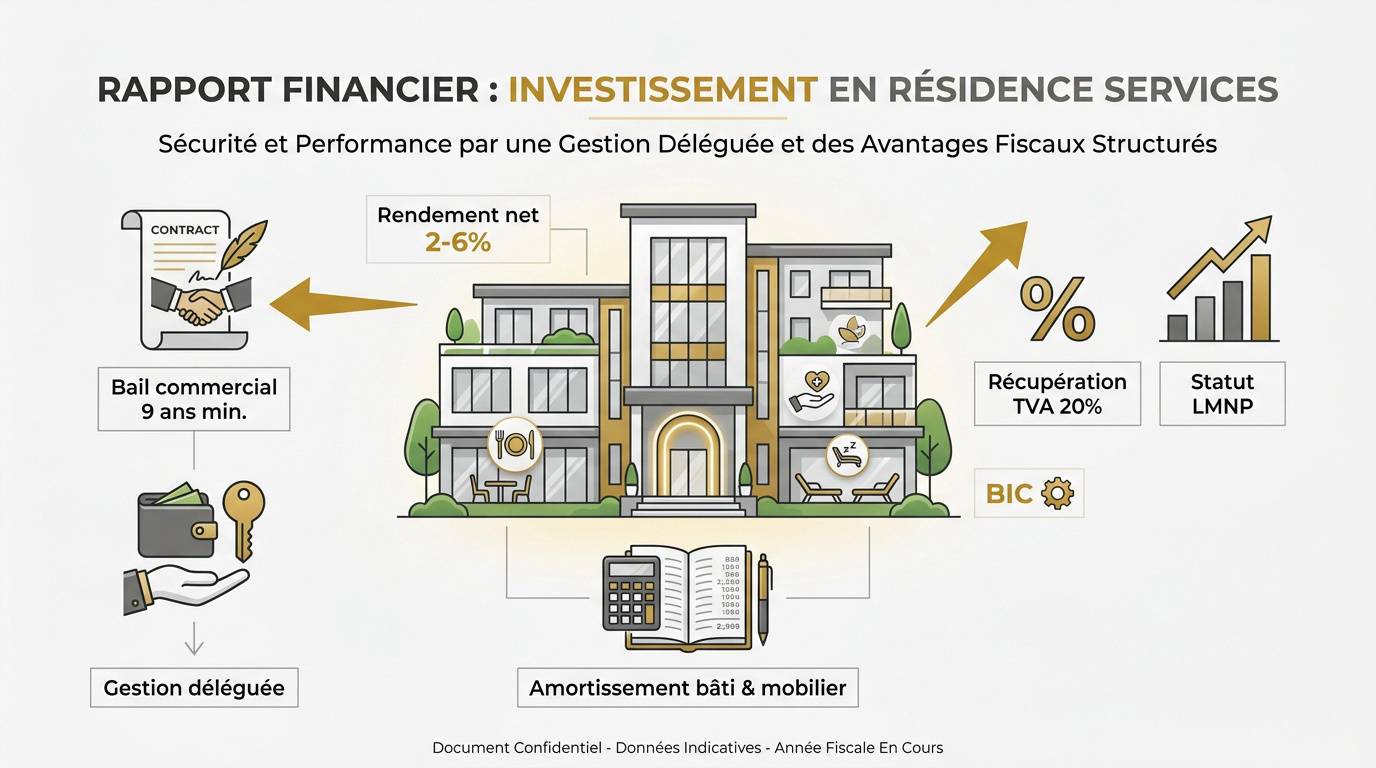
L’essentiel à retenir : l’investissement en résidence services en 2026 repose sur le statut LMNP, permettant de générer des revenus nets d’impôt via l’amortissement comptable et la récupération des 20 % de TVA. Cette stratégie sécurise vos rendements, oscillant entre 2 % et 6 %, grâce à un bail commercial déléguant la gestion. La solidité financière de l’exploitant demeure le verrou sécuritaire indispensable.
Le marché de l’immobilier géré affiche une résilience notable avec des rendements bruts oscillant entre 4% et 5,5% à l’horizon 2026. Cette performance repose sur un modèle de gestion déléguée où l’investisseur perçoit des revenus contractuels via un bail commercial, tout en bénéficiant du levier fiscal du statut LMNP. Pourtant, la solidité de ce placement dépend exclusivement de la pérennité financière de l’exploitant et de la précision des clauses de répartition des charges. Un investissement résidence services avis peut rapidement basculer si le bailleur néglige l’audit du gestionnaire ou l’impact de l’inflation sur les loyers plafonnés.
Cet article décortique les mécanismes de rentabilité réelle et les pièges contractuels pour sécuriser votre stratégie patrimoniale. Nous allons analyser ensemble les indicateurs de performance et les leviers fiscaux pour optimiser votre sélection d’actifs en 2026.
Avis et mécanismes fiscaux de l’investissement en résidence services en 2026
L’investissement en résidence services en 2026 offre des rendements nets entre 2% et 6% via le statut LMNP. La récupération des 20% de TVA et l’amortissement comptable restent les piliers fiscaux majeurs, à condition de valider la solidité du bail commercial signé avec l’exploitant.
Cette performance repose sur une gestion déléguée garantissant des revenus stables et une fiscalité optimisée via un cadre contractuel sécurisé.
Définition : Résidence de services
Logement meublé avec services collectifs où l’investisseur signe un bail commercial avec un exploitant professionnel gérant l’actif contre un loyer fixe.
Bail commercial et gestion déléguée
La gestion est confiée à un exploitant via un bail de neuf ans minimum. Celui-ci assume contractuellement la vacance locative. Vous sécurisez ainsi vos flux financiers.
Les articles 605 et 606 du Code civil répartissent les charges d’entretien. Cette structure juridique est explicitée dans l’analyse sur la gestion déléguée et bail commercial.
Le propriétaire perçoit des loyers nets de gestion. Cette sérénité opérationnelle a toutefois un coût sur le rendement final mais garantit une tranquillité totale.
Statut LMNP et récupération de TVA
Le statut LMNP est le cadre idéal. Vos revenus sont imposés en BIC, permettant une optimisation fiscale majeure de votre patrimoine immobilier.
La récupération de la TVA de 20% sur l’achat réduit le coût d’acquisition. Cela exige trois services sur quatre fournis par la résidence.
L’amortissement comptable génère souvent des revenus totalement défiscalisés. Consultez les détails sur LMNP & Fiscalité pour affiner votre stratégie et maximiser vos gains réels.
Calculer la rentabilité réelle après charges et fiscalité
Après avoir posé le cadre fiscal, il est temps de sortir la calculatrice pour évaluer ce qu’il reste vraiment dans votre poche.
Rendement brut vs rendement net
Le rendement brut affiché par les promoteurs se limite au ratio loyers perçus sur prix d’achat. Vous devez impérativement soustraire les charges non récupérables et la taxe foncière annuelle.
Intégrez ensuite les honoraires du syndic ainsi que les frais de comptabilité LMNP. Ces postes de dépenses sont indispensables pour calculer son cash-flow immobilier avec une précision chirurgicale.
En réalité, la performance s’ajuste. Le rendement net réel oscille souvent entre 3% et 4% après toutes ces déductions obligatoires.
Impact des charges de copropriété
Les résidences services supportent des charges communes structurellement élevées. Les espaces collectifs comme les accueils ou les salons génèrent des coûts de maintenance importants. Surveillez ces charges de copropriété trop élevées qui rognent vos marges.
Les gros travaux de rénovation impactent lourdement votre bilan financier. Il faut anticiper le renouvellement du mobilier, souvent à votre charge selon les clauses contractuelles.
Postes de charges à surveiller
Frais de chauffage des parties communes.
Entretien technique des ascenseurs.
Maintenance des équipements spécifiques aux services.
Indexation et révision des loyers
Votre bail commercial prévoit une indexation annuelle, généralement basée sur l’ILC ou l’IRL. Restez vigilant face aux clauses de plafonnement qui limitent mécaniquement votre croissance.
Certains gestionnaires brident contractuellement la hausse à 1,5% ou 2% par an. Ce plafonnement de l’indexation des loyers peut s’avérer problématique en période de forte inflation.
Alerte inflation
Le décalage entre l’inflation réelle et l’indexation plafonnée (1,5% à 2%) peut entraîner une érosion de votre rendement réel.
Le risque majeur demeure la renégociation du loyer à la baisse. Cela survient fréquemment lors du renouvellement triennal du bail.
Auditer la solidité financière de l’exploitant-gestionnaire
Le rendement n’est rien sans la sécurité ; l’analyse du gestionnaire est donc le verrou de votre investissement.
Critères de sélection du gestionnaire
Vérifiez les fonds propres et le chiffre d’affaires de l’exploitant. Un historique de plus de dix ans est rassurant. Cette antériorité prouve sa capacité à traverser les cycles économiques.
Consultez les avis indépendants sur les gestionnaires et le nombre de lits gérés. La taille critique limite souvent les risques opérationnels. Une analyse rigoureuse des retours clients évite les mauvaises surprises.
Critère
Seuil de sécurité
Risque élevé
Années d’expérience
+10 ans
Moins de 3 ans
Nombre de résidences
+15 établissements
Structure mono-site
Taux d’occupation
Supérieur à 90 %
Inférieur à 80 %
Ratio d’endettement
Inférieur à 50 %
Supérieur à 70 %
Risques liés à la défaillance d’exploitant
En cas de faillite, les loyers cessent immédiatement. Changer de gestionnaire est un parcours juridique complexe et coûteux. Vous devez anticiper ces risques de défaillance de l’exploitant pour protéger votre capital. L’équilibre financier de votre projet en dépend.
La valeur du bien chute drastiquement sans bail commercial actif. Le logement devient difficile à exploiter seul. La vacance technique dégrade alors votre rentabilité nette.
La défaillance d’un gestionnaire peut entraîner une vacance prolongée et une perte de valeur vénale supérieure à 30% pour l’investisseur non préparé.
Anticiper les contraintes de revente et la fiscalité de sortie
On achète souvent en pensant au rendement, mais la sortie est le moment où se joue la vraie plus-value.
Liquidité sur le marché secondaire
La revente en résidence services est moins fluide que dans le classique. Les acheteurs sont exclusivement des investisseurs. Cela restreint mécaniquement le volume de transactions potentielles sur le marché.
Le prix dépend directement du rendement résiduel du bail. Une décote est fréquente si le bail arrive à échéance. Consultez ces pièges à éviter en LMNP pour sécuriser votre transaction.
Utilisez des plateformes spécialisées pour toucher la bonne cible. Le marché secondaire demande de la patience et de la méthode. Ne négligez pas l’impact des taux d’intérêt sur l’attractivité du bien.
Fiscalité et réintégration des amortissements
En LMNP, les amortissements ne sont pas réintégrés lors du calcul de la plus-value des particuliers. C’est un avantage majeur. Les résidences de services échappent généralement à la réforme de réintégration de 2025.
Si vous revendez avant 20 ans, vous devrez rembourser une partie de la TVA au prorata temporis. Sauf si l’acheteur reprend le bail. Anticipez la fiscalité immobilière 2026 pour optimiser votre sortie.
Vérifiez bien les clauses de destination du bien dans le règlement. Un changement d’usage est souvent impossible contractuellement. L’investir en résidence de services : avis et rentabilité en 2026 dépend de cette rigidité.
Arbitrer entre les segments : seniors, étudiants ou tourisme ?
Chaque marché possède sa propre dynamique ; choisir le bon segment est une question de profil de risque.
Analyse de la demande par secteur
Les résidences étudiantes profitent d’une pénurie chronique en zone tendue. La demande reste stable malgré les crises économiques. Ce segment sécurise vos revenus grâce à un flux locatif constant.
Le vieillissement de la population booste le secteur senior. Les rendements y sont souvent plus élevés mais les charges aussi. Consultez l’analyse sur le marché des résidences seniors pour affiner vos prévisions.
Rendements cibles par segment
Étudiants : 3-4%
Seniors : 3,5-5%
Tourisme : variable
Potentiel de valorisation des actifs
L’emplacement géographique prime sur tout le reste. Une résidence en centre-ville se valorisera mieux qu’en périphérie. La proximité des commodités dicte la valeur vénale future.
Anticipez la fin du bail commercial. La possibilité de transformer le bien en logement classique est un filet de sécurité. Cette réversibilité protège votre capital sur le long terme.
Privilégiez les zones à forte tension immobilière. Un ancrage local solide facilite grandement le processus pour réussir son achat appartement en limitant les risques de décote.
Sécurisez votre avenir financier en 2026 grâce au statut LMNP, alliant revenus garantis par bail commercial et optimisation fiscale par amortissement. Un audit rigoureux de l’exploitant et du segment choisi demeure le levier essentiel pour valider cet investissement résidence services avis. Agissez maintenant pour transformer la tension locative structurelle en un patrimoine pérenne et serein.
FAQ
Quelle est la fiscalité applicable aux résidences de services en 2026 ?
En 2026, l’investissement en résidence de services demeure particulièrement attractif grâce à la préservation des avantages fiscaux par la loi de finances 2025. Le cadre de référence reste le statut de Loueur en Meublé Non Professionnel (LMNP), qui permet d’optimiser la rentabilité nette via le régime réel. Ce mécanisme autorise la déduction des charges et, surtout, l’amortissement comptable du bâti et du mobilier, neutralisant ainsi la base imposable des revenus locatifs sur une période pouvant atteindre 20 ans.
Un levier financier majeur réside également dans la récupération de la TVA à 20 % sur le prix d’acquisition. Cette opportunité est conditionnée à la fourniture par l’exploitant d’au moins trois services para-hôteliers (accueil, blanchisserie, nettoyage ou petit-déjeuner). À la revente, le statut LMNP offre un avantage comparatif décisif : les amortissements pratiqués ne sont pas réintégrés dans le calcul de la plus-value des particuliers, maximisant ainsi votre gain net à la sortie.
Comment évaluer la rentabilité réelle d’un investissement LMNP après charges ?
La rentabilité brute affichée, généralement comprise entre 4 % et 6 %, doit impérativement être retraitée pour obtenir le rendement net réel. Pour ce faire, vous devez soustraire les charges non récupérables, la taxe foncière, les honoraires de syndic et les frais de comptabilité. Le rendement net final oscille alors fréquemment entre 3 % et 4 %, selon la qualité de la négociation du bail commercial.
L’impact de la fiscalité est ici déterminant. Grâce au mécanisme de l’amortissement, un investisseur peut percevoir des loyers quasi nets d’impôts pendant une décennie ou plus. Par exemple, pour un studio étudiant acquis 120 000 € générant 6 000 € de loyers, le cumul des charges et des amortissements peut totalement absorber le résultat fiscal, transformant un rendement brut modeste en une performance nette supérieure à celle de l’immobilier classique.
Quels sont les risques liés à la défaillance de l’exploitant-gestionnaire ?
La solidité financière du gestionnaire est la pierre angulaire de votre investissement. En cas de défaillance ou de liquidation judiciaire, les conséquences sont immédiates : interruption du versement des loyers, rupture du bail commercial et risque de remboursement de la TVA au prorata temporis si le bien est détenu depuis moins de 20 ans. La valeur vénale du bien peut alors subir une décote supérieure à 30 % en raison de l’absence de gestionnaire actif.
Pour sécuriser votre placement, il est crucial d’auditer l’historique de l’exploitant (privilégiez une expérience de plus de 10 ans) et son ratio d’endettement. Soyez vigilant face aux signaux d’alerte tels que les retards de paiement ou les demandes de renégociation de bail à la baisse. Une sélection rigoureuse de l’emplacement et une diversification entre plusieurs gestionnaires constituent les meilleurs remparts contre ce risque systémique.
Comment arbitrer entre les secteurs étudiant, senior et EHPAD en 2026 ?
Le choix du segment doit répondre à votre profil de risque et à vos objectifs de performance. Les résidences étudiantes offrent une grande sécurité grâce à une pénurie structurelle de logements, avec des rendements bruts de 3 % à 4 %. Le secteur senior, porté par le vieillissement démographique, présente des rendements plus élevés (3,5 % à 5 %), bien que les charges d’exploitation y soient plus importantes. Enfin, les EHPAD garantissent une visibilité contractuelle forte, mais exigent une vigilance accrue quant à la réputation du gestionnaire.
La valorisation à long terme de votre actif dépendra de sa capacité à être éventuellement transformé en logement classique. Privilégiez les zones à forte tension immobilière et les centres-villes pour garantir la liquidité de votre bien sur le marché secondaire, les investisseurs étant particulièrement attentifs au rendement résiduel du bail lors du rachat.